


一家上市8年累计亏损、3.6亿元收购的资产又以3610.9万元卖回关联方的公司,7年后突然交出一份净利润增长5倍的半年报。
还是宝鼎科技(002552.SZ),但赚钱的生意已经换了。
2026年上半年,公司实现营收21.6亿元,同比增长54.7%;归母净利润1.4亿元,同比增长518.6%。
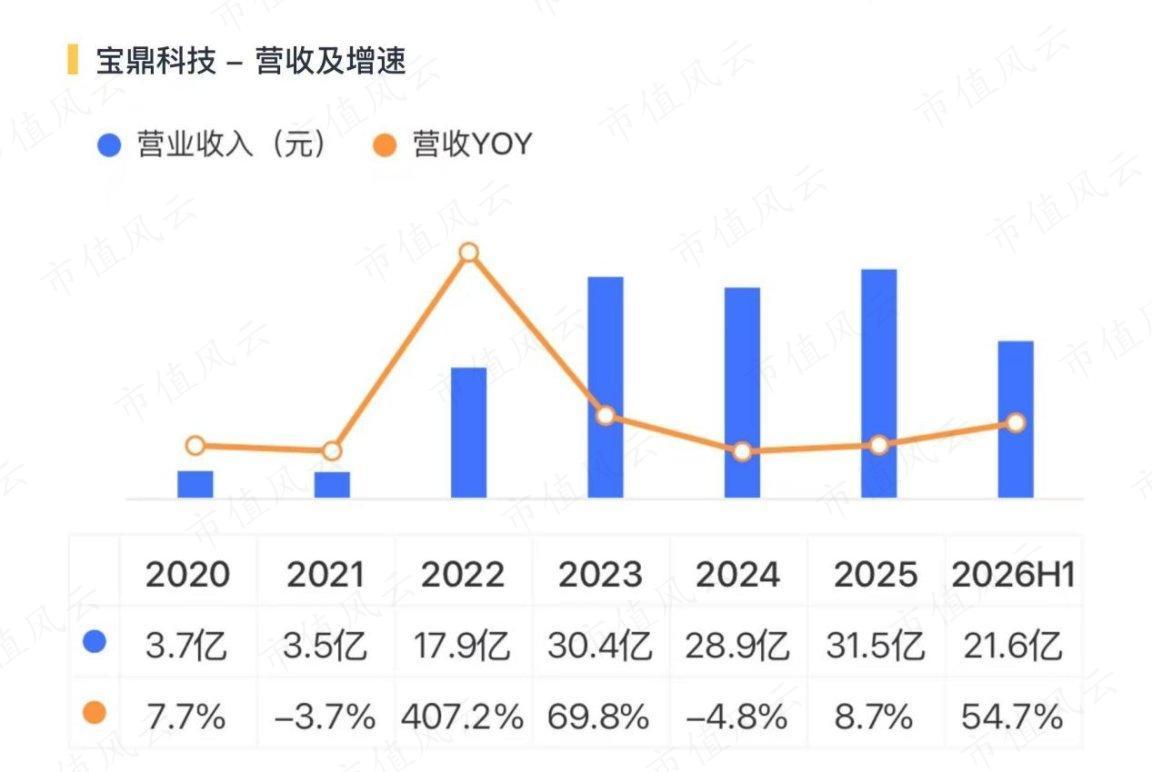
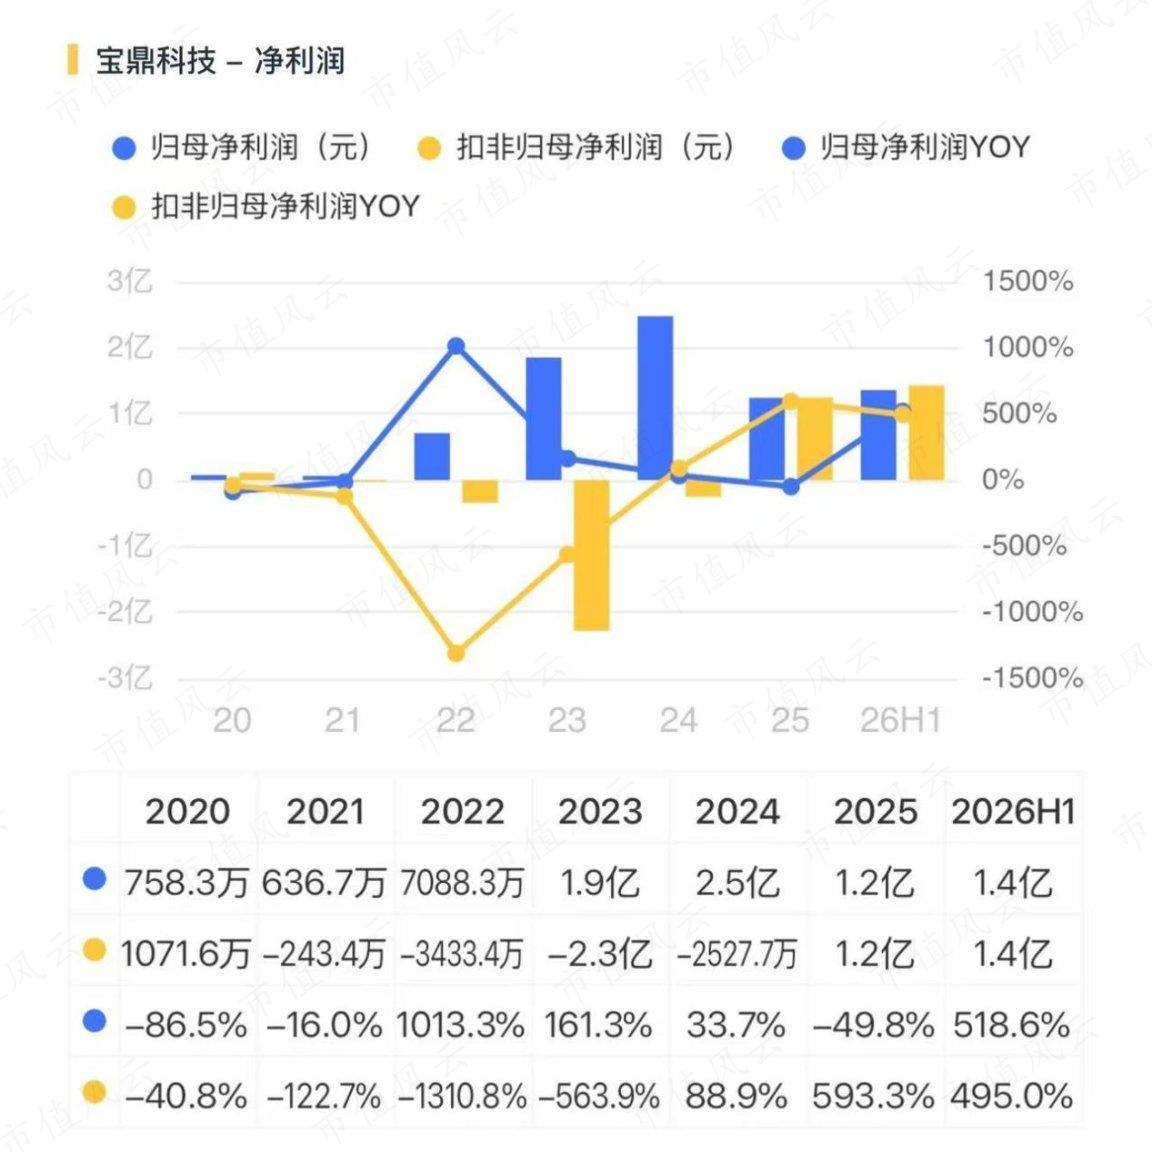
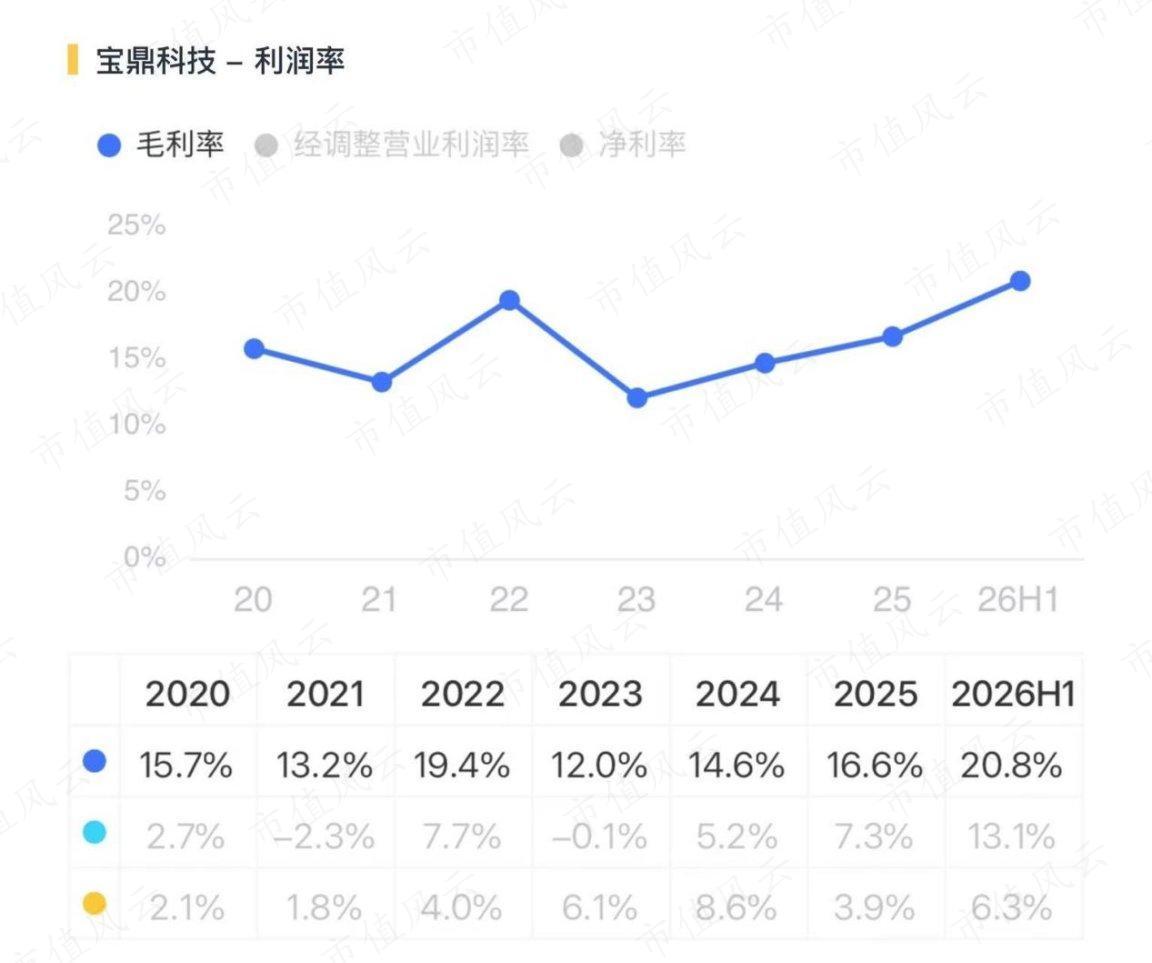
整体毛利率约20.8%,同比提高6.6个百分点。经营现金流也从上年同期净流出1.9亿元,转为净流入0.7亿元。
这次业绩暴增,黄金只是答案的一半。另一半来自此前拖累业绩的电子材料业务突然扭亏。两块新主业第一次同时发力,才是这份半年报最关键的变化。
(半年报)
一、电子材料从亏损项变成利润项
宝鼎科技目前八成以上收入来自覆铜板和电子铜箔。2025年,受复合板毛利率下降、运营成本上升影响,金宝电子亏损0.2亿元,是公司业绩的主要拖累之一。
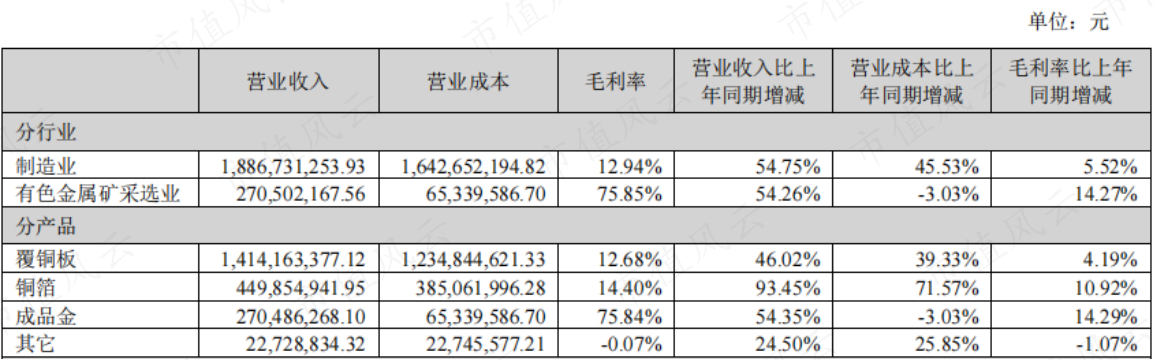
到了2026年上半年,PCB行业回暖,产品销量与售价同步上升,金宝电子收入达到18.9亿元,同比增长54.8%;净利润0.8亿元,上年同期亏损0.3亿元。它不再只是贡献收入,终于开始贡献利润。
其中,覆铜板收入14.1亿元,同比增长46.0%,毛利率12.7%,同比提高4.2个百分点;铜箔收入4.5亿元,同比增长93.5%,毛利率14.4%,同比提高10.9个百分点。铜箔收入增长更快,盈利修复也更明显。
不过,这块业务仍带有明显的周期属性。报告期末,公司应收账款增至12.9亿元,较年初增加3.6亿元;存货增至9.6亿元,较年初增加2.3亿元。订单和产销回暖的同时,资金占用也在上升。
二、金价上涨,河西金矿继续放大利润
黄金业务的增长原因更直接。
2026年上半年,受国际金价高位运行和成品金销量增加推动,河西金矿实现收入2.7亿元,同比增长54.3%;净利润0.9亿元,同比增长84.7%。成品金毛利率达到75.8%,同比提高14.3个百分点。
黄金业务收入只占公司约一成,却贡献了很高的利润弹性。2025年,在电子材料亏损的情况下,河西金矿净利润仍达到1.8亿元,撑住了公司业绩;如今电子材料扭亏,黄金高毛利继续释放,两者才形成合力。
但这块利润也有清晰边界:一方面受金价波动影响,另一方面主要依赖河西金矿这一座矿山。金价、产量和资源接续能力,都会直接影响后续表现。
三、国资入主后,宝鼎科技换了主业
这家公司为什么会从铸锻件变成“电子材料+黄金”?
分水岭在2019年。
当年,朱氏家族将控制权转让给山东招金集团,宝鼎科技实际控制人由朱氏家族变为招远市人民政府。
这不是一次普通的财务投资:招远本身就是黄金产业重镇,招金集团的业务覆盖黄金勘探、采选和冶炼,并控股招金矿业。宝鼎科技后来装入河西金矿,有着清晰的股东产业背景。
随后几年的资产调整更直接:2022年,金宝电子进入上市公司;2023年,河西金矿注入;2024年2月,原大型铸锻件业务退出合并报表。宝鼎科技保留了原来的股票代码,控制权、主业和利润来源却已经重做一遍。
到2025年底,金都国投仍是公司直接控股股东,招金集团成为间接控股股东,最终实控人仍为招远市人民政府。
所以,2026年上半年净利润增长518.6%,不能简单理解为旧业务翻身。它更像是国资入主、两轮资产注入和老业务退出之后,新宝鼎第一次同时吃到PCB修复与金价上涨。
利润增长已经兑现,结构也比2025年更均衡。但电子材料仍受周期影响,黄金又高度依赖金价与单一矿山。宝鼎科技这次确实赚到了钱,接下来要证明的,是离开两个行业的顺风后,还能留下多少经营改善。