

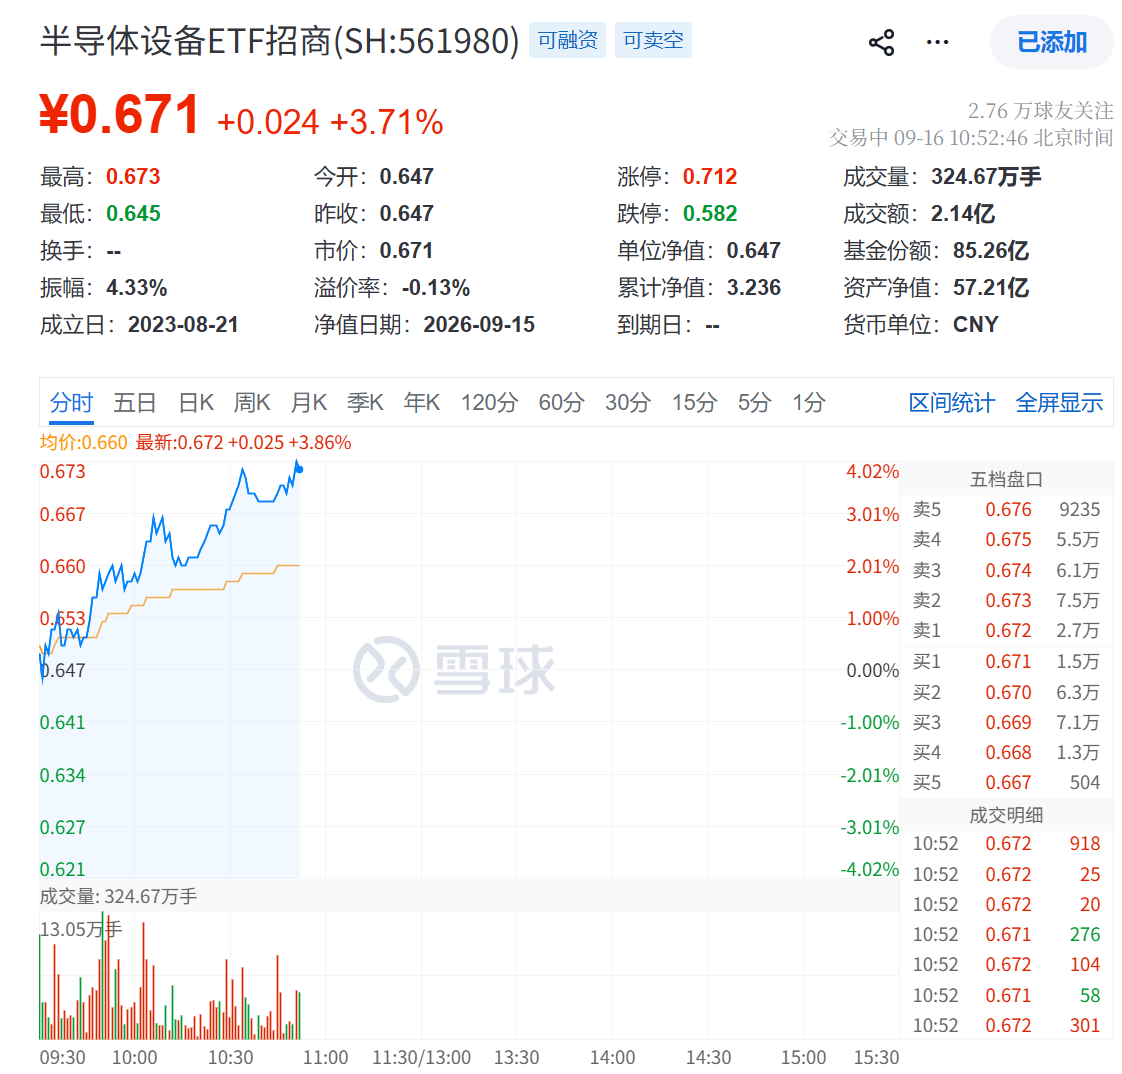
9月16日,A股半导体设备方向再度走强。截至目前,半导体设备ETF招商(561980)大幅拉升、标的指数盘中涨3.79%。成份股有研硅20cm涨停、有研新材10cm涨停,上海合晶、天岳先进、中科飞测分别涨超11%、8%、7%,中微公司、北方华创、寒武纪、拓荆科技多股走强。
消息面上,全球存储龙头财报汇总结果显示,长鑫科技2026年4至6月营业利润换算约1.9万亿日元,利润率高达82%,超越SK海力士(76%)与三星半导体业务(70%),在全球存储芯片企业中排名第一。
公司扩产节奏同步加快。2026年计划新增晶圆产能5万至6万片,对应设备采购金额有望突破50亿美元。据最新报道,目前长鑫已与设备供应商逐步洽谈新订单,希望借助扩产窗口扩大供应链份额,有望年底下框架订单。
长江存储订单进程呈相同趋势,公司三期工厂设备安装已启动,预计年底投产,2027年实现月产能5万片。市场消息显示,扩产需求下长存有望下新一批订单。长江存储三期产线国产设备采购占比首次超过50%,显著高于国内晶圆厂15%至30%的平均水平。
晋华方面,扩产预期同步上修。其2026年产能已上修至3万片/月,此前市场一致预期仅为2万片/月。作为专注DRAM内存芯片制造的国产龙头,其规模化扩产直接带动前道设备需求爆发。例如,华海清科作为CMP与离子注入双赛道龙头,深度绑定晋华供应链,被分析认为将充分受益于本轮扩产。
目前重点设备公司的订单数据均提供扎实支撑。北方华创上半年营收约201.61亿元,在手订单超850亿元;中微公司上半年营收66.91亿元,同比增长34.89%,订单能见度超过80周,CCP刻蚀机已在长鑫DRAM多个关键制程批量应用;拓荆科技合同负债约49亿元,超过自身季度营收的4倍,订单排至2027年中。
半导体材料方面,中信证券预计,较为紧缺的重掺硅片下半年有望继续涨,相关公司可能在9月到10月调涨明年长协价格,这意味着涨价周期至少持续到2027年。
配置方面,半导体设备ETF招商(561980)跟踪中证半导,设备材料含量高达80%、“长鑫存储”概念含量高达60%,,长期逻辑进一步夯实。标的指数高弹性特征突出,截至9月11日2020年来累涨417%,大幅领先半导体材料设备(302%)、科创芯片(267%)等同类指数。
风险提示:以上内容仅供参考,不构成任何投资建议。基金有风险,投资须谨慎。公开募集证券投资基金(以下简称“基金”)是一种长期投资工具,其主要功能是分散投资,降低投资单一证券所带来的个别风险。基金不同于银行储蓄等能够提供固定收益预期的金融工具,当您购买基金产品时,既可能按持有份额分享基金投资所产生的收益,也可能承担基金投资所带来的损失。