

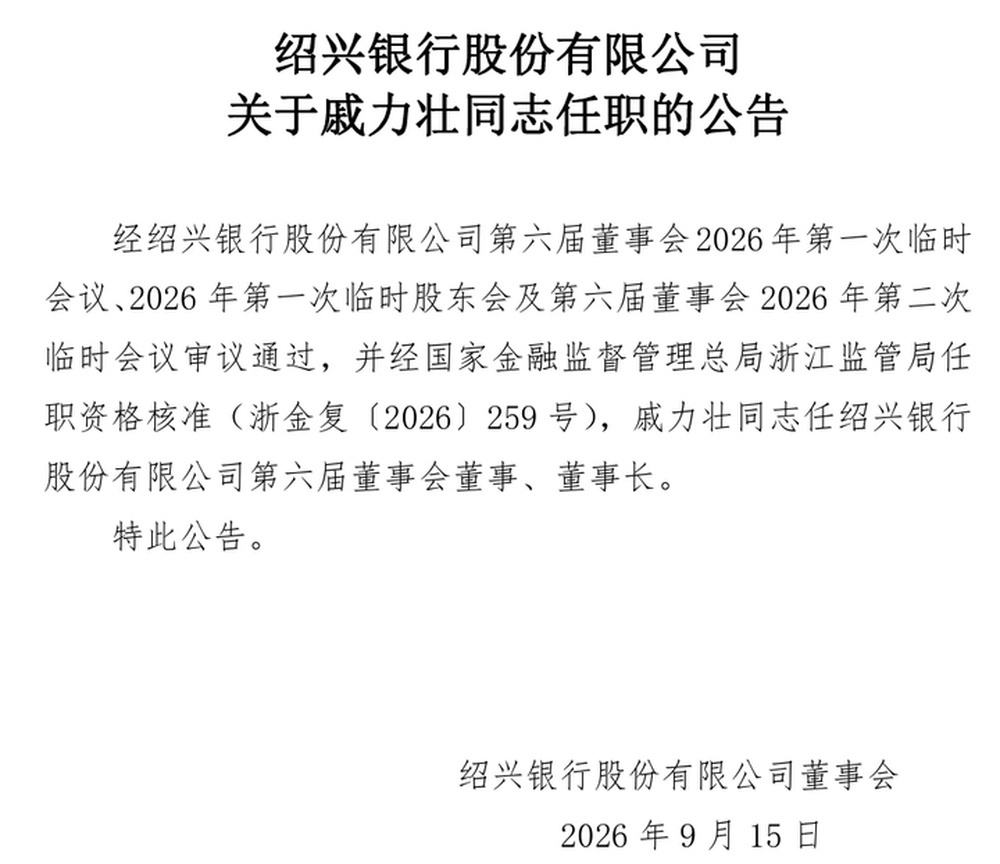
9月15日,绍兴银行在官网发布公告,经该行会议审议通过,并经国家金融监督管理总局浙江监管局核准,戚力壮任该行第六届董事会董事、董事长。
公开简历信息显示,戚力壮曾长期任职于政府体系,曾任绍兴市人民政府上市金融办综合处副处长、绍兴市地方金融监管局资本市场处处长、绍兴市金融办政研处处长,绍兴市人民政府金融工作办公室党组成员、副主任,绍兴市人民政府办公室副主任,还曾担任绍兴市国控集团有限公司董事、董事长等职务。
官网显示,绍兴银行是一家国有控股城市商业银行,成立于1997年11月,注册资本35.38亿元,经营区域覆盖绍兴、嘉兴、舟山、台州、湖州、温州、金华等7个地市。截至2025年末,该行资产总额为2853.41亿元,同比增长了3.99%;该行贷款总额1764.91亿元,较年初增长5.96%。绍兴银行的贷款结构以对公为主,小微企业为该行公司贷款的主要客户。
该行小微企业贷款余额1271.11亿元,较年初增长8.76%,其中普惠小微贷款余额509.55亿元,较年初增长5.45%。2025年该行发放普惠小微贷款加权平均利率为3.21%,较2024年下降了0.58个百分点。
截至2025年末,该行个人贷款余额为407.82亿元,较年初下降4.86%。其中,该行个人经营贷款以及住房贷款规模均小幅收缩,仅消费贷出现增长。2025年末,该行个人消费贷款余额为74.07亿元,同比小幅增长了12.83%。
资产质量上,受经济增速放缓影响,实体企业经营承压,部分民营小微企业风险持续暴露,贷款下迁至不良的规模有所增加。截至2025年末,该行不良贷款率较年初上升0.29个百分点至1.09%。2025年末,该行拨备覆盖率为244.00%,同比下降了71.54个百分点。
盈利方面,2025年该行实现主营业务收入36.36亿元,同比下降8.56%;2025年该行实现净利润14.22亿元,同比减少12.73%。该行主营业务收入减少的主要原因为去年该行交易性金融工具出现公允价值变动净损失,为2.83亿元,去年为净收益2.04亿元。
记者:刘瑾阳 编辑:俞丹 校对:杨荷放