


证券之星消息,2026年9月15日佛燃能源(002911)发布公告称公司于2026年9月15日召开业绩说明会。
具体内容如下:
问:请天然气期货价格高企,对贵公司今年及未来几年的利润影响如何?还有绿色甲醇项目推进进度符合预期吗?能否给出未来几年的产能规划方案?
答:上市以来,公司营业收入从2017年的42.92亿元增长至2025年的335.95亿元,年复合增速29.33%,归母净利润从2017年的3.47亿元增长至2025年的10.30亿元,年复合增速14.56%。未来,公司将持续聚焦主业、强化科技创新、夯实公司治理、提升信息披露质量、加强投资者沟通,推动公司长期健康可持续发展。公司携手香港中华煤气共同设立绿色甲醇投资平台VENEX公司,并由其附属公司收购内蒙古臻为绿源100%股权。内蒙古臻为绿源已具备5万吨/年绿色甲醇产能并实现销售,后期将继续投资增产到30万吨/年绿色甲醇产能;同时,VENEX公司拟投资建设佛山三水20万吨/年绿色甲醇项目。未来公司将以绿色甲醇项目投资为切入点,深化布局绿色氢基能源产业,培育新的业务和增长点。
问:请董事长,佛燃能源的SOFC十年内有没有可能商业应用?
答:公司与国内知名SOFC电堆头部企业及境外知名SOFC系统设计公司合作,共同推进50kWSOFC系统样机的开发,现已完成样机组装工作并已实现连续运行,目前正在开展优化及改进迭代工作。同时,公司在南庄天然气高压场站开展的300kWSOFC系统项目已投入示范应用。未来,公司将根据示范工程和系统样机的优化改进结果,不断推进核心零部件国产替代,确保样机运行及核心零部件供应的可靠性、稳定性、效益性后,计划逐步在天然气场站、数据中心、副产沼气等场景开展示范应用。
问:公司在重回报的时候,只是侧重分红,稳定的高分红是好公司的表现之一。但公司有没有想过,市值一直没有显著升,有什么好的回报?24年2月到现在,瀚蓝环境从11到30,而你们从6块到现在还在11块多。对于整个市场而言,同时间周期计算,公司股票涨幅基本靠后。市值没升,哪来的回报?
答:“十四五”期间,公司持续推进传统能源结构调整和转型,经营业绩稳健增长。2020年至2025年,营业收入自75.15亿元增至335.95亿元,累计增长347.04%;归母净利润自4.69亿元增至10.30亿元,累计增长119.62%;资产总额自86.49亿元增至200.49亿元,累计增长131.81%。公司牢固树立股东报意识,紧密关注市场对公司价值的评价,把市值管理作为有效促进公司投资价值、合理体现上市公司质量的重要抓手,注重积极提高报水平、丰富报方式。公司自2017年11月上市以来,持续提升公司治理与规范化运作水平,保护广大投资者特别是中小投资者的核心利益,用良好的经营业绩馈广大投资者。自上市以来累计现金分红数额达37.63亿元,是募集资金总额的4.82倍,年均现金分红占归母净利润的比例超65%,股东报良好。未来,公司将继续落实《未来三年(2025—2027年)股东报规划》,明确2025年度-2027年度每年现金分红金额不低于归母净利润的65%,并在符合相关条件下每年可以进行两次利润分配,为投资者提供“长期、稳定、可持续”的股东价值报,切实与投资者共享公司的发展成果。同时,公司将投资者报与高质量发展结合,通过增强核心竞争力与盈利能力,以优异经营业绩和丰厚股东报,切实提升投资者获得感。
问:为什么公司不收购优质的具备油气采掘的企业?
答:公司将结合自身业务发展缺口和发展需求,围绕能源产业链上下游,积极搜寻与公司业务具有协同效应的优质标的,通过高质量产业并购实现“强链补链”,优化资产结构和业务布局,持续提升公司核心竞争力。
问:元亨的业绩补偿款还有1个多亿,何时追回?
答:公司将积极跟进元亨事项的进展情况,并及时履行信息披露义务,请关注相关公告。
问:请贵公司在未来一年里是否有什么重大投资计划?
答:公司将基于长远发展和股东利益最大化原则审慎决策各项投资事项,如有达到披露标准的重大投资计划,将严格按照相关规定及时履行信息披露义务,请关注相关公告。
问:能源化工业务受国际局势影响较大。该板块上半年的经营情况和风险敞口如何?公司将如何管理相关波动?
答:2026年上半年,公司能源材料服务业务营业收入为68.4亿元,毛利率为1.81%,比上年同期增加0.52%。公司秉持风险可控、稳健经营原则,充分认识能源材料价格与汇率的波动风险,通过搭建了标准化、全流程的商品与外汇套期保值管理体系,以自身良好的评级资信、资金获取和风控管理能力,审慎开展套期保值操作,严格落实期现对冲机制,平抑行情波动对经营业绩的扰动。通过上述举措,公司持续提升能源材料服务业务的抗风险能力与经营稳定性,增强跨越市场周期的韧性。
问:公司未来分红政策如何规划?在推进能源转型需要较大资本开支的背景下,如何平衡转型投入与股东回报?
答:公司将继续落实《未来三年(2025—2027年)股东报规划》,明确2025年度-2027年度每年现金分红金额不低于归母净利润的65%,并在符合相关条件下每年可以进行两次利润分配。同时,公司将投资者报与高质量发展结合,通过增强核心竞争力与盈利能力,以优异经营业绩和丰厚股东报,与投资者共享公司的发展成果。
问:公司上半年营业收入同比下降,但净利润实现增长,扣非净利润增速更高。收入下降主要受城燃顺价后售价下降和油品业务影响,这种“量价结构变化”对全年收入利润的影响如何?下半年经营展望怎样?
答:2026年上半年,公司营业总收入为130.70亿元,同比减少14.78%。主要是报告期内受地缘政治影响,国内油品化工品的价格大幅波动,公司对毛利率较低的油品化工品业务进行优化调整,相应减少该部分收入规模所致。公司归属于上市公司股东的净利润为3.30亿元,同比增长6.57%;城市燃气业务毛利率12.36%,比上年同期增加2.24%;经营活动产生的现金流量净额为13.48亿元,同比增长96.57%,现金流情况良好。公司将通过持续聚焦主业、强化科技创新、夯实公司治理、提升信息披露质量、加强投资者沟通,推动公司长期健康可持续发展。
问:城燃主业方面,上半年毛利水平升。目前销气量趋势、顺价机制执行情况和毛利改善的持续性如何?公司对天然气行业政策和价格走势有何判断?
答:2026年上半年,公司归属于上市公司股东的净利润为3.30亿元,同比增长6.57%;城市燃气业务毛利率12.36%,比上年同期增加2.24%。佛山市天然气非居民销售价格实行与上游天然气价格联动机制,如上游天然气价格变化达到价格联动调整条件,政府价格主管部门将据此对天然气非居民销售价格作相应同向调整。公司将按照地方价格管理规定和市场资源情况,适时调整非居民用户天然气销售价格。
问:公司正推进传统能源结构调整转型,布局氢能、光伏、储能等新业态。各新能源业务板块的进展和收入贡献如何?预计何时成为新的利润支撑?
答:2026年上半年,公司营业总收入为130.70亿元,其中城市燃气业务营业收入为57.54亿元,能碳业务营业收入为2.65亿元,能源材料服务业务营业收入为68.4亿元,延伸业务营业收入为2.01亿元,科技研发与装备制造业务营业收入为0.09亿元。公司将以“能源+科技+X”为发展方向,通过科技与商业模式“双创新”,进一步推动公司高质量发展。
佛燃能源(002911)主营业务:主要从事城市燃气业务、新能源业务、科技研发与装备制造业务、供应链业务、延伸业务。
佛燃能源2026年中报显示,上半年度公司主营收入130.7亿元,同比下降14.78%;归母净利润3.3亿元,同比上升6.57%;扣非净利润3.61亿元,同比上升17.83%;其中2026年第二季度,公司单季度主营收入73.17亿元,同比下降16.73%;单季度归母净利润2.47亿元,同比上升8.14%;单季度扣非净利润2.86亿元,同比上升23.6%;负债率50.64%,投资收益4296.81万元,财务费用6983.32万元,毛利率7.7%。
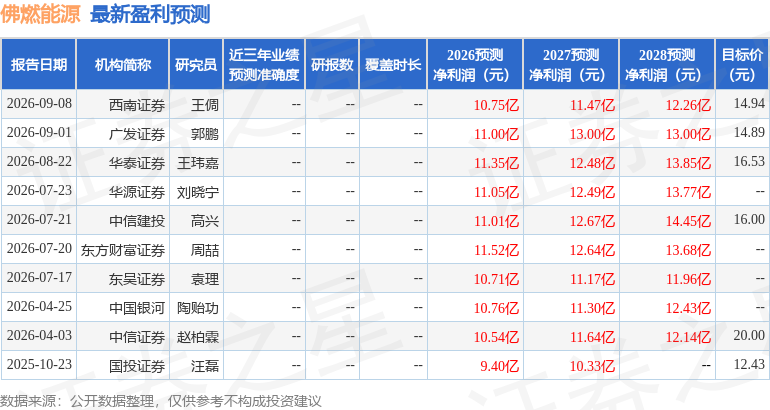
该股最近90天内共有7家机构给出评级,买入评级6家,增持评级1家;过去90天内机构目标均价为15.59。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出1002.72万,融资余额减少;融券净流入19.0万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。