


证券之星消息,2026年9月15日天融信(002212)发布公告称公司于2026年9月15日召开业绩说明会。
具体内容如下:
问:请,董事长,现在网络安全,ai安全事故频发,贵公司对主营业务做出优化,传统的网安是不是已经落后,公司对新型网络安全及ai事故是否已有新的布局,未来的安全发展方向是什么?
答:1)行业变化不是淘汰传统网安,而是要求传统安全产品智能化升级,叠加新增的I场景安全需求。公司主营业务优化,一方面是存量产品能力升级,同时拓展I安全新赛道。2)针对新型网络安全与I安全风险,公司已形成完整战略布局,分为三大板块①I赋能安全依托天问大模型,将I与安全智能体能力融入NGFW、SOC、EDR、数据安全等现有产品,提升威胁自动研判、告警降噪、应急处置能力,完成现有产品智能化升级;②I安全防护围绕大模型训练、微调、推理、应用全生命周期风险,推出大模型多模态安全网关、大模型数据安全监测、PI安全审计与防护、大模型安全评估、智能体安全评估等系列产品和服务,可防护提示词注入、模型投毒、敏感数据外泄、智能体越权调用等典型I安全风险,产品已取得多项权威认证,并在政府、金融、医疗、环保等行业落地项目,I安全防护业务实现高速增长;③I基础设施安全依托公司智算云业务,构建从算力底座、平台、模型、数据到应用的五层闭环安全体系。3)对行业未来发展方向判断一是攻防进入“I对抗I”时代,攻击手段智能化,安全防御必须依托安全大模型与安全智能体,实现自动化、闭环化安全运营;二是防护对象扩展,安全防护范围从网络资产延伸至模型、数据、提示词、PI、智能体等新型资产,I全生命周期安全治理成为刚需;三是安全建设走向一体化融合,客户需要传统基础设施安全与I场景安全联动的统一体系。
问:公司在ai安全领域核心技术实力在国内和国际处于什么水平,是否已经参与AI大模型前沿研究中的安全模块的工作?
答:公司在I安全领域布局早,在国内处于领先地位,在大模型安全防护方面拥有先发优势,获得国内首张大模型安全防护围栏增强级证书,深度参与了多项大模型安全国家标准的研制,在大模型、智能体安全领域已具备完整的产品体系,相关产品在政企、金融、医疗、能源等行业落地标杆项目。3对标国际,海外厂商更多面向海外大模型生态,公司的核心优势是深度适配国内大模型,更符合国内监管和信创建设要求。
问:请贵公司在当前网络安全及ai安全频发,ai快速发展的今天,核心竞争力是什么?是否对未来的收入及盈利有清晰的规划和路径?营收规模和利润都在下降,包括估值长期在净资产以下,未来拿什么振股价回到合理估值和用什么回报股东?
答:在当前网络安全及I安全频发,I快速发展的今天,公司加大对前沿技术的投入,大力发展面向I前沿安全的技术和产品,已推出多款大模型安全、运维、智算产品,同时对传统安全产品进行I增强,实现更深入更全面的安全防护。随着I应用的发展,这些I赋能安全及I安全产品将有越来越大的市场,相信这些新型安全产品和传统安全产品将在可预期的未来带来可观的收入。
问:请贵公司未来半年及27年收入及盈利状况是否会有改善?有没有目标规划,关于收入及盈利?另外产品的收入及盈利占比是否会有改变?
答:网络安全行业总体看尚处周期底部,公司未来半年及2027年收入和盈利状况要看传统产品需求复苏情况和智算云及I安全等新产品增长进展。公司收入的产品结构包括网络安全产品和智算云产品,其中智算云产品收入呈持续增长趋势,2026年上半年智算云收入同比增长27.9%,占总收入的24.02%,预计未来智算云收入占比会继续提升。
天融信(002212)主营业务:以网络安全为核心、大数据为基础、云服务为交付模式,形成全面感知、智能协同、动态防护、聚力赋能的综合安全保障体系。
天融信2026年中报显示,上半年度公司主营收入5.45亿元,同比下降33.99%;归母净利润-2.73亿元,同比下降321.8%;扣非净利润-2.87亿元,同比下降274.82%;其中2026年第二季度,公司单季度主营收入3.2亿元,同比下降34.72%;单季度归母净利润-1.72亿元,同比下降4758.11%;单季度扣非净利润-1.77亿元,同比下降22683.36%;负债率15.65%,投资收益-448.26万元,财务费用357.65万元,毛利率59.35%。
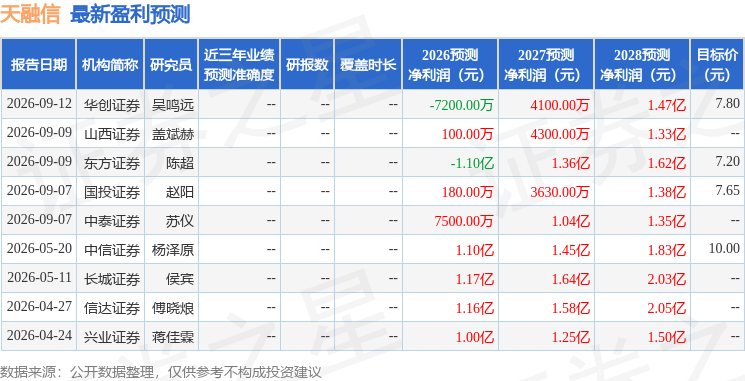
该股最近90天内共有5家机构给出评级,买入评级1家,增持评级4家;过去90天内机构目标均价为7.55。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入2915.98万,融资余额增加;融券净流入253.85万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。