


证券之星消息,2026年9月16日小熊电器(002959)发布公告称公司于2026年9月15日召开业绩说明会。
具体内容如下:
问:公司上半年营收小幅下降但净利润大幅下滑。利润降幅远超收入降幅的原因是什么?是竞争加剧、费用上升还是产品结构所致?下半年能否改善,全年展望怎样?
答:您好。上半年利润下滑受原材料价格上涨、消费疲软等因素影响。下半年公司将持续优化产品结构,严格管控各项费用。感谢您的关注!
问:公司有子公司存在业绩承诺压力。相关子公司的经营状况和减值风险如何?公司将如何应对?
答:您好。罗曼在前两个对赌期业绩超额完成,具备较好的原有经营基础,2026 年行业竞争加剧、消费疲软等因素影响,业绩阶段性承压。公司对商誉无论是否存在减值迹象,每年末均进行减值测试,按照资产的公允价值减去处置费用后的净额与资产预计未来现金流量的现值两者之间的较高者确定其可收金额。2026 年末,公司会重新评估,对收购罗曼智能控股权形成的商誉审慎处理。目前公司从产品、供应链、费用端对罗曼经营管理进行优化,通过毛利率、各项费用率等指标跟踪改善效果。公司积极优化线上投放,做好费用管控,同时努力拓展海外自主品牌和跨境电商,改善渠道结构。感谢您的关注!
问:尊敬的独立董事,公司 2026 年上半年扣非净利润下滑41.59,且原材料成本上升导致毛利率持续承压。请审计委员会在审议半年报时,是否充分评估了公司从“规模驱动”向“价值驱动”转型过程中的盈利韧性?作为中小股东利益的监督者,独董将如何督促管理层在加大研发与海外投入的同时,建立更严格的投入产出评估机制,避免盲目扩张损害股东利益?
答:您好。本期盈利承压主要受原材料价格上涨、消费疲软等因素影响。公司已建立项目投入产出评估机制,未来将持续监督战略投入成效,平衡长期发展与股东报,防范低效扩张。感谢您的关注!
问:董事长您好,半年报显示公司归母净利润同比大降 41.3,且核心厨房小家电业务下滑 9.47。面对“过气网红”标签及高端化受阻的困境,公司下半年“保利润”的经营导向能否有效扭转利润下滑趋势?此外,公司近期在顺德落地首家品牌体验店,试图向生活方式品牌转型,请这一重资产线下布局如何与线上高企的获客成本形成协同,以重塑品牌溢价能力?
答:您好。上半年利润下滑受原材料价格上涨、消费疲软等因素影响。下半年公司将持续优化产品结构,严格管控各项费用。顺德小熊生活馆为品牌试点,非大规模重资产扩张,主打场景体验,赋能线上转化,公司将评估单店模型,审慎推进品牌升级。感谢您的关注!
问:董秘您好,公司 2024 年收购的罗曼智能上半年由盈转亏,且 2026 年业绩对赌目标完成率极低,是否存在商誉减值风险?此外,公司海外业务增速从 138 骤降至 1.8,且线上渠道占比超 72。请管理层如何向中小股东量化展示罗曼业务的整改成效?在电商流量红利消退的当下,公司有何实质性举措来优化渠道结构并振海外业务?
答:您好。罗曼在前两个对赌期业绩超额完成,具备较好的原有经营基础,2026 年行业竞争加剧、消费疲软等因素影响,业绩阶段性承压。公司对商誉无论是否存在减值迹象,每年末均进行减值测试,按照资产的公允价值减去处置费用后的净额与资产预计未来现金流量的现值两者之间的较高者确定其可收金额。2026 年末,公司会重新评估,对收购罗曼智能控股权形成的商誉审慎处理。目前公司从产品、供应链、费用端对罗曼经营管理进行优化,通过毛利率、各项费用率等指标跟踪改善效果。公司积极优化线上投放,做好费用管控,同时努力拓展海外自主品牌和跨境电商,改善渠道结构。感谢您的关注!
问:财务总监您好,上半年公司营收下滑 7.34,但销售、管理及研发费用率却逆势全面上升,财务费用更是由盈转亏暴增 387。请在主业需求疲软时,为何未能有效实施费用管控?同时,公司应收账款同比激增超 80,且存货跌价准备计比例常年偏低,请目前下游回款风险是否可控?存货减值准备是否计充分,以防范潜在的财务风险?
答:您好。公司一直严格管控费用投放,公司营收下滑叠加海外、新品战略投入推升各项费用率,同时存在固定的费用支出。财务费用大增主要受汇兑损失及利息收入减少影响。目前款风险可控,存货跌价按准则一贯计提,公司持续优化库存结构。感谢您的关注!
小熊电器(002959)主营业务:主要从事于创意小家电研发、设计、生产和销售,是一家在产品销售渠道与互联网深度融合企业。
小熊电器2026年中报显示,上半年度公司主营收入23.49亿元,同比下降7.34%;归母净利润1.2亿元,同比下降41.3%;扣非净利润1.09亿元,同比下降41.59%;其中2026年第二季度,公司单季度主营收入11.1亿元,同比下降8.64%;单季度归母净利润4070.43万元,同比下降45.84%;单季度扣非净利润3519.75万元,同比下降44.5%;负债率44.16%,投资收益160.64万元,财务费用1848.02万元,毛利率36.68%。
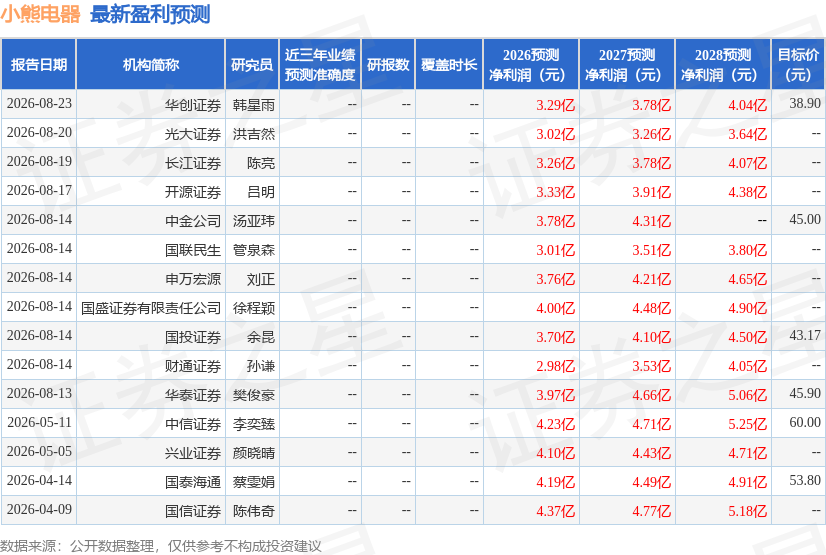
该股最近90天内共有11家机构给出评级,买入评级6家,增持评级5家;过去90天内机构目标均价为43.24。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出1054.39万,融资余额减少;融券净流出3906.0,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。