证券之星消息,2026年9月16日海大集团(002311)发布公告称公司于2026年9月15日召开业绩说明会。
具体内容如下:
问:您好,请秘鲁鱼粉价格如果一直上涨,目前看来很有可能 11月会继续禁渔,那么对海大盈利有多大压力,如何化解?
答:尊敬的投资者,您好!根据第三方平台数据,秘鲁超级蒸汽鱼粉价格近期由 24000元/吨跌至 22400-22500元/吨。目前尚没有官方消息或确定性证据表明秘鲁下一捕季禁渔,秘鲁捕季进展需持续关注。今年上半年,受鱼粉价格急剧上升预期养殖成本增加,养殖户积极性受挫,年初投苗下降较甚。公司持续投资于原材料采购研究体系的建设,专业的原材料信息研究部门团队相对成熟,通过实时跟踪、研究、判断国内外大宗原材料的行情走势安排进行策略性采购;公司对动物营养和饲料配方技术的研发积累较为丰富,拥有庞大的研发团队,每年投入大量资金进行研发,专注于动物营养需求、饲料配方技术、品种繁育和优良种质选育、健康养殖模式等研究方向,对动物营养需求的理解深刻,对原材料综合利用的技术水平也相对较高,因此在原材料价格波动时,能通过快速调整配方来控制合理的饲料营养水平和配方成本。感谢您对公司的关注!
2、薛总您好,半年报显示公司营收增长 9.19但归母净利润下滑 38.95,呈现“增收不增利”。请问在厄尔尼诺导致鱼粉价格创历史新高、国内猪价持续低迷的双重夹击下,管理层如何平衡主业规模扩张与整体盈利水平?此外,海外饲料销量增速超 25成为核心亮点,未来在推进海外全产业链模式复制时,如何有效应对新兴市场应收账款增加及产能扩张的挑战?
尊敬的投资者,您好!上半年公司饲料销量持续增长,核心底盘稳固;种苗和动保业务加速海外破局,加强竞争优势;在复杂格局下展现出极其扎实的经营韧性。但由于上半年生猪销售价格同比出现较大幅度下降,公司报告期内生猪养殖业务经营业绩同比大幅下降,导致归母净利润下滑。行业仍将在周期底部的复苏博弈中运行,外部环境的复杂性、波动性与发展机遇并存,公司对此有充分的准备对内未来,公司将坚定不移推进组织改革,将管理红利转化为市场竞争优势;对外坚定全球化战略,加速海外“全产业链模式”复制。广袤的海外新兴市场正处于现代农业转型的窗口期,广阔的市场容量、众多的人口、丰富的养殖资源、巨大的经济发展潜力均带来了巨大的业务增长机会。在海外业务快速发展过程中,公司持续进行客户信用评估,应用专业工具进行应收账款风险管理。公司未来将持续推进海外市场拓展与产能建设。感谢您对公司的关注!
3、黄总您好,半年报显示公司经营性现金流净额逆势大增28.72 至 39.24 亿元,但应收账款期末余额达 54.11 亿元,占归母净利润比例高达 126.42。请问在下游养殖行业普遍亏损的背景下,公司目前的下游款风险是否可控?另外,公司拟将控股子公司分拆至港股上市,这一资本操作将如何提升海外业务的独立估值?在当前现金流状况下,未来是否有股份购注销等计划以稳定中小股东信心?
尊敬的投资者,您好!①公司上半年应收账款增加主要系公司业务规模扩大且进入旺季(养殖周期存在季节性),公司持续进行客户信用评估,应用专业工具进行应收账款风险管理;②公司将控股子公司分拆至香港联交所主板上市是积极响应国家“一带一路”倡议及农业“走出去”的发展战略、优化全球化布局的关键举措,有助于提升公司的国际影响力和全球市场竞争力,进一步促进公司高质量发展。海大控股将通过登陆香港资本市场拓宽公司融资渠道,有利于借助国际资本市场的资源与机制优势,加快境外业务的发展,进而提升上市公司整体盈利能力;③公司在坚守初心扎根农业发展过程中,始终践行高质量可持续发展理念,不断提升公司经营发展质量、投资价值以及可持续发展水平,公司通过实施现金分红、购注销等方式维护全体股东利益2025年 11月 14日至 2026年 4月 13日,公司通过购专用证券账户,以集中竞价交易的方式累计购股份 18,379,293 股,占公司总股本的比例为 1.10%,成交总金额为 1,000,618,773.59 元(不含交易费用)。2026年 4月 22日,公司购专用证券账户中所持有的 10亿元对应的股份用于依法注销,即 18,367,936 股公司股票用于依法注销并办理完成了股份注销事宜。后续如有其他实施计划,公司将依据相关规定履行信息披露义务。感谢您对公司的关注!
4、尊敬的独立董事,公司 2026 年上半年扣非归母净利润同比大幅下滑 50.81,且存货高达 139.18亿元(同比增长 15.03)。请问审计委员会在审议半年报时,是否对高位运行的存货进行了充分的减值压力测试?在当前行业周期底部、原材料价格宽幅震荡的环境下,独立董事将如何督促管理层确保资产减值计提的及时性与准确性,以防范潜在的财务风险并切实保护中小股东的合法权益?
尊敬的投资者,您好!公司半年度报告已经审计委员会审阅,存货减值为重点核查事项之一。公司独立董事在日常履职过程中,会督促管理层严格依照会计准则和信息披露规定,审慎做好减值测试,及时、准确反映资产价值,防范财务风险,切实保护中小股东的合法权益。感谢您对公司的关注!
5、今年鱼粉价格大幅上涨的原因是什么,后续鱼粉价格走势怎么判断?
尊敬的投资者,您好!本次鱼粉价格飙升本质是秘鲁鳀鱼资源供应收缩,若秘鲁捕捞恢复不及预期,高价态势可能延续。需重点关注后续秘鲁捕季进展。感谢您对公司的关注!
6、公司海外并购的方向?
尊敬的投资者,您好!公司海外产能扩张以自建为主,结合租赁等轻资产扩张方式,对于并购机会,公司会保持关注。感谢您对公司的关注!
7、公司预计生猪养殖成本变化?
尊敬的投资者,您好!受生猪养殖模式、体系逐步成型、团队专业能力不断提升、外购仔猪成本走低带动,今年下半年生猪养殖成本预计会下降。感谢您对公司的关注!
8、公司国内外水产料的品类结构有什么差异?
尊敬的投资者,您好!鱼类饲料方面,公司目前进入的海外国家中特种鱼养殖占比低,普水鱼占比高;虾蟹料方面,南美白对虾作为全球流通品种,在国内外均是主流养殖品种。感谢您对公司的关注!
9、公司后续国内外资本开支展望?
尊敬的投资者,您好!国内固定资产投资会趋缓;海外市场将是资本开支的重点在业务团队成熟度、专业能力达到一定程度后,在各国当地进行建厂。感谢您对公司的关注!
海大集团(002311)主营业务:饲料、饲料原料贸易、动保、畜禽和水产养殖及肉食屠宰加工等业务。
海大集团2026年中报显示,上半年度公司主营收入642.4亿元,同比上升9.19%;归母净利润16.11亿元,同比下降38.95%;扣非净利润13.06亿元,同比下降50.81%;其中2026年第二季度,公司单季度主营收入352.3亿元,同比上升6.11%;单季度归母净利润7.24亿元,同比下降46.64%;单季度扣非净利润7.36亿元,同比下降46.43%;负债率54.62%,投资收益3.61亿元,财务费用1.69亿元,毛利率9.34%。
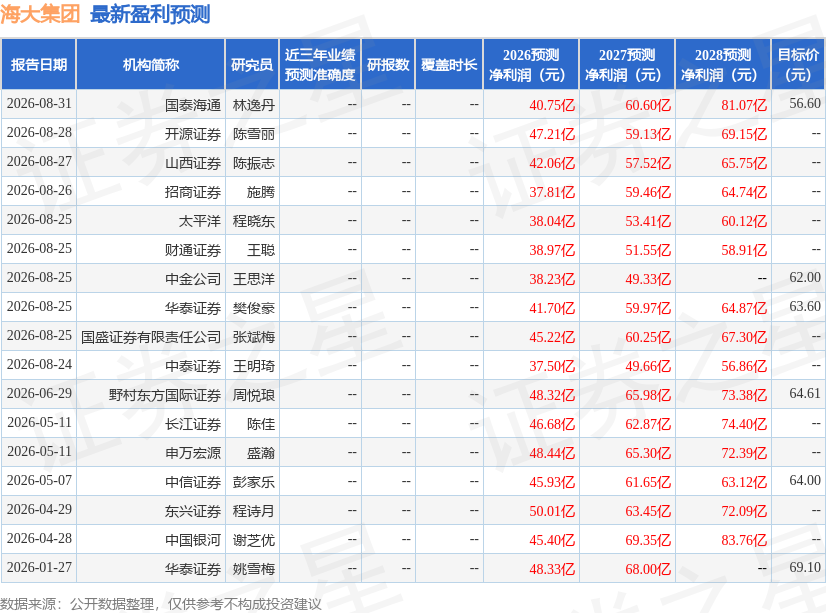
该股最近90天内共有13家机构给出评级,买入评级11家,增持评级2家;过去90天内机构目标均价为62.8。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出6009.14万,融资余额减少;融券净流入9557.76万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
相关 ETF