


证券之星消息,2026年9月15日科达制造(600499)发布公告称公司于2026年9月15日召开业绩说明会。
具体内容如下:
问:请公司是否有开拓埃及,尼日利亚,摩洛哥业务渠道和市场?
答:公司陶瓷机械板块在埃及、尼日利亚、摩洛哥均有业务渠道和市场。海外建材板块在摩洛哥、埃及、尼日利亚亦有相关业务基础,但暂未形成持续稳定业务。
2、请领导简单介绍下公司半年度的业绩情况。
2026 年上半年,公司实现营收 103.92 亿元,同比增长 26.92%,归母净利润、扣非归母净利润分别为 12.84 亿元、13 亿元,分别同比大幅增长 72.39%、85.70%。其中,公司第二季度实现营收 56.66 亿元,同比增长超 28%,创历史同期新高;归母净利润 6.98 亿元,扣非归母净利润 7.29 亿元,同比分别增长 75.26%、93.53%,保持良好发展态势。本报告期,公司海外收入占比超过 65%,毛利率同比提升 2.57 个百分点至 31.91%;随着公司海外建材业务的快速增长以及锂电材料业务的经营改善,本期公司经营活动产生的现金流量净额为 13.65 亿元,同比大幅增长 106.98%。公司归母净资产比去年末增加 5.25%,上升至 132.54 亿元,净资产收益率达 9.79%;负债率约 45.92%,整体经营风险可控。
3、公司上半年业绩增长比较快的原因有哪些?
本期公司业绩增长驱动因素主要来自如下 3 方面1、海外建材业务量价齐升,受益于非洲建材市场需求增长、竞争格局优化以及前期投产项目产能持续释放,该板块于本期实现营收 49.29 亿元,同比增长 30.70%,毛利率同比提升 7.08 个百分点至 43.88%。2、受益于上半年碳酸锂价格上涨,参股公司蓝科锂业本期实现净利润 14.11 亿元,其中对公司归母净利润贡献为 6.15 亿元,较上年同期大幅增长约 266%。3、在市场需求支撑及产能优化推动下,本期公司人造石墨产品产销量显著增长,实现营业收入约 13.76 亿元,同比上升约 48.30%,盈利水平同比改善。以上共同支持了公司本期业绩实现了较好的增长。
4、建材机械上半年国内和海外市场的表现如何?下半年如何展望?
从整体看,建材机械业务海外和国内的收入占比大致为 60%、40%,接单方面海外订单占比较国内更高。在今年复杂的国际局势下,建材机械业务国内出口货运柜相对紧张,同时上半年国际能源供应短缺带动的涨价,导致印度等陶瓷产区一度停产、投资活动有所减弱,对陶机销售和接单造成一定影响,7 月以来已逐步恢复;国内接单因区域性产能技改优化等需求出现一定反弹,但毛利率水平偏弱,后续公司将对国内订单有所取舍。整体而言,目前公司建材机械的接单和收入基本处于平稳状态,盈利水平相较去年有一定恢复。
5、海外建材后面还有哪些规划吗?
公司每年都在持续规划和论证一些新项目,以确保海外建材业务能够很好地把握非洲市场城镇化的发展机遇,保持良好的增长态势。目前公司海外建材业务已在肯尼亚、加纳、坦桑尼亚、塞内加尔、赞比亚、喀麦隆、科特迪瓦七国运营 21 条建筑陶瓷产线、2 条玻璃产线及 2 条洁具产线,已合计形成年产约2 亿平方米建筑陶瓷、40 万吨建筑玻璃及 260 万件洁具的产能。今年,公司陆续规划发布了多个建材项目,瓷砖方面包括科特迪瓦二期、肯尼亚基苏木二期、塞内加尔三期、几内亚项目,未来随着这 5 条陶瓷生产线陆续在 2026 至 2027 年内投产,建筑陶瓷有效产能将从 2 亿㎡增长至近 2.7 亿㎡,能够保证公司瓷砖有超过 30%的产能增长基础。玻璃品类方面,随着秘鲁玻璃项目今年的投产,加上明年加纳新增的玻璃项目投产,整体产能会从现有的 40 万吨增长到约 80 万吨,实现翻倍。洁具品类方面,除了乌干达的收购项目,还有加纳洁具的扩产,理论上也有不错的产能增长空间,这些也会在 2027 年内投产。除此之外,公司目前还有一些项目在论证阶段,成熟后将依法依规披露。
长期来看,在产能布局方面,依托于海外建材业务稳健良好的现金流,公司将持续贯彻“填空”的市场拓展策略,积极寻找非洲本土产能供需存在缺口的空白市场,构筑先发“卡位”优势;同时在已有本土产能区域,将根据当地市场需求情况通过产线扩建、收并购以及产品迭代升级等方式,保障公司产能布局与市场需求的精准适配。在品类拓展方面,公司将持续依托于成熟的渠道及品牌等资源,推进“主营建材品类+配套辅材”的协同发展;同时根据当地经济发展水平以及城镇化发展阶段,并结合现有销售渠道的可复用性、品牌属性的赋能效果等方面,寻求丰富建材品类的机会。此外,公司亦会持续关注南美地区的产能布局和市场拓展机会。
6、请问领导,怎么展望非洲瓷砖市场的长远空间?
近年来,非洲建材市场虽然不如中国早期发展那么快,但整体维持着较好的自然增长水平。具体来看,在消费者群体方面,非洲整体人口增速快于全球平均水平,且人口结构比较年轻,拥有一定人口红利。同时,据联合国预测,未来非洲的城市人口规模将持续扩张,至 2054 年仅撒哈拉以南地区人口规模就有望达到 22 亿人。在人均消费水平方面,非洲地区整体城镇化率及人均瓷砖消费水平相较其他成熟市场较低,其中公司重点布局的撒哈拉以南区域,相关指标在非洲范围内则处于更低水平。目前,非洲当地大规模商业住宅、商业写字楼及公共建设等正在稳步发展。同时,随着各方对非洲大陆的投资,助推当地产业升级与经济增长,或将拉动基建建设持续落地,催生建材市场需求。因此,公司目标区域具备长期消费升级和市场规模扩张的潜力,建材市场需求仍有较好的发展空间。
7、请介绍海外建材业务上半年的经营情况?
海外建材业务方面,本期公司持续推进非洲及南美市场的产能建设与区域布局,建筑陶瓷、玻璃、洁具三大品类协同发展的业务格局日趋成熟,受益于前期投产项目产能持续释放以及产品价格维持较好水平,公司海外建材业务盈利能力持续增强。2026 年上半年,公司实现建筑陶瓷产品产量约 1.10 亿平方米,同比增长约 12.5%,浮法玻璃产量超过 17 万吨,基本处于满产满销状态,最终公司海外建材业务整体实现营收 49.29 亿元,同比增长 30.7%;毛利率为 43.88%,同比增长 7.08 个百分点。
8、公司 2026 年上半年陶瓷机械经营情况如何?
今年上半年,面对全球建陶行业整体承压的宏观环境,公司持续深化全球化布局、服务化转型与技术创新,建材机械业务整体实现营业收入约 30.77亿元,其中陶瓷机械业务保持稳定发展态势,南亚等海外传统优势区域保持向好增长,中东、南北美洲等区域实现订单大幅增长,有效平滑了东南亚市场的波动,在行业下行周期中展现了较强的经营韧性。配件耗材业务方面,公司持续完善主要产区仓储物流布局与本土化服务网络建设,海外本地化配套能力持续增强,本期配件耗材订单金额在陶瓷机械业务接单中占比约 28%。此外,在跨行业/领域拓展方面,本期公司及旗下子公司在铝轮毂锻造液压机、铝挤压机等领域持续发力,实现接单收入超 3.5 亿元;同时,新投产的恒力泰智能装备新基地聚焦挤压后部辅线设备业务,亦进一步强化了公司跨领域的制造及服务能力。总的来说,不论是海外市场的深耕还是配件耗材服务、机械设备的通用化拓展,今年上半年都取得了不错的发展。
9、公司持续加大对配件耗材业务的投入,是基于什么样的考量?
配件耗材是公司陶机业务重点发力的方向之一。一方面,配件耗材部分产品使用频率较高,属于持续消耗品,可进一步加强与陶瓷下游客户的黏性与联系。另一方面,根据公开数据及公司测算,配件耗材全球市场规模相较陶机设备更为广阔,但相较于陶机设备市场头部企业占据主要份额的竞争格局,其市场集中度较低、竞争格局较为分散,因此,公司配件耗材业务规模及市场渗透率仍有提升空间。后续,依托于公司陶瓷机械设备端的客户资源、行业影响力以及产品适配等优势,公司将进一步挖掘配件耗材市场增量空间。
10、请问蓝科锂业的经营情况如何?如何展望下半年?
今年上半年,在碳酸锂市场供需阶段性偏紧、下游需求暖等因素推动下,碳酸锂整体市场价格水平较上年同期有所升。在此情形下,蓝科锂业实现碳酸锂产量约 2.02 万吨、销量约 1.78 万吨;最终实现营收 25.43 亿元、净利润 14.11 亿元,其中对公司归母净利润贡献为 6.15 亿元,同比增长约 266%,保持着较好的盈利水平及竞争优势。目前,蓝科锂业拥有 4.1 万吨/年碳酸锂产能,其碳酸锂销售价格随行就市,近年来碳酸锂市场价格波动较难预测,因此蓝科锂业下半年的经营数据,还请关注公司后续披露的定期报告。
科达制造(600499)主营业务:建筑陶瓷机械及海外建材的生产和销售,战略投资以蓝科锂业为主体的锂盐业务,另有锂电材料及装备、液压泵、智慧能源等培育业务。
科达制造2026年中报显示,上半年度公司主营收入103.92亿元,同比上升26.92%;归母净利润12.84亿元,同比上升72.39%;扣非净利润13.0亿元,同比上升85.7%;其中2026年第二季度,公司单季度主营收入56.66亿元,同比上升28.14%;单季度归母净利润6.98亿元,同比上升75.26%;单季度扣非净利润7.29亿元,同比上升93.53%;负债率45.92%,投资收益7.25亿元,财务费用3.22亿元,毛利率31.91%。
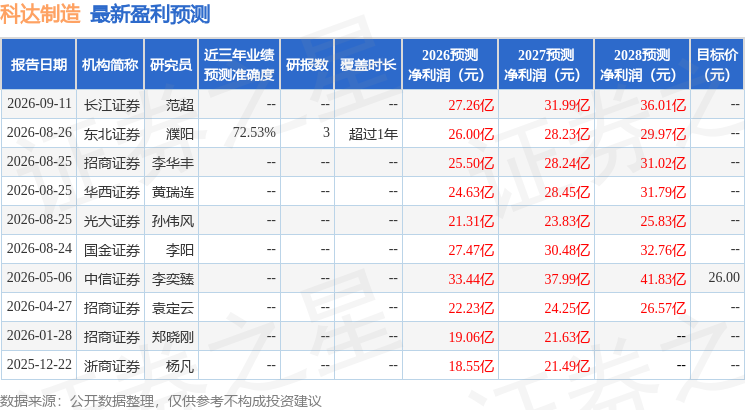
该股最近90天内共有6家机构给出评级,买入评级4家,增持评级2家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出2190.18万,融资余额减少;融券净流入280.12万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。