

美国银行最新全球基金经理调查显示,33%的受访者把债券收益率无序上升列为市场最大尾部风险。与此同时,净48%的基金经理低配债券,创2022年5月以来最高水平。
债券市场的持续抛售,正在改变全球基金经理最担心的风险。美国银行最新全球基金经理调查显示,33%的受访者将“债券收益率无序上升”列为市场最大尾部风险,高于8月的27%,并首次超过此前居首的AI泡沫担忧。
这一变化发生在全球长端利率快速上行之际。9月15日,美国10年期国债收益率升至5.02%,创2007年以来最高水平。能源价格上涨、通胀压力以及债务供应增加,共同推动债券价格承压。
美国银行9月调查显示,基金经理对债券的配置已经降至多年低位。净48%的受访基金经理低配债券,为2022年5月以来最高水平;与此同时,“做空美国国债”已经成为调查中第二拥挤的交易,仅次于做多全球半导体股票。
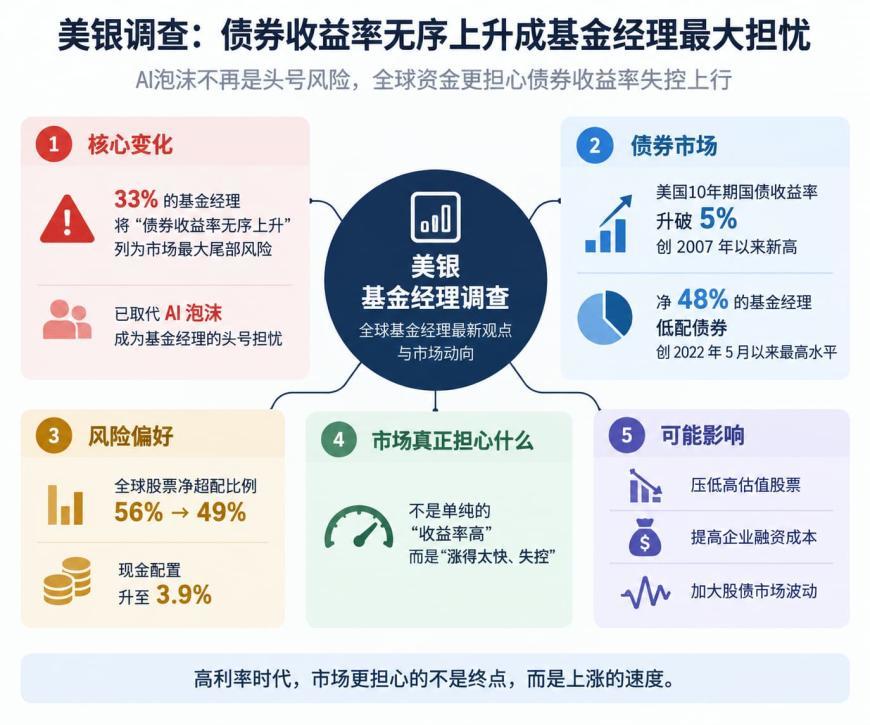
基金经理的担忧并不是收益率达到某个绝对水平,而是上涨速度失控。美国10年期国债收益率突破5%后,债券收益率对股票估值、企业融资成本以及经济活动的影响开始受到更多关注。收益率快速上行会提高折现率,尤其对估值依赖远期利润的高成长股票形成压力。
这种压力已经反映在投资者情绪上。调查显示,全球股票净超配比例由8月的56%降至49%,基金经理平均现金配置则由此前低位升至3.9%。美国银行策略师迈克尔·哈特内特(Michael Hartnett)表示,风险资产此前过度乐观的情绪正在降温。
不过,这还不是一次全面撤离风险资产。49%的净超配水平意味着全球股票仍获得明显偏高配置,而且基金经理对企业盈利和经济增长仍较乐观。调查中,预计未来一年企业利润实现两位数增长的受访者比例升至2021年8月以来最高。
这使当前市场形成了一种明显分化。投资者一方面降低股票超配、增加现金,另一方面又继续大幅低配债券。债券价格已经经历明显下跌,但不少基金经理仍不愿增加久期资产,显示他们对收益率是否真正接近顶部仍缺乏信心。
美国银行调查还显示,当被问及什么因素能够促使资产配置者转向超配政府债券时,27%的受访者认为,美国30年期国债收益率需要升至6%或更高的“有吸引力”水平;另有19%认为,需要先看到股票市场出现重要顶部。
这种谨慎也解释了为什么“无序上涨”比单纯的高收益率更令市场担忧。较高利率本身可以提高债券的长期投资回报,但如果收益率在短时间内急升,股票估值、信贷融资和企业资本开支可能同时受到冲击,金融市场的调整速度可能快于基本面的变化。
目前,美国10年期国债收益率已经进入5%以上区域,但风险资产尚未出现与债券市场同等程度的重定价。彭博数据显示,标普500指数此前仍距离8月创下的纪录高位不到3%。这意味着,接下来市场关注的重点,将更多落在收益率的上涨速度,而不仅仅是5%这一整数关口。
来源:金十数据