


证券之星 赵子祥
度小满金融旗下核心信贷品牌有钱花,曾是互联网消费信贷头部选手,近一年却多重承压。黑猫投诉平台累计投诉已超6万条,暴力催收、高额罚息、息费不透明与协商不畅反复出现。
证券之星注意到,公司放贷主体重庆度小满小贷今年4月份将8.4亿元不良贷款挂牌,底价仅1100万元、约0.13折起拍;首席风险官孙云丰、首席财务官朱白帆等核心高管2025年底密集退出;估值从分拆时约260亿元缩水至110亿元。
叠加年初助贷新规的冲击,公司被曝人员优化、部分业务线暂停借款。投诉、坏账、人事与估值交织,这家头部助贷平台正站在转型关口。
超六万条投诉压顶,催收与息费透明度受质疑
围绕有钱花产生的用户投诉并非新近才出现,但在2025年以来呈现集中化、同质化特征。根据黑猫投诉平台“有钱花”公开页面,本文2026年9月中旬查询时,其累计投诉量约6.4万条,近30天新增452条。
平台数据同时显示,企业侧回复率接近100%,但近30天投诉完成率约为45.6%,累计完成率约82.8%。换言之,短期内真正让用户确认结案的不足一半。若以度小满品牌全口径统计,据新浪财经等媒体2026年4月报道,相关投诉量已超过9万条。
投诉内容高度集中于两类问题。其一是贷后催收。多名用户反映,逾期后遭遇短时间内高频呼叫,有用户称单日催收电话达数十次、最短间隔不足15分钟;在本人未失联的情况下,催收方仍联系亲友、同事甚至社区工作人员;还有用户投诉平台将个人信息转授第三方机构。AI机器人车轮战、施压借款人另行借贷周转、疑似伪造律师函等情形亦有出现。
其二是息费透明度与定价机制。度小满官方公示综合年化利率为7.2%至24%,但近期投诉已聚焦定价细节。有从未逾期的老用户称,利率从约7.2%跳升至23.976%后长期固定,多家银行资金方均如此,询问依据仅得“未超过24%”回复。
有用户称5万元贷款合同载明年化23.4%,自测IRR约25.5%;另有用户称借款四万余、利息已还近四万,客服口头称年利率36%。黑猫投诉中还有用户反映,其借款发生在“还呗”APP,部分服务费由“还呗”运营主体上海数禾信息科技收取,重庆度小满小贷仅为该笔借款的资金方之一;上海数禾为分众传媒旗下企业,与度小满无股权关系,二者息费分属不同主体。
值得一提的是,上述均为用户单方陈述与自测,未经核查或司法认定。经复算,该笔5万元12期、月供4713.47元贷款名义年化恰为23.4%,复利IRR约26.08%,自测值存在口径差异;36%一说无书面证据。
但大量用户投诉仍反映出一些共性问题。资金方频换而利率长期“顶格”,息费多主体收取、综合成本告知不足。在综合融资成本24%上限的监管口径下,定价透明度已成比利率高低更敏感的合规命题。
8.4亿元坏账0.13折转让,资产质量信号几何
公开资料显示,有钱花是度小满金融(原百度金融)旗下个人消费信贷品牌,2016年9月上线,放贷主体为重庆度小满小额贷款有限公司。产品包括满易贷、尊享贷及教育、医美场景分期,依托AI与大数据风控提供线上借款,资金来自自有小贷及合作银行、消金公司,借款记录接入央行征信。
如果说投诉反映的是用户端的体感,那么不良资产转让披露的则是资产负债表的真实温度。
据公开资料,重庆度小满小额贷款有限公司近期挂牌转让一笔总金额8.4亿元的不良贷款资产包,其中债权本金余额4.4亿元,占比约52.5%,其余为利息、罚息及费用;意向受让方限定为获得金融不良资产批量收购业务许可的金融资产管理公司和地方资产管理公司,转让底价仅1100万元。以此测算,底价约为资产包本息总额的0.13折,约为本金的0.25折。
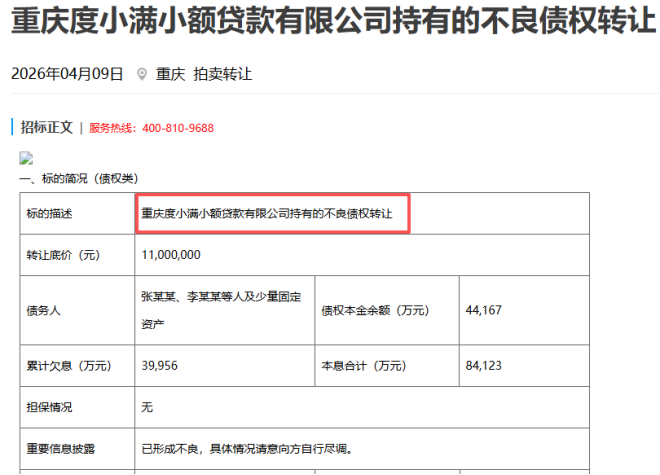
需要厘清的是主体关系。度小满是公司品牌,有钱花是信贷产品品牌,而重庆度小满小贷正是有钱花贷款的核心持牌放贷主体。其官方公示明确,获客渠道包括“有钱花”APP、“度小满金融”APP及有钱花官网,主营产品为消费贷(满易贷)、周转贷和教育医美场景贷。因此,这笔不良包中的债权,主要来自有钱花用户的自营表内贷款。
不良资产包的转让价格,本质上是市场对回收率的预期定价。AMC接包后仍需承担催收、诉讼等成本,如此低的折扣通常对应账龄较长、历经多轮催收仍未收回的资产。单笔不良转让在行业内属常规操作,但8.4亿元的体量与0.13折的底价同时出现,仍被市场视为资产质量承压的信号。
核心高管密集退出,估值腰斩后的收缩
与坏账挂牌几乎同步,度小满信贷主体在2025年底经历了一轮密集人事变更。
工商信息显示,2025年12月,重庆度小满小额贷款有限公司法定代表人及董事长由朱白帆变更为唐小棚(唐小棚系由董事改任董事长,并继续兼任经理),张凯、孙云丰不再担任董事或监事,由孙健、陈爽、应叶接替。
其中孙云丰是百度历史上首位Fellow,2004年加入百度,2018年出任度小满首席产品架构师,2019年起担任首席风险官,官至高级副总裁;朱白帆2015年加入百度、2018年随金融板块分拆转入度小满,2022年起担任首席财务官。
二人均被视为度小满“名片级”高管。公开信息显示,朱白帆目前仍担任境内牌照持股平台度小满(重庆)科技的法定代表人,孙云丰仍位列集团高管团队,此次退出主要集中在小贷及支付等具体经营主体。
人事调整并非孤例。2025年8月,度小满科技(北京)法定代表人、董事长、总经理由许冬亮变更为张文斌;同年12月,度小满支付也完成换帅。半年之内多个核心主体同步变更,在度小满分拆独立以来并不多见。
资本市场的态度同样发生了变化。2018年4月,百度金融分拆为度小满,获得TPG、凯雷投资集团领投的超19亿美元融资,投后估值约260亿元。而据胡润研究院2024年全球独角兽榜,度小满估值已降至约110亿元,较高点缩水超过一半,上市计划数次传出却至今未有实质进展。
估值重估的背后,是商业模式的政策环境之变。2025年10月,金融监管总局《关于加强商业银行互联网助贷业务管理 提升金融服务质效的通知》正式施行,要求借款人综合融资成本符合国家有关规定(业内普遍按24%的司法保护上限口径理解)、平台不得以任何名义向借款人直接收取息费、银行必须自主风控且核心环节不得外包。
客观来看,度小满的压力兼具个体经营问题与行业周期底色,在消费信贷需求走弱、助贷监管全面收紧的背景下,其仍保有数千亿元放贷规模和正向盈利。
但6万余条投诉中反复出现的催收与罚息争议、0.13折转让的不良资产、核心高管的集中退出,以及估值腰斩与人员收缩,共同指向流量获客、助贷分费、规模扩张的旧增长逻辑已近尽头。
能否将AI技术积累转化为合规能力与资产质量的实质改善,在24%利率红线内重构可持续的盈利模型,是这家“百度系”金融科技公司下半场的关键考题。(本文首发证券之星,作者|赵子祥)