

智通财经APP获悉,9月16日,乘联分会发布周度车市扫描。9月1-13日,全国乘用车市场零售51.5万辆,同比去年9月同期下降23%,较上月同期增长4%,今年以来累计零售1,223.1万辆,同比下降21%;9月1-13日,全国乘用车厂商批发55.0万辆,同比去年9月同期下降22%,较上月同期增长22%,今年以来累计批发1,773.3万辆,同比下降6%。
新能源:9月1-13日,全国乘用车新能源市场零售36.2万辆,同比去年9月同期下降10%,较上月同期增长16%,今年以来累计零售703.6万辆,同比下降12%;9月1-13日,全国乘用车厂商新能源批发41.1万辆,同比去年9月同期增长1%,较上月同期增长26%,今年以来累计批发1,018.9万辆,同比增长9%。
渗透率:9月1-13日,全国乘用车市场新能源零售渗透率70.3%;9月1-13日,全国乘用车厂商新能源批发渗透率74.7%。
生产:9月第一至二周,全国纯燃料轻型车生产21.5万辆,同比下降51%,较上月同期增长71%;9月第一至二周,混合动力与插混总体生产17.4万辆,同比下降20%,较上月同期增长33%。
2026年9月全国乘用车市场零售销量走势
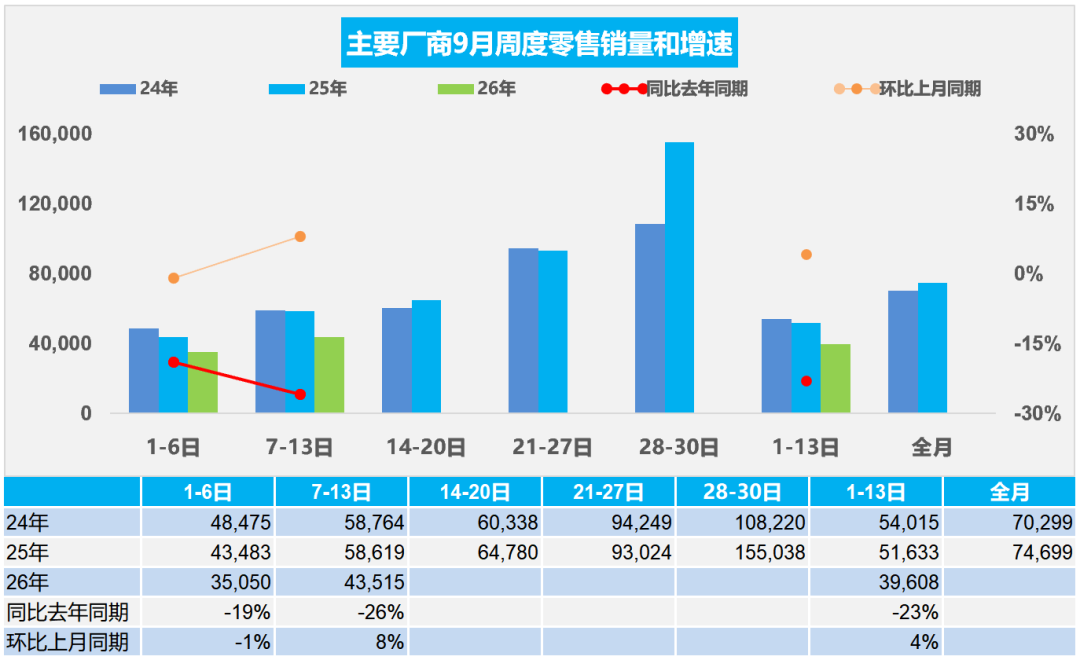
9月第一周全国乘用车市场日均零售3.5万辆,同比去年9月同期下降19%,较上月同期下降1%。
9月第二周全国乘用车市场日均零售4.4万辆,同比去年9月同期下降26%,较上月同期增长8%。
9月1-13日,全国乘用车市场零售51.5万辆,同比去年9月同期下降23%,较上月同期增长4%;今年以来累计零售1,223.1万辆,同比下降21%。
9月市场进入传统“金九银十”消费旺季,终端客流有望持续回暖。宏观层面,8月制造业PMI环比回升、CPI平稳,经济呈现“需求边际回暖、总量低位企稳”的运行特征,为车市回暖提供底部支撑。但9月面临去年同期的超高基数——2025年9月部分地区补贴停发前的抢购热潮推动当月零售创下历史峰值,高基数的效应将进一步抑制今年9月回升效果。
9月,乘用车市场进入传统销售旺季,地方促消费政策与车企促销活动持续,利好消费者需求释放,前期上市的新品持续上量,新上市的澎程系列等新车带来人气提升支撑市场表现。往年“金九”是大盘普涨,首购、换购一起释放,燃油、新能源都能分到增量;今年是存量博弈,此消彼长,增量基本集中在新能源,燃油车似乎没有新增需求。
7月末以来年内汽油累计上调已超830元/吨,而电动车新品魅力愈强,燃油车消费意愿持续受抑制。上游原材料价格有所回落,加之行业“反内卷”共识逐步深化,上游利润暴涨;但价格压力从上游向整车端传导,虽然库存不高,但经销商运营压力仍在持续加大。
2026年9月全国乘用车厂商批发销量走势
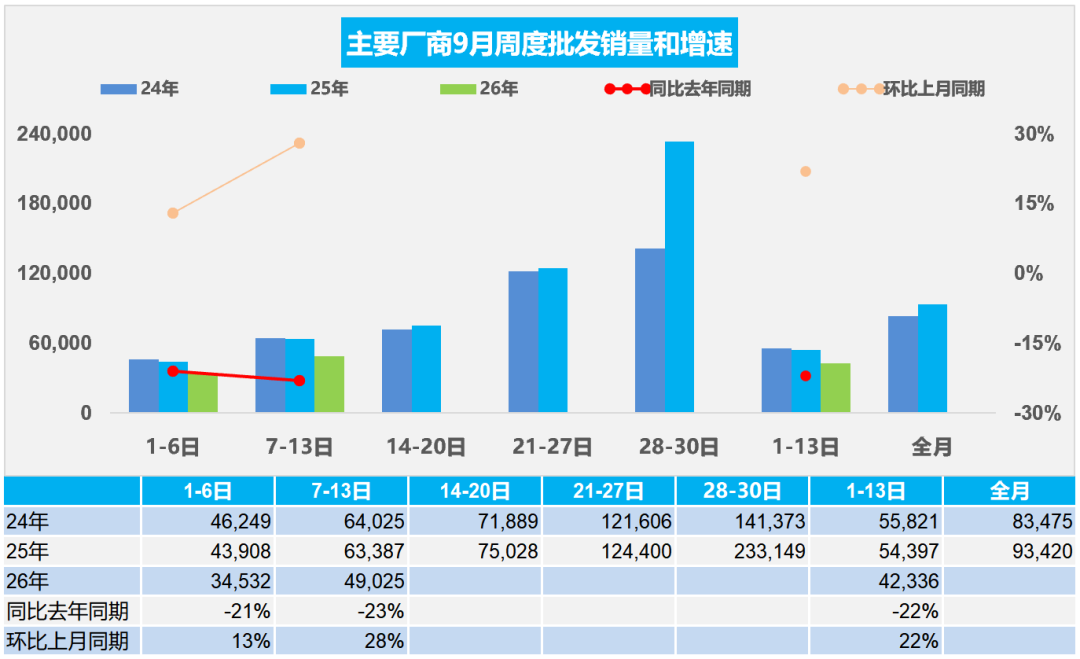
9月第一周全国乘用车厂商日均批发3.5万辆,同比去年9月同期下降21%,较上月同期增长13%。
9月第二周全国乘用车厂商日均批发4.9万辆,同比去年9月同期下降23%,较上月同期增长28%。
9月1-13日,全国乘用车厂商批发55.0万辆,同比去年9月同期下降22%,较上月同期增长22%;今年以来乘用车累计批发1,773.3万辆,同比下降6%。
往年"金九银十"燃油车能分到的蛋糕,今年高油价下的油车需求会被进一步压缩。由于燃油车零售持续大幅度下降,9月前两周的燃油车内需生产下降51%,因此厂商销量总体低迷,前两周燃油车厂商批发下降53%。新能源车大部分品牌目前缺乏热销车型,但厂商还要稳定的生产节奏,作为庞大的产业链体系,不可能按照订单简单的排产,还要考虑产销目标。大部分厂商销量和直营订单销售已经转为目标销售,没有积压订单也要实现部分车型的销量目标,因此前两周的厂商直营零售稍有改善,新能源渗透率异常偏高。
2026年8月汽车工业增加值增长8.7%
今年以来,扩内需、促消费政策措施持续落地见效,我国消费市场发展质量不断提升,消费新业态新模式活力迸发。低端车市是车市发展的关键,由于低端车市不旺,消费必然不旺。
1—8月份,社会消费品零售总额327,569亿元,同比增长1.1%。其中,汽车消费额25,805亿元,同比下降14%;除汽车以外的消费品零售额301,764亿元,增长2.7%。8月份,社会消费品零售总额39,824亿元,同比增长0.4%。其中,汽车消费额3,279亿元,同比下降19%;除汽车以外的消费品零售额36,545亿元,增长2.5%。1—8月份,新建商品房销售面积49,880万平方米,同比下降12.1%;其中住宅销售面积下降13.0%。
8月份,规模以上工业增加值同比实际增长5.2%,其中8月汽车工业增加值增长8.7%,汽车工业生产表现很强。1—8月份,规模以上工业增加值同比增长5.3%,汽车增长7.4%。
2026年1-8月汽车生产2,031万辆,同比下降3%,新能源汽车生产1,059万辆,同比增长11%,渗透率52%;燃油车生产972万辆,同比下降15%;2026年8月汽车生产270万辆,同比下降3%,新能源汽车生产165万辆,同比增长22%,渗透率61%;燃油车生产105万辆,同比下降26%。
2026年1—8月份,汽车行业固定资产投资同比下降6%,仍高于-7.2%的各行业平均水平。近期投资压力大的是第三产业,尤其是公共基础设施、教育、文化、卫生投资下降剧烈。
当前,虽然极力稳定国际油价,但高油价冲击产业链供应链稳定和消费需求仍较明显,高物价,衣食支出暴增,有效需求不足、市场缺乏活力等问题挑战仍然存在,行业稳增长任务依然艰巨。
由于2026年以旧换新的乘用车补贴力度远低于商用车,因此商用车补贴推动新能源零售增长特别好,新能源乘用车暴跌。目前乘用车低端消费压力很大,期待未来能有长效的强力接续政策,减免购车人员个税、推动新能源车下乡、设立经济型电动车标准、优化C7经济型电动车驾照申领、给200公里以下续航的合规纯电动车车购税更大优惠、鼓励结婚和生育购车等更多的改善措施,拉动购车消费促进经济增长。
8月全国皮卡出口占70%
皮卡产销: 2026年8月份皮卡市场销售5.4万辆,同比增长29.5%,环比下降3.9%,处于近5年的当月高位水平。1-8月销量45.5万辆,增长17.8%。
国内市场和出口市场格局差异化明显。长城汽车持续保持强势皮卡领军地位,国内外表现均较平稳。受出口持续同比增长促进,上汽大通、江淮汽车、郑州日产、长安汽车表现较强。在国内皮卡零售市场,长城汽车、江铃汽车、郑州日产、雷达汽车、江西五十铃等表现较好,国内“皮卡一超多强”格局继续保持。
皮卡出口:皮卡的海外市场远大国内市场需求,不要指望国内市场的不切实际的预期,出海是皮卡企业高增长的唯一选择。2026年8月全国皮卡出口3.8万辆,同比增长82%,环比下降5%;2026年1-8月全国皮卡出口26.6万辆,同比增长45%,行业出口占比继续保持高位。2024年皮卡出口占比皮卡总销量的45%,2025年皮卡出口达到50%,2026年累计皮卡出口达到55%,2026年8月皮卡出口达到70%,中国自主皮卡出口提升较好。
新能源皮卡:2024年全国新能源皮卡销量2.1万辆,同比增长170%;2025年新能源皮卡7.3万辆,增长243%,2026年8月新能源皮卡0.9万辆,同比增长150%,环比下降2%;2026年1-8月新能源皮卡6.2万辆,同比增长18%;形成年初新能源皮卡稍弱于燃油皮卡总体增速的走势。
随着电动化和乘用化的发展,皮卡市场的空间仍将逐步改善。8月新能源皮卡销量中:比亚迪皮卡海外销量4,300辆、吉利雷达电动皮卡2,202辆、郑州日产1,058辆、长安增程皮卡606辆,其它皮卡企业的新能源车也有一定规模。伴随着国内新能源皮卡市场启动,逐步培育市场,预计中国皮卡未来将会更快的发展来满足国内外需求。
2026年8月乘用车市场价格段跟踪
2026年车市销量萎缩剧烈,单价有所提升,低端市场需求不足,消费被动升级。影响价格变化的主要是结构变化和销量变化,量价关系是相反的价高量跌、价低量增。2025年乘用车均价是16.8万元,较2024年均价下降1.6万元。2026年8月乘用车均价17.1万元,均价较同期提升0.5万元。其中常规燃油车价格持续上升,市场萎缩在中低端很明显,而高端萎缩慢,因此从2021年的16.6万元上升到2024年的18.8万元。2025年随着高端燃油车的较快萎缩,2025年的均价降低到17.7万元,常规燃油车2026年8月均价17.9万元,燃油车市场全面剧烈萎缩。
而新能源车的均价近期逐步下降,从2023年的均价18.4万元,下降到2024年的均价18.0万元,新能源车2025年的均价16.0万元,价格下降明显。但2026年8月是16.6万元,涨价0.8万元,量跌价升,体现新能源车消费的结构性变化,入门级消费被抑制。
2026年豪华车均价33万元,较2025年下降0.3万元;2026年8月豪华车均价33万元,较同期升0.2万元。2026年合资品牌17.2万元,较2025年基本持平;2026年8月均价17万元较同期基本持平。2026年新势力23.4万元,较2025年下降0.7万元;2026年8月均价22.2万元,较同期下降1.7万元。2026年自主品牌均价12.9万元,较同期增长0.7万元;2026年8月自主品牌均价12.9万元,较同期增长0.8万元。
中国汽车普及仅有254辆/千人,而汽车消费普及是未来最重要趋势,电动化的低成本带来车价持续下降是趋势。目前随着车购税免税政策退出后,新能源车免税技术指标的升级,部分短续航和高耗电车型面临改款压力。8月的A00级电动车剧烈萎缩带来均价的上升,购车门槛提升,可购买群体规模下降,2026年销量增长压力较大。