


A股迎来久违的放量反攻,4170只股飘红,科创50涨超4%,半导体强势反弹,存储芯片、CPO概念集体爆发。
日韩股市收涨,日经225指数收涨0.69%,韩国综指收涨1.37%。
全球市场不平静。。
油价一路狂飙,通胀警报重新拉响。
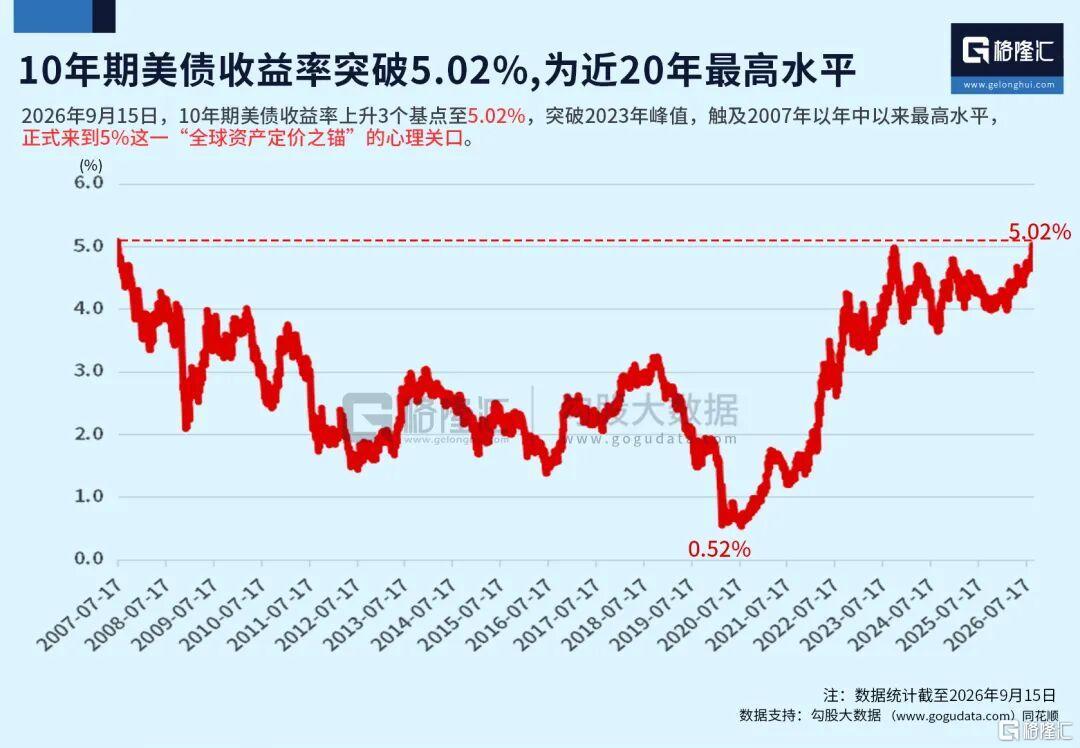
全球债市越抛越凶,10年期美债收益率冲破5%,创2007年以来新高。
(本文内容均为客观数据信息罗列,不构成任何投资建议)
周二,WTI原油上涨4.38%,布伦特原油上涨2.9%,美国柴油期货创下历史新高。10年期美债收益率盘中升至5.041%,刷新最近20年来高位。
美股三大指数集体回落。道指下跌0.63%,标普500指数下跌0.45%,纳斯达克指数下跌0.78%。
比原油更麻烦的,是柴油。
汽油涨价主要影响大家开车,柴油涨价影响的却是货车、物流、农机、建筑和粮食生产。几乎所有商品,都要靠柴油运输。
最后这些成本还是会落到消费者头上,这才是市场真正害怕的地方。
美国8月CPI同比上涨3.4%,明显高于美联储2%的目标,现在原油重新站上100美元,柴油又创下历史新高,油价正在重新点燃通胀。
更棘手的是,对付这种通胀,美联储并没什么直接办法。
加息不会增加原油供应,只能压低消费、投资和贷款需求,让整个经济慢下来。说白了,油价负责推高通胀,美联储只能踩下经济刹车。
油价刚刚起飞,债市先崩不住了。
全球长期国债遭到集中抛售,收益率全线冲高:
美国10年期国债收益率最高升至5.04%,创2007年以来新高;
美国30年期国债收益率一度升至5.40%;
德国10年期国债收益率升至3.572%,创2009年以来新高;
英国10年期国债收益率升至5.45%左右,创2007年以来新高;
日本10年期国债收益率升至3.035%,20年期升至3.925%,30年期升至4.19%;
七国集团10年期国债平均收益率已经升至4.285%,创2008年年中以来最高水平。
数据显示,全球债市都在为通胀重新定价。
美国最新一场20年期国债拍卖,也反应了这种定价变化。
美国财政部拍卖130亿美元20年期国债,得标收益率达到5.420%,较上次的5.204%大幅上升21.6个基点,创该品种2020年恢复发行以来新高。
投标倍数为2.57倍,略高于上次的2.53倍,却低于此前十次拍卖2.62倍的平均水平。通常被用于观察海外机构和大型资管需求的间接投标人,获配比例降至约52.5%。
美国国债不是卖不出去,只是想让别人把钱借给美国20年,必须付出更高利息。
这才是美债眼下面临的真正压力。
摩根大通的最新调查同样显示,美债空头占比一周内增加10%,升至19%,创2019年有记录以来最大单周增幅。
越来越多资金正在押注:美债还会继续下跌,收益率还会继续上升。
10年期美债收益率突破5%,为何会让全球市场紧张?
它不是一条普通利率,而是全球资产定价的重要参照。美债收益率越高,持有股票需要获得的回报就越高。
资本市场方面,企业未来盈利折算到今天,也会变得更不值钱,估值主要依赖远期增长的科技股、AI股,受到的压力通常更加直接。
房贷利率、消费贷款、企业融资、商业地产再融资,都会受到影响。高负债企业要付出更多利息,准备发债建设AI基础设施的科技巨头,也会面对更高的资金成本。
5%不是一个自动触发股灾的魔法数字,它真正改变的是全球资产之间的性价比。
今夜,最关键的变量揭晓,美联储要摊牌了。。
北京时间周四凌晨2点,美联储将公布利率决议和最新经济预测。半小时后,美联储主席沃什召开新闻发布会。
一个月前,市场认为本次加息的概率只有33.1%,现在这组数字已经接近95%,市场对加息的定价已经接近一边倒。
这也将是美联储三年多来的首次加息。
不过,市场真正等待的并不是这25个基点,更重要的是三个信号。
美联储如何判断油价冲击,是短期扰动,还是会扩散到工资、服务价格和长期通胀预期?这只是一次调整,还是新一轮加息周期的开始?沃什又愿意为了压低通胀,承受多大程度的经济和市场压力?
今晚真正重要的不是“加不加”,而是美联储能否重新稳住市场预期。
过去几年,市场已经习惯了一套简单逻辑:经济走弱,美联储降息,流动性重新宽松,风险资产获得支撑。
现在,这套逻辑遇到了新变量。
油价超过100美元,通胀重新抬头;美债收益率突破5%,融资成本不断上升;全球债务又处在历史高位。经济一旦转弱,美联储未必能马上降息。通胀一旦继续升温,它甚至还要加息。
这才是全球市场正在重新适应的变化。
尽管25个基点并不算大,真正影响下一阶段市场的,是沃什能否让投资者相信:美联储仍有能力压住通胀,又不会把高负债的金融体系压出裂缝。
全世界等待的,就是这个信号。