



巨头、连锁、酒企纷纷入局
“打酒铺”迎来“三足鼎立”
最近,沉寂多时的“微醺经济”,又乘着“打酒铺”的东风,回来了。
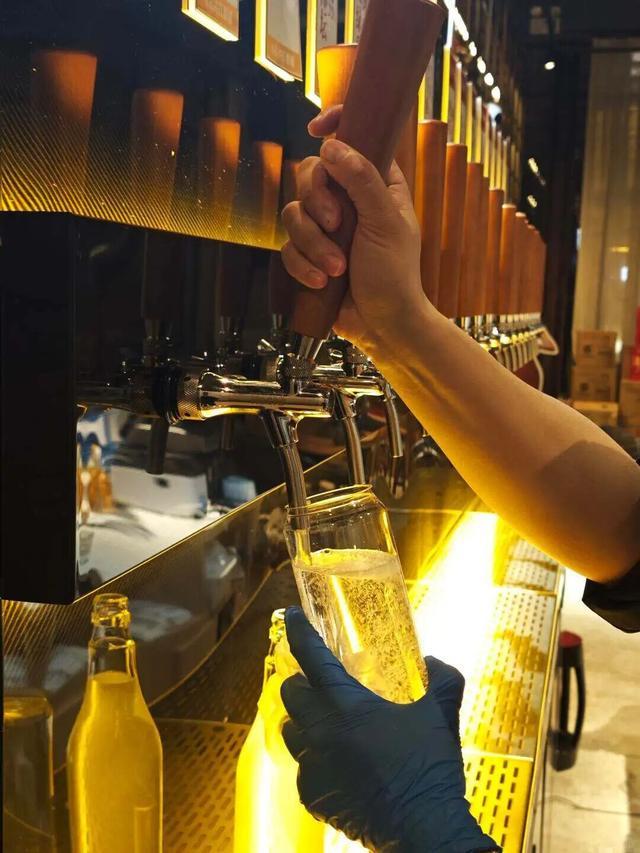
就在前几天,古茗在杭州银泰in77的旗舰店里,推出了首台现打啤酒机,小程序同步增加了“现打鲜啤”入口,并上线了“经典生啤”和“三重柚拉格”两款产品,售价分别为15元/杯(500ml),和18元/杯(500ml)。
工作人员透露,“酒饮的销量超出预估”,但目前该项目仅为单店测试,未来是否推向全国,官方尚未给出明确回应。
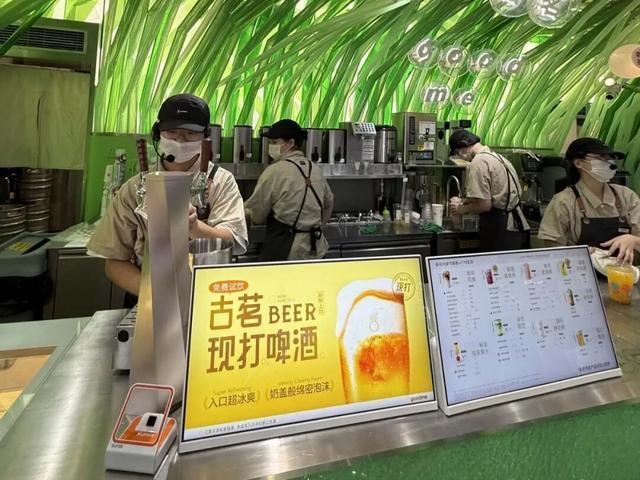
按杯售卖、即买即走,古茗的动作,与近两年走红的“打酒铺”生意极为类似。
不过,真正让这条赛道升温的,是手握大笔资金与流量的跨界巨头。
早在2025年10月,蜜雪集团就发布公告称,以合计约2.97亿元的对价取得鲜啤福鹿家53%的股权,正式将福鹿家纳入“蜜雪宇宙”。
此后,鲜啤福鹿家的门店扩张明显提速:官方数据显示,其门店数量从2025年初的260家,迅速增加到2026年7月底的超3500家。今年7月,鲜啤福鹿家副总经理邱腾宇曾透露,鲜啤福鹿家全国标准门店日均营收在今年5月30日达到3006元,同比提升30%。
不止蜜雪,今年4月,美团在重庆开出了歪马送酒的首家鲜酒铺门店,主打啤酒、米酒、白酒鲜打及外送业务;5月底,在江苏徐州盒马鲜生门店,盒马酒铺落地,以“店中店”模式切中赛道。
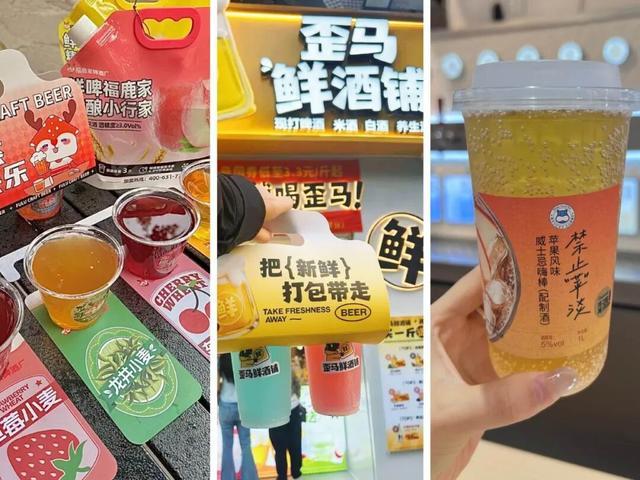
巨头之外,一批新兴连锁品牌,也在迅速崛起。
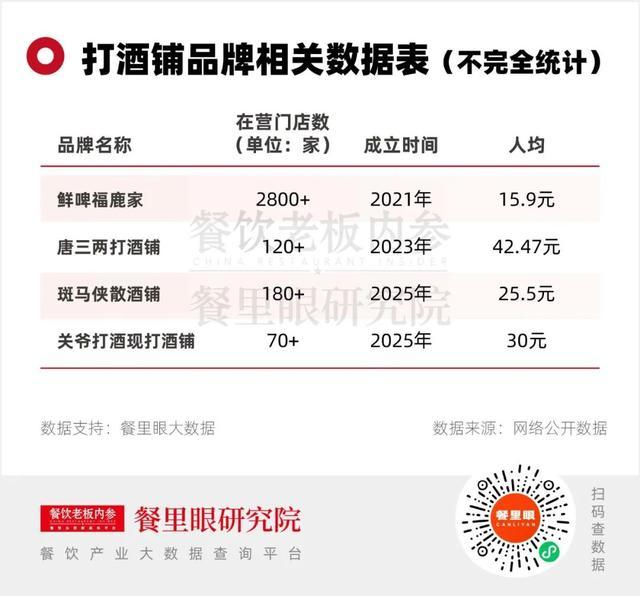
唐三两打酒铺,在2025年3月完成了近千万元天使轮融资,投资方为元气森林创始人唐彬森创立的“挑战者创投”。当时,品牌高调宣布在2028年将实现“五年万店计划”。公开信息显示,截至今年9月,开出了120多家门店。
而2025年成立的斑马侠,拓张速度更快,成立不到两年时间,门店数量也超过了180家+;关爷打酒现打酒铺,门店也接近百家。
此外,同年成立的如灿伯伯打酒铺、李不愁打酒铺的门店规模也已达10家以上。
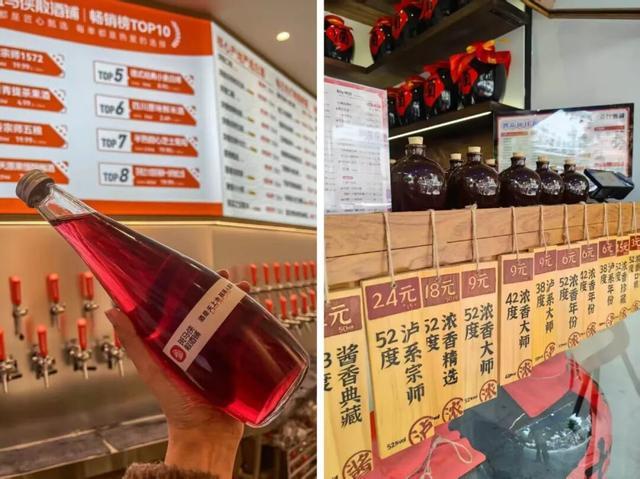
当新玩家忙着跑马圈地,老牌酒企也亲自下场了。
2025年12月,古井贡酒在安徽亳州开出首家“古井轻养社·打酒铺”,“前店后坊、现打现卖”,50毫升最低仅需2.9元,截至今年4月,已经开出了47家门店;几乎在同一时间,口子窖的“口子酒坊”首店也顺利落子,今年1月甚至实现了8城14店集中开业。

亏损、闭店、调模式
跑不动的小酒馆
打酒铺的生意如日中天,另一边的小酒馆依旧深陷泥沼。
9月7日,茶颜悦色深夜发布公告,宣告旗下子品牌“昼夜诗酒茶·艺文小酒馆”暂停独立运营,预计在2026年10月31日前将陆续关闭全部门店,目前约有20家店。
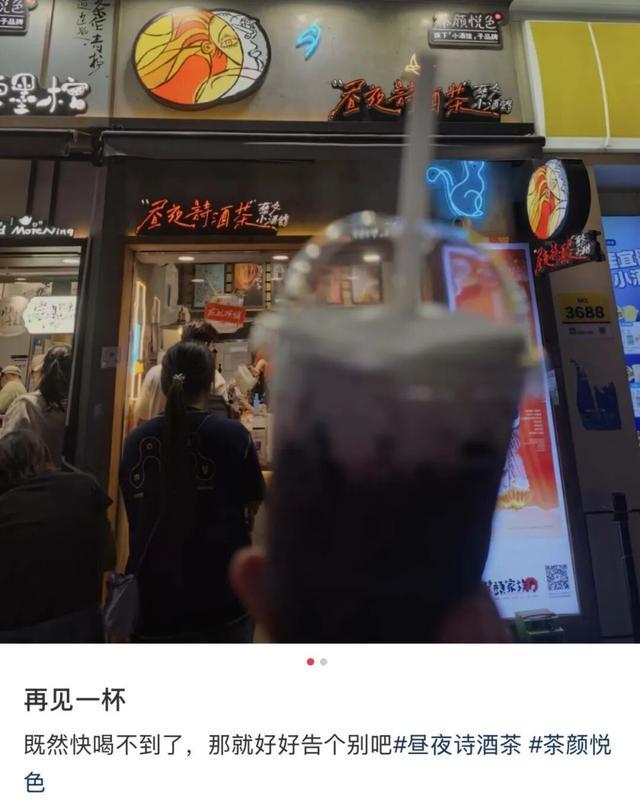
茶颜悦色“告别信”里重点提到:商业模型没被验证、情绪消费的堂食酒水和“第三微醺空间”不是刚需,无法形成持续健康的流水。换言之,是品牌和模型的模糊定位。
“我们希望在这里呈现更多的酒的产品和丰富度,形成品牌记忆点。可现在,想喝酒的人来了,觉得这里不够酒吧。不喝酒的人来了,却要面对一半的酒类菜单。”
至此,茶颜家族又少一子。此前,茶颜悦色旗下子品牌“小神闲茶馆”也于7月31日全部关停。
从“小酒馆第一股”海伦司财报来看,2026上半年实现营收2.32亿元,同比下滑20.3%;净利约0.14亿元,同比暴跌72.7%;报告期内,海伦司全球门店555家,而截至2026年8月26日继续减少至541家。
2021年,海伦司登上港交所,被冠以“国内小酒馆到一股”,公开信息显示,海伦司上市当天,市值一度突破303亿港元,当年,海伦司以18.36亿元营收达到巅峰。
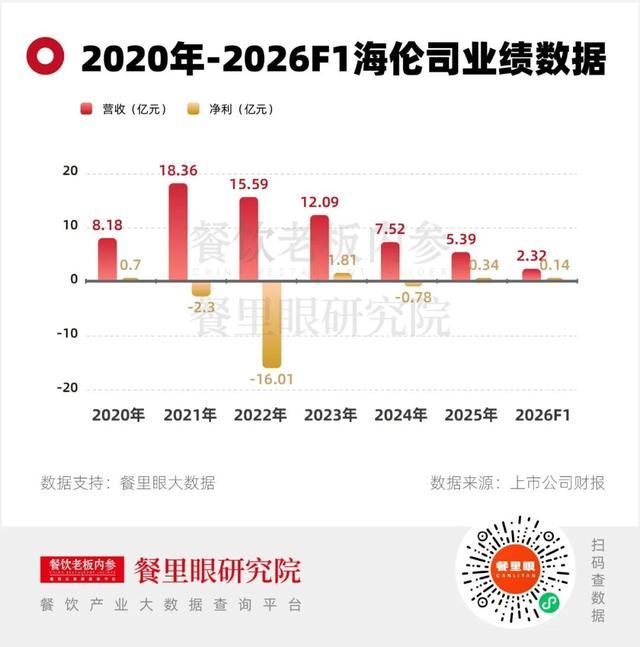
上市后的海伦司,等来的不是门店扩张和业绩向上,而是连续4年营收下滑,从巅峰的18.35亿跌至2025年的5.39亿;净利在上市当年亏损约2.3亿,2022年大幅亏损超16亿。
上市至今五年,截至发稿前,海伦司的市值16.07亿港元,和巅峰期相比蒸发近290亿港元;股价从上市当天的最高值24.8港元,跌至目前的1.27港元。
海伦司,并非没有“自救”。
最明显的,是海伦司正在从重资产的直营模式,转为轻资产的加盟模式。
海伦司早期是全面直营,在大规模闭店和巨亏后,先尝试选出门店转向加盟,以特许合作方式开店;2023年推出“嗨啤合伙人计划”,门店模型从180-200㎡“优品店”(加盟约100万元)到90-120㎡“精品店”(投入降至50-70万元),再到“社区空间”店型约40-80㎡(40万元起步,且免收合作服务费)。越来越偏向于轻资产模式。
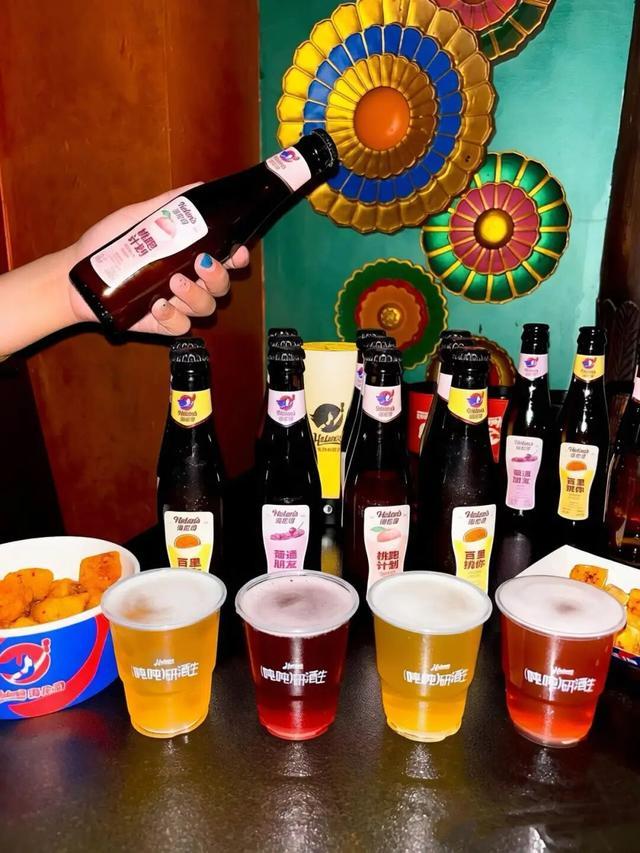
从门店数据来看,截至8月26日,嗨啤合伙人酒馆396家,占比超7成;同时契合了海伦司的下沉市场布局,海伦司在三线及以下城市的酒馆为363家。今年,海伦司试图以产品和门店体验升级来扭转局面,在开学季,海伦司推出新果啤产品和门店视觉体系的焕新,以贴合年轻客群。
一边是打酒铺的热度飙升,一边是小酒馆的失速,两种业态为何有如此大的差别?

同样是卖酒
为什么打酒铺活得更好?
先看小酒馆,早年间,融资是吸引不少餐饮人入局小酒馆的重要原因。不少餐饮小白寄希望于开一家小店赚大钱,但纵身跃入之后才发现,酒馆这门生意,并不好做。
一方面,小酒馆客单价大多维持在百元以上,几乎比得上一顿正餐。但对消费者来说,“饭不能不吃,酒可以不喝”,当消费转向理性,酒饮就成了最先被砍掉的一项。
另一方面,“微醺经济”适配的赛道正逐渐变泛,“千篇一律”的小酒馆被上下夹击。往下,有便利店调酒,十几元还能享受DIY的乐趣;往上,Bistro们带来了更能出片的“餐+酒”体验。尽管后者的客单并不占优,但环境更优、菜品更好看,复购也更高。
◎当代年轻人,把萨莉亚当“居酒屋”
但打酒铺不一样。
如果说小酒馆卖的是氛围、是社交,那么打酒铺,卖的是便利、是产品,简单来说,就是用“卖奶茶”这一已经得到市场验证的方式“卖酒”。
如果用一个字概括,就是“轻”。
其一,瞄准的场景是居家自饮、日常配餐,氛围更轻。
小酒馆沿袭了酒饮的“社交”属性,最经典的如“跳海”,一家店背后有几个群,每个群都有几千人,私域社群帮品牌找到了增长。
但小酒馆覆盖不了的独酌、居家场景,在酒饮消费中的占比正不断增加。艾媒咨询数据显示,独处自饮的消费者占比已达25.26%,另有26.75%在社交与独处场景中均有饮酒,两者合计超过52%。打酒铺,更好地承接了这部分空白。
其二,价格更低、即买即走、免费试饮,消费门槛更轻。
所谓“用卖奶茶的方式卖酒”,打酒铺们的客单也基本落在奶茶级别区间。且门店标配试饮,顾客可先尝多款酒品,满意后再下单。同时,小酒馆必须到店体验不同,打酒铺的消费流程更简单高效,下班路上顺手带一杯回家,更贴近“便利店”体验。
其三,坐标社区周边,开几十平米小店,模型更轻。
打酒铺,主打的是“社区生意”,以外卖、即取为主,因此门店面积不用过大,基本集中在20-40㎡;装修不用过重,在店外支一个大伞、放几把桌椅,搭配1-2名员工,就能搭起来一家不错的门店。根据各大品牌的招商手册,一家打酒铺的单店投资仅需10-30万元,模式更容易复制扩张。

打酒铺还能火多久?
打酒铺虽然走红,却也不意味着模式完美无缺。
比如说,社区场景本就存在生意时段不均衡,白天面临客流严重缺失。
打酒铺常见于社区场景,主打即买即走,消费场景存在瑕疵或者需要时间验证。目前门店生意整体集中在晚上18‑24点,意味着白天时段可能几乎处于闲置状态,而房租和设备等固定成本持续消耗,相较于茶饮咖啡,白酒散酒、果啤、精酿等饮品的消费时段和消费场景较为单一。
而且,打酒铺的低客单需要高复购和高客流,需要大量购买订单来覆盖房租和人工等,若是白天没有生意,仅靠晚间消费,显然难以支撑门店的长期经营,再加上鲜啤、果酒这类短保产品,若卖不出来自然也会带来损耗,这些都需要门店来承担。
此外,目前这类打酒铺的主要产品以白酒散酒,覆盖清酒、果酒、精酿啤酒等产品,随着大量新玩家涌入,产品容易出现同质化,引发价格战,而只靠低价抢客,会不断压缩利润空间,带来经营风险,产品品质下降,顾客不再买单的恶性循环。
或者说,打酒铺能否跑的通,关键看供应链能否撑得住低价和稳定出品。
此外,打酒铺的社交属性弱,主打零售带走,缺少“第三空间”的社交价值,无法承接朋友聚会等强社交需求,从这一块来说,打酒铺和海伦司一类的小酒馆,是互补,而不是谁要替代谁。
从小酒馆到打酒铺,真正变化的不是一杯酒饮品有没有市场,而是产品、空间和服务,不再能理所当然地一起获得溢价。
而无论是小酒馆还是打酒铺,需要证明自己为何值得被选择和被复购,凭什么让顾客留下来。