

近日,中国人民银行福建省分行公示,福建连江农村商业银行因违反账户管理规定、收单管理规定、数据安全管理规定、反假货币业务管理规定、未按规定履行客户身份识别义务、未按规定报送可疑交易报告、与身份不明的客户进行交易等7类违法行为,被警告并罚款574万元。多名责任人被罚:普惠金融部吴某合11.2万元、信息科技部潘某平2万元、调拨中心方某敏警告并15万元、副行长周某明3.3万元、副行长冯某2万元、合规与风险管理部林某1.5万元。
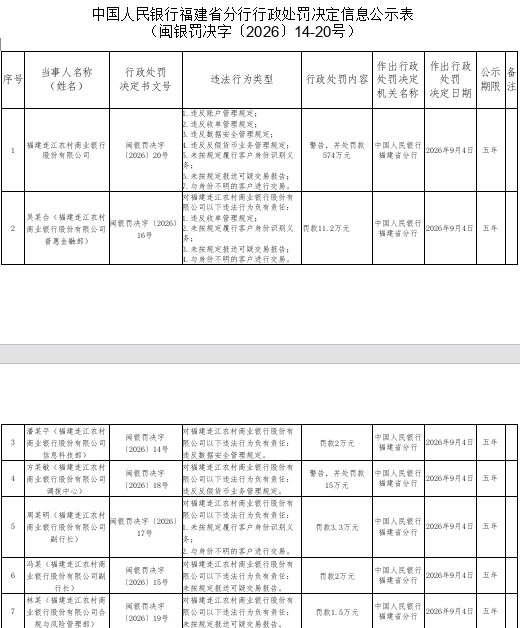
单张574万元罚单在农商行中属大额,且违法违规横跨账户、收单、数据安全、反洗钱多个领域,说明问题出在底层治理,而非单笔业务失误。多名副行长与合规部门负责人被追责,双罚制直接落到个人,问责穿透到经营层。
追责名单覆盖前中后台及总行管理层:普惠金融部、信息科技部、资金调拨中心一线负责人被处罚,合规与风险管理部负责人被追责,两名分管副行长同步领罚, “业务岗 + 科技岗 + 运营岗 + 合规岗 + 高管” 的全链条问责。
值得关注的是,这是连江农商行9 个月内收到的第二张大额监管罚单,分属两大监管体系。2025年12月29日,国家金融监督管理总局福建监管局就对该行作出处罚:因个人消费贷、个人经营贷 “三查” 不尽职,罚款 100 万元,两名责任人被警告、罚款。
从股权结构看,连江农商行属于典型县域法人农商行,股权分散,由多家本地法人企业与大量自然人股东共同持股。公开信息显示,第一大股东为福州黔榕投资有限公司,持股 5.7742%;福建世纪佳源超市、江苏云程林投资并列第二大股东,持股比例均为 5.0690%;其余股东多为本地实业企业与自然人,没有单一绝对控股股东。
这种分散化股权结构,是很多县域农商行的共同特征:股东以本地民营企业、自然人为主,容易出现股东对经营干预、治理制衡偏弱的问题,董事会、高管层的内控监督压力容易被稀释。
在关联交易管理方面,该行已按照监管要求设立董事会关联交易控制委员会,办公室挂靠合规与风险管理部,定期对外披露季度、年度关联交易管理公告,建立关联方台账管理机制,从制度文本层面搭建了关联交易管理框架。
对于县域农商行而言,关联方识别、股东关联授信、股东资金账户监测,本身就和反洗钱、账户管理高度绑定;一旦基础尽职调查失效,股东关联资金、隐性关联交易的识别风险会同步放大。县域法人机构普遍深耕本地普惠业务,账户、收单、小微结算、现金业务体量大、频次高,但长期存在 “重拓展、轻合规” 的倾向:业务放量优先,流程校验、商户审核、风险监测、数据管理、反洗钱筛查层层简化。
近年来,监管对中小银行的治理逻辑已经非常清晰:从罚业务、罚机构,转向重点罚管理、罚履职、罚缺位。
连江农商行罚单再次证明,县域机构的合规风险,从来不是单点问题,而是治理问题、机制问题、管理问题。对所有县域农商行而言,未来的合规竞争,早已不是 “不出错”,而是制度能不能落地、岗位能不能制衡、管理层能不能真正压实责任。