
大家好,我是标叔。
俄罗斯天然气价格一直谈不拢,中国难道只能继续等下去吗?
现在的情况恰恰相反。
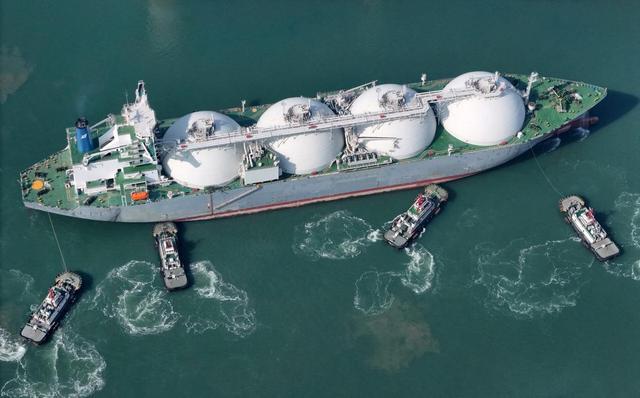
中俄500亿立方米级天然气项目还在围绕价格博弈,中国企业却又和美国公司签下20年LNG长约;另一边,中俄蒙刚刚又把乌兰巴托铁路2030年5000万吨货运目标摆上桌面,俄罗斯和中国两端都在提前扩容。
表面看,这是天然气、铁路和蒙古国三件不同的事,实际上背后是一套完全相同的逻辑:中国不会把能源安全和运输命脉押在任何一条线上。
谁的条件合适,就和谁做生意;条件谈不拢,也没有必要把所有希望压在一条通道上。

俄罗斯天然气价格没谈拢,中国却又签了20年美国LNG
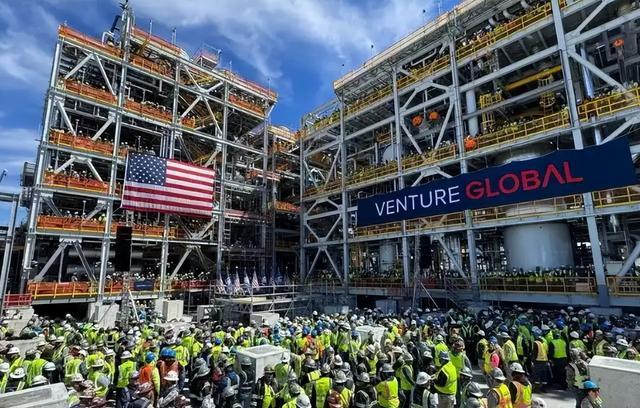
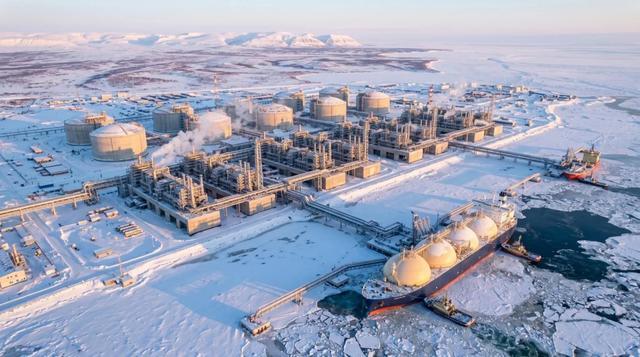
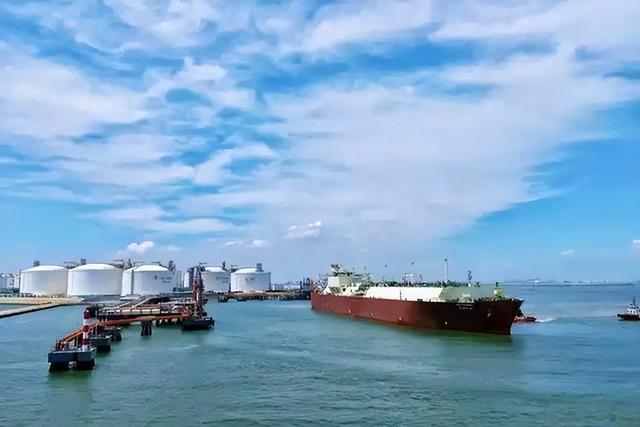
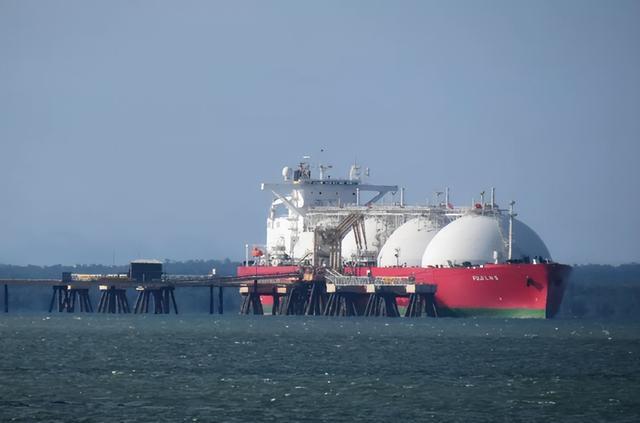
9月14日,中国燃气与美国LNG生产商Venture Global签署新的20年长期购销协议,从2030年开始,每年采购50万吨液化天然气。
这笔合同本身并不算特别大。
2023年,中国燃气已经与Venture Global签过两份20年合同,分别从Plaquemines项目和CP2项目采购每年100万吨LNG。
新合同加入后,中国燃气与这家美国公司的长期合同规模达到每年250万吨。

更早之前,中石化与Venture Global签下每年400万吨的20年合同,中海油也签过每年200万吨长期协议。
所以,真正值得看的不是50万吨这个数字,而是签约时间。
目前中国仍对美国LNG保留15%的关税。
路透社报道,中国自2025年3月起基本停止直接进口美国LNG,2025年中国LNG进口量也降到了三年来低点。
就是在这种情况下,中国企业仍然愿意把2030年以后的美国天然气写进长期供应组合。
原因并不复杂。
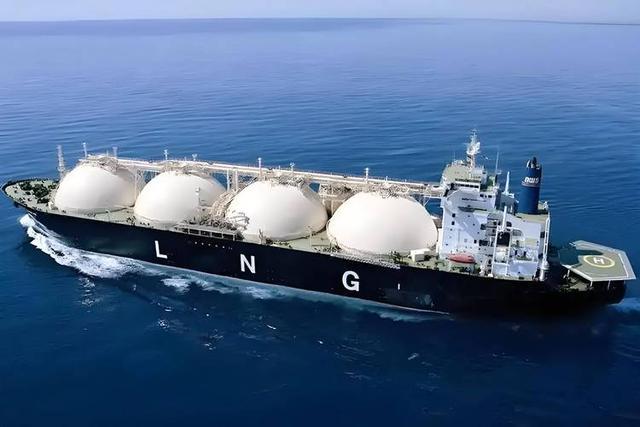
长期能源安全从来不能只看今天买不买,还要看五年、十年以后有没有第二个供应渠道。
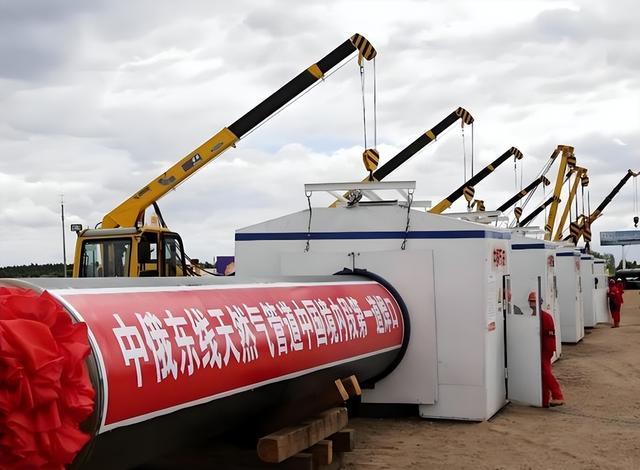
这时候再看原来的“西伯利亚力量2号”,现在俄方已经将其更名为“贝加尔力量”。
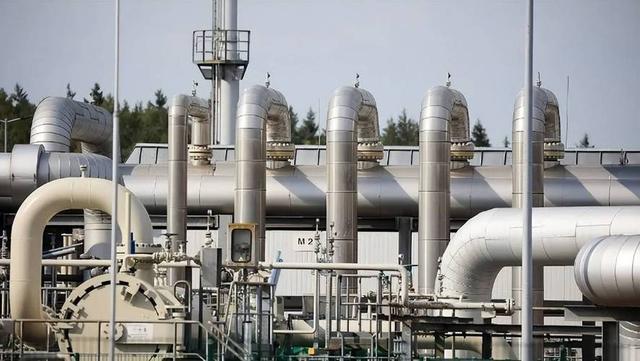
按照俄方公布的方案,这条管道长度约2600公里,设计能力每年500亿立方米,气源主要来自俄罗斯亚马尔地区,经蒙古国进入中国。
500亿立方米是什么概念?
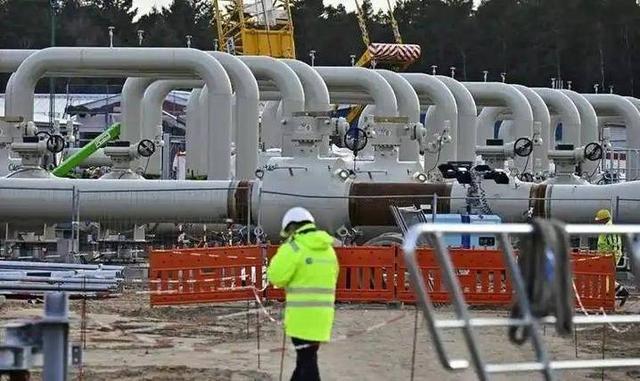
中国国家发改委公布的数据显示,2025年全国天然气表观消费量为4265.5亿立方米。
也就是说,如果这条管道最终达到设计输气量,相当于中国一年天然气消费量的接近12%,这显然不是一份每年50万吨美国LNG合同能够替代的。
真正的问题是价格。
《南华早报》9月9日援引知情人士称,中方希望价格能够接近俄罗斯国内工业用户价格,也就是每千立方米120至130美元左右;俄方则希望参照现有“西伯利亚力量1号”的价格,每千立方米约250至260美元。
如果这组未经双方官方正式确认的谈判数字准确,那么俄方希望的水平差不多是前者的两倍。
这也解释了为什么一个500亿立方米的大项目,谈了这么多年仍然绕不开价格。
在标叔看来,这才是中国继续保留美国LNG合同最值得关注的地方。
这不是要用美国天然气替掉俄罗斯天然气,而是让整个供应体系始终存在备选项。
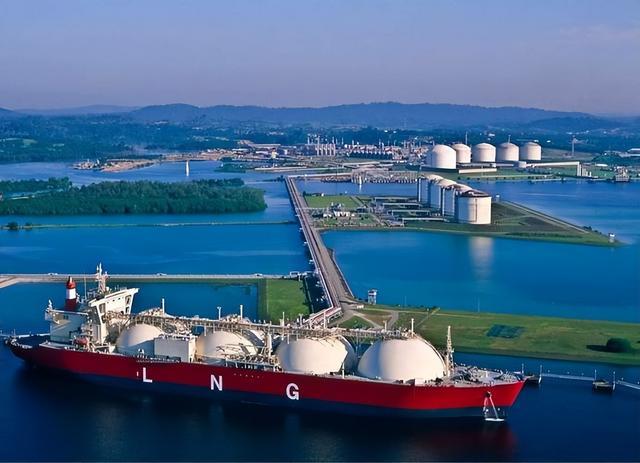
俄罗斯管道气优势非常明显,不需要经过马六甲海峡和霍尔木兹海峡,长期运输稳定,而且一旦基础设施建成,大规模输气成本具有竞争力。
美国LNG的优势则是市场化程度和流动性更强。尤其中国企业此前与Venture Global签署的部分协议采用FOB离岸模式,买方能够自行安排船舶和目的地,在国际市场变化时拥有更大的调配空间。
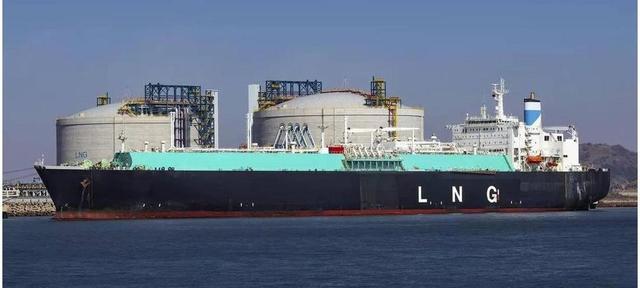
两种能源没有必要互相取代。
俄罗斯负责大规模陆上供应,美国、澳大利亚、卡塔尔等LNG来源增加海上弹性,再加上中亚管道气和国内自产气,供应来源越分散,任何一家供应商在价格谈判中的绝对优势就越有限。

这才是理解中美这份20年合同的关键。

中俄蒙把5000万吨目标定下来,俄罗斯和中国两端已经开始扩容
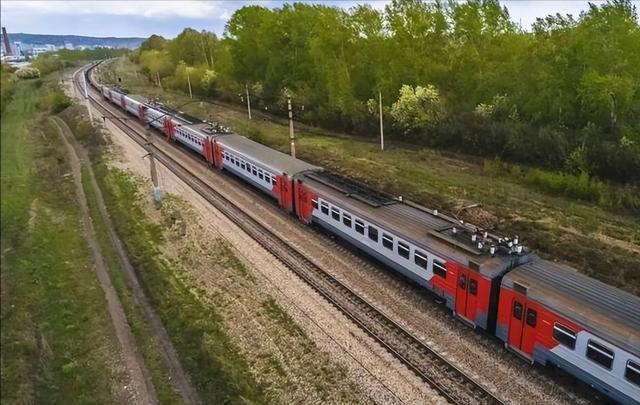
天然气管道还在谈,但另一条经过蒙古国的中俄通道已经开始加速。
9月14日,俄罗斯铁路公司第一副总经理谢尔盖·帕夫洛夫在乌兰巴托表示,俄罗斯、蒙古国和中国已经同意,将乌兰巴托铁路到2030年的年运输量提高到5000万吨。
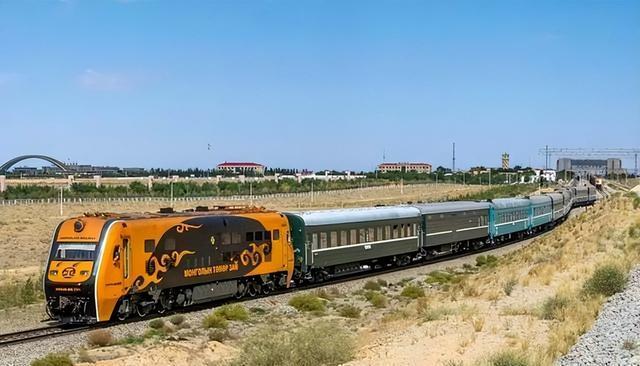
这个目标并不低。
俄罗斯交通部门数据显示,2025年乌兰巴托铁路运输货物已经超过3300万吨。要在五年左右提高到5000万吨,意味着运量还要增加大约一半。
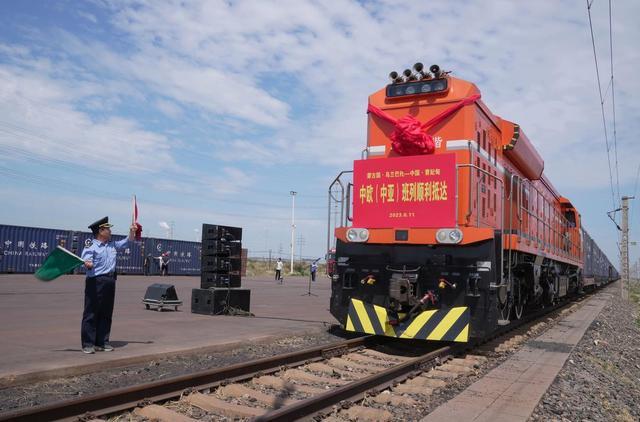
乌兰巴托铁路为什么重要?
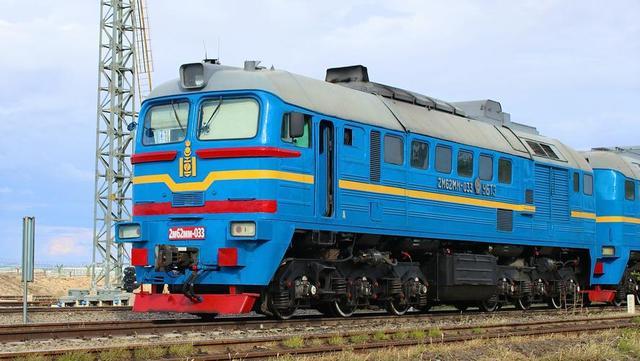
因为它不是蒙古国内部一条普通铁路,而是贯穿蒙古南北的运输主干线,也是俄罗斯经蒙古进入中国的重要陆路通道。
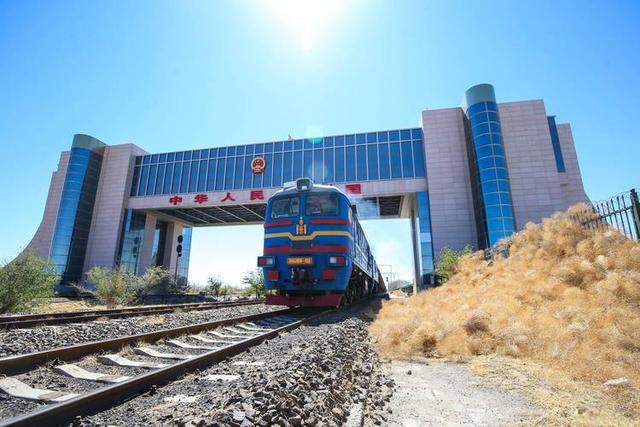
这家公司由蒙古国和俄罗斯各持50%股份,铁路运营里程约1815公里。俄罗斯联邦铁路运输署公布的信息显示,蒙古国超过90%的铁路货运都通过这套系统完成。
更值得注意的是,中俄两端已经不是只停留在口头规划上。

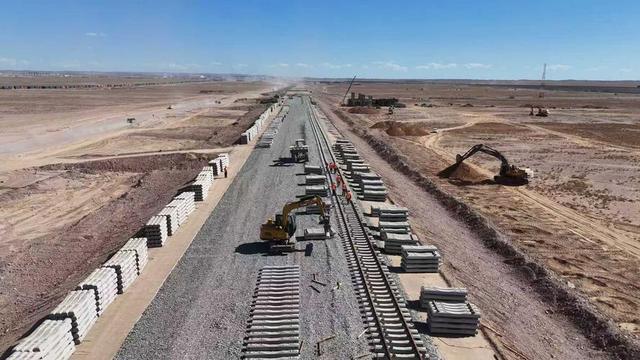
帕夫洛夫表示,俄罗斯已经完成乌兰乌德至蒙古边境纳乌什基方向的相关扩能工作,包括延长站场到发线、改造纳乌什基站综合设施以及提高区段运输能力。俄方为此投入约4000万美元。
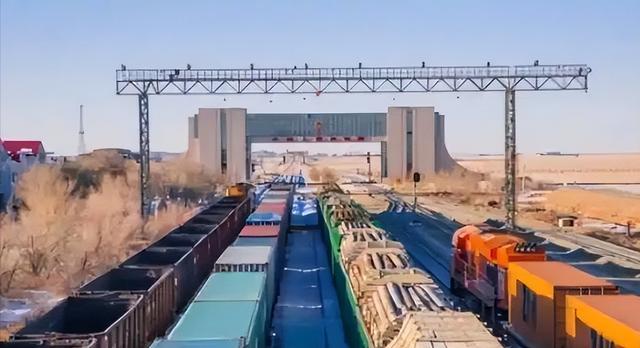
与此同时,中国也在为2030年目标增加二连浩特方向的接收能力,以承接经过蒙古国进入中国的过境集装箱班列,以及蒙古国自身出口货物。这就形成了一个很清楚的局面。
北边俄罗斯正在扩容,南边中国正在提高口岸接收能力,中间真正决定整条通道能不能跑到5000万吨的,就是蒙古国境内铁路系统本身。

这里最容易被忽略的一点,是铁路运输能力并不是铺一条轨道就结束了。
5000万吨需要的是一整套系统同步提高,包括站场长度、机车车辆数量、会让能力、调度效率、换装效率、边境通关以及铁路维护水平。
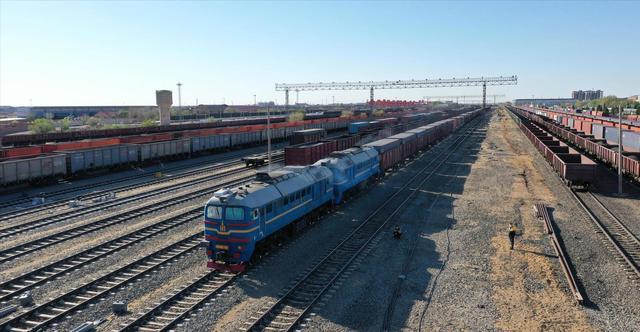
只要其中一个环节跟不上,北边铁路修得再快、南边口岸吞吐能力再大,中间仍然可能形成瓶颈。
这也是中俄现在越来越重视蒙古交通基础设施的原因。
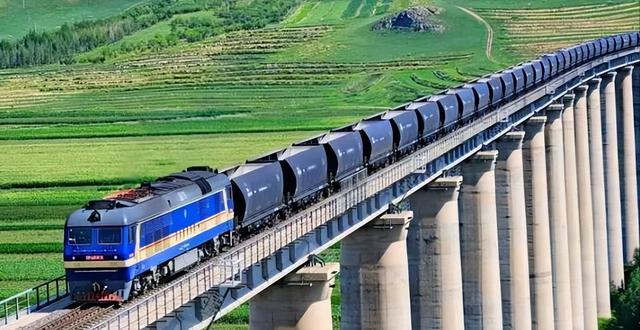
从俄罗斯角度看,俄乌冲突之后,传统欧洲方向贸易受到明显影响,俄罗斯正在把更多出口能力转向亚洲。
从中国角度看,经过蒙古国连接俄罗斯的中部陆路走廊,可以进一步增加北向运输通道的冗余度。
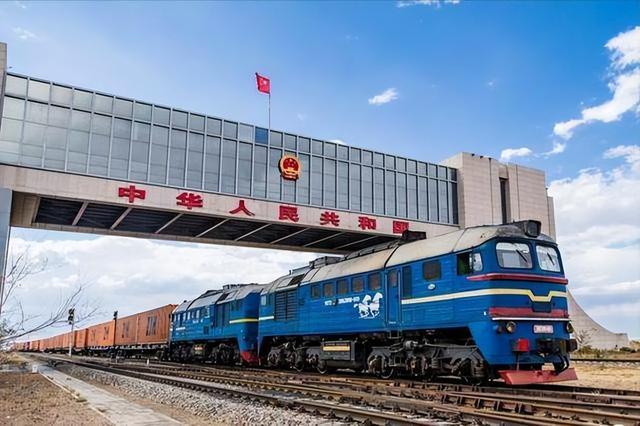
而对蒙古国来说,这条铁路更加直接关系到矿产品出口、过境运输收入以及本国经济运行效率。
5000万吨看起来只是铁路部门提出的一个运输数字,背后实际上对应的是三国经济联系的继续加深。

蒙古国真正的筹码不是“第三邻国”,而是把地理位置变成通道能力
问题也正在这里,蒙古国的位置确实非常特殊。
它被中国和俄罗斯完全包围,俄罗斯向南进入中国的多条陆路方案中,经蒙古国都是距离较短的选择之一。
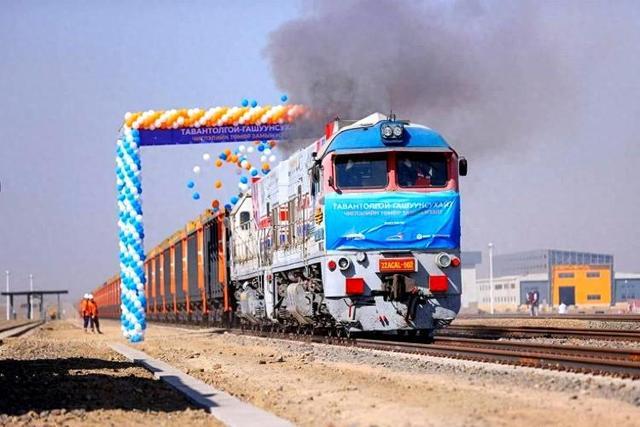
这种位置天然具备价值。
所以蒙古国长期实行多支点外交,在保持中俄关系的同时,也通过所谓“第三邻国政策”加强与美国、日本、韩国、印度以及欧洲国家的合作。
蒙古官方文件也明确把发展中俄关系和发展“第三邻国”关系同时列入外交框架,这种外交安排本身并不奇怪。
毕竟任何一个夹在两个大国之间的小国,都会尽可能扩大自己的外交和经济选择,但外交选择和经济结构并不是一回事。
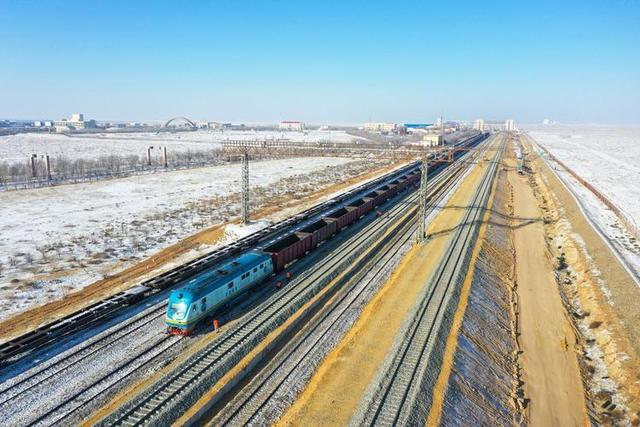
蒙古国是一个内陆国家,大宗矿产品要进入全球市场,首先必须解决运输距离、口岸能力和成本问题。
美国、日本、韩国和欧洲能够给蒙古国带来投资、技术和外交空间,但很难改变一个最基本的地理现实:中国就在蒙古国南边,是蒙古矿产最容易大规模进入的市场;俄罗斯则长期承担蒙古国大量能源供应。
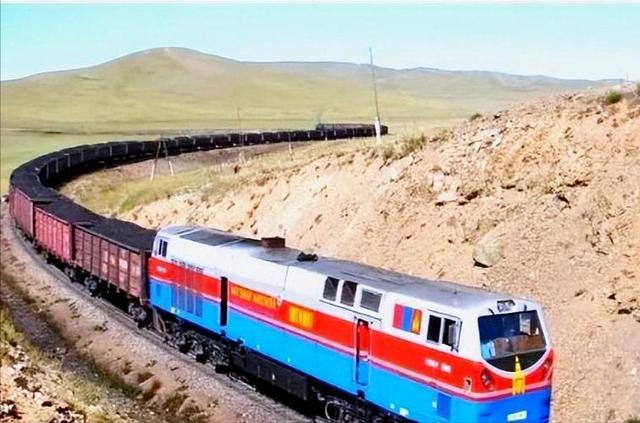
今年蒙古国自身经历的燃油问题,就是最典型的例子。
蒙古工业和矿产资源部今年4月公开表示,该国大约97%的石油产品从俄罗斯进口。
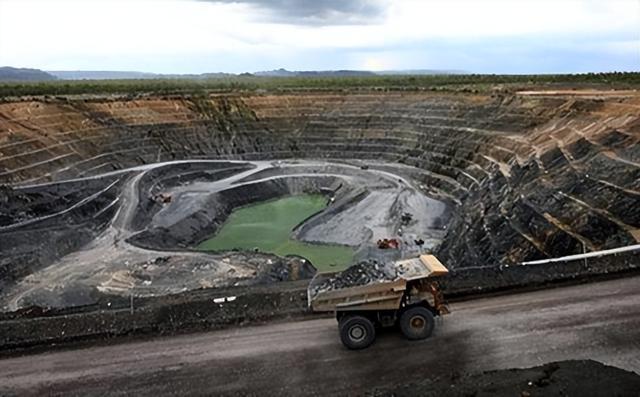
随着俄罗斯炼油设施受到袭击、国内燃料供应承压,蒙古国随后也出现燃料紧张和限购问题。
路透社9月报道,蒙古成为俄罗斯燃油供应紧张外溢影响较明显的国家之一。
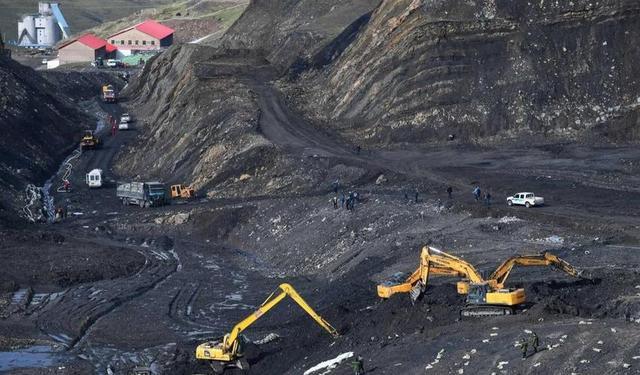
这个事实说明,蒙古国可以扩大伙伴关系,却很难在短时间内摆脱地理决定的经济联系。
也正因此,乌兰巴托铁路5000万吨目标对蒙古国的意义,甚至不比中俄小。
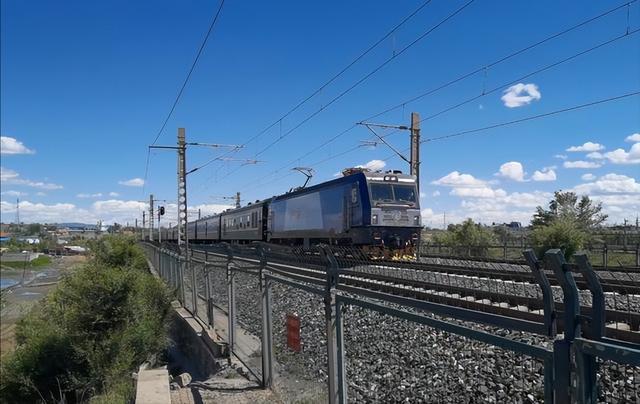
如果铁路能够升级,蒙古得到的不只是替俄罗斯和中国过境运输。
蒙古自己的煤炭、铜矿以及其他大宗产品,也能以更低运输成本进入中国市场;铁路沿线物流、仓储、加工和口岸经济同样能够扩大。
反过来看,如果基础设施长期跟不上,所谓地理优势就会逐渐打折扣,因为通道价值从来不是地图上画一条最短路线就自动存在。
真正决定货物走不走这条路线的,是成本、效率和稳定性。
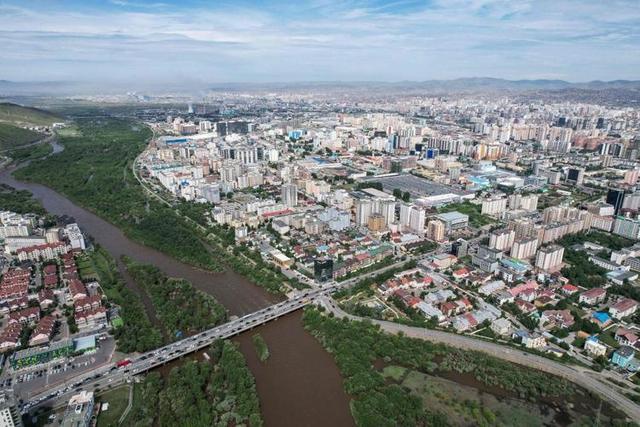
俄罗斯已经把纳乌什基一侧扩容,中国在提高二连浩特接收能力,三国又共同确认2030年5000万吨目标。
接下来真正需要检验的,是蒙古铁路系统能不能把既有主干线的运输效率同步提高。
在标叔看来,把美国LNG合同和中俄蒙铁路放到一起,反而更容易理解当前这盘能源棋。
中国真正需要的不是在俄罗斯和美国之间选一个,也不是把所有资源押在蒙古国这一条陆路通道上,而是让管道、铁路、海运和国内供应形成相互补充的体系。
俄罗斯天然气价格合适,大规模管道气当然有吸引力;价格存在明显分歧,市场上还有其他来源。
蒙古国铁路效率提高,中俄蒙通道就会获得更多货源;如果效率提升缓慢,货运企业自然也会寻找其他路线。
能源和运输最终都是生意。
选择越多,供应越稳,谈判空间也就越大。