

近期,上海瀚讯信息技术股份有限公司(以下简称“上海瀚讯”)发布2026年半年度报告。
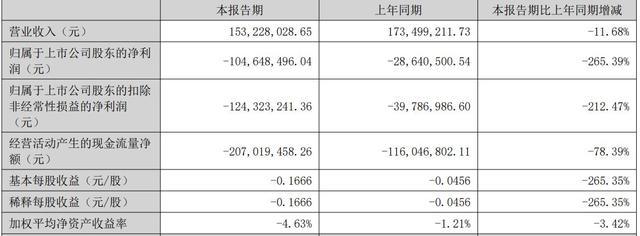
报告显示,上海瀚讯上半年营收为1.53亿元,同比下降11.68%;归母净利润为-1.05亿元,同比下降265.39%;扣非归母净利润为-1.24亿元,同比下降212.47%;基本每股收益-0.17元/股。
财报中最刺眼的数据来自主业宽带移动通信设备板块。该板块上半年实现收入1.28亿元,同比下降25.72%。上海瀚讯2026上半年产量同比下降25.96%,与宽带移动通信设备营业收入降幅25.72%基本保持一致。
产量下降主要是受产品结构调整影响,低单价小终端产品产量主动压缩,高单价基站产品产量相应提升,整体生产规模有所收缩。
尽管短期业绩承压,上海瀚讯在型号研制与商业航天领域仍有进展。报告期内,上海瀚讯以第一名中标某5G电台车组项目,预计未来大批量承接端侧5G电台列装;某通信系统5G电台、5G专网轻量化核心网等产品预计年内完成型号定型。
商业航天方面,上海瀚讯作为千帆星座通信分系统承研单位,低轨卫星信关站业务实现批量建站交付,上半年顺利完成巴西站的交付及验收,并陆续启动巴基斯坦等海外建站任务。
费用方面,2026年上半年,上海瀚讯销售费用同比增长2.28%;管理费用同比增长21.38%;研发费用同比增长0.90%;财务费用同比增长113.50%。
收入下滑的另一重压力来自商业航天业务进入招标“空窗期”。2026年上半年,上海瀚讯通过招投标取得的订单仅有一笔某部队项目,金额65.03万元,占营收比重仅0.38%。
这份半年报呈现出一种典型的“转型期阵痛”,传统宽带移动通信设备主业主动压缩低毛利产品,叠加商业航天招标节奏放缓,导致营收与利润短期双降。
但若将视线从财务数据移向业务结构,能看到上海瀚讯在型号研制与卫星互联网赛道上的布局并未停步,5G电台车组以第一名中标、多款产品临近定型,千帆星座信关站从巴西向巴基斯坦等地持续推进,均指向后续批量列装与海外交付的潜力。