


证券之星消息,2026年9月16日欧派家居(603833)发布公告称公司于2026年9月15日接受机构调研。
具体内容如下:
本次线上投资者提出的主要问题及公司回复情况如下: 问:公司毛利率和费用控制情况如何?在收入收缩期,降本增效措施的效果怎样,利润何时能止跌企稳?
答:尊敬的投资者,您好!公司毛利率同比有所下滑。收入收缩阶段,固定成本分摊不足,费用管控压力凸显,这也是行业普遍面临的挑战。 我们正在持续推进降本增效,相关举措逐步见效,但短期尚不足以完全抵消需求下行影响。利润何时止跌企稳,要看终端市场需求的修复情况,公司也会持续优化经营,努力夯实盈利底盘。
问:公司上半年营收和净利均大幅下滑,受行业需求疲软和去年同期政策高基数影响。公司对家居行业何时企稳如何判断?下半年和全年业绩展望怎样?
答:尊敬的投资者,您好!公司对未来保持审慎乐观。一方面,上半年行业调整幅度超出公司年初预期,市场不确定性客观存在;另一方面,公司对穿越行业周期、稳住基本盘保持信心。公司始终保持忧患意识,不存侥幸心理,将持续推进改革、优化经营以应对市场变化。感谢您的关注。
问:公司持续推进渠道和终端改革,门店和人员规模有所调整。渠道改革的进展和成效如何?经销体系的优化对经营质量有何升?
答:感谢您对公司渠道改革的关注。公司本轮渠道改革以"提质增效"为核心,由规模扩张转向质量提升渠道与门店结构持续优化。 截至 2026 年 6 月末,公司门店总数 6,903 家,较 2025 年末净减少 442 家,主要系经销商经营计划调整及招商、经营管理政策优化所致。同期公司进一步完善经销商准入、动态评估与退出机制,对重点经销商实行分级授信,并建立交付、客诉、资金异常预警机制,截至报告期末经销商体系整体运营平稳。
公司将持续深化渠道与经营机制改革,后续改革成效将结合市场形势动态体现,具体经营数据请以公司定期报告披露为准。感谢您的关注。
问:公司经营现金流明显下降。主要原因是什么?在行业调整期如何保障资金安全、控制应收和库存风险?
答:尊敬的投资者,您好!本期现金流表现不及上年同期,主要受多项阶段性因素影响一是营收同比下滑,经营款相应减少;二是上年同期国家政策带动预收订单较高,抬高了基数;三是本期应付票据集中到期兑付,采购付现支出增加。公司后续将持续强化营运资金与现金流管控,严控资本开支,保持合理流动性,应收端对大宗客户做资信准入、动态授信,压实款责任,优化经销商结构;库存端实施动态管控,持续精简 SKU,通过全流程前置管控,降低经营风险。
问:公司未来分红和回购政策如何规划?作为行业龙头,如何通过股东回报和市值管理增强投资者信心?
答:尊敬的投资者,您好!公司将继续聚焦主业、提升经营质量,以扎实经营和持续报馈投资者。公司后续如有分红、购等相关计划,将严格按照法律法规的要求履行审议程序并及时履行信息披露义务。
欧派家居(603833)主营业务:从事全屋家居产品的个性化设计、研发、生产、销售、安装和室内装饰服务。
欧派家居2026年中报显示,上半年度公司主营收入59.5亿元,同比下降27.79%;归母净利润4.42亿元,同比下降56.62%;扣非净利润3.61亿元,同比下降61.71%;其中2026年第二季度,公司单季度主营收入32.97亿元,同比下降31.22%;单季度归母净利润2.87亿元,同比下降59.6%;单季度扣非净利润2.52亿元,同比下降62.7%;负债率42.24%,投资收益4751.95万元,财务费用4549.3万元,毛利率35.87%。
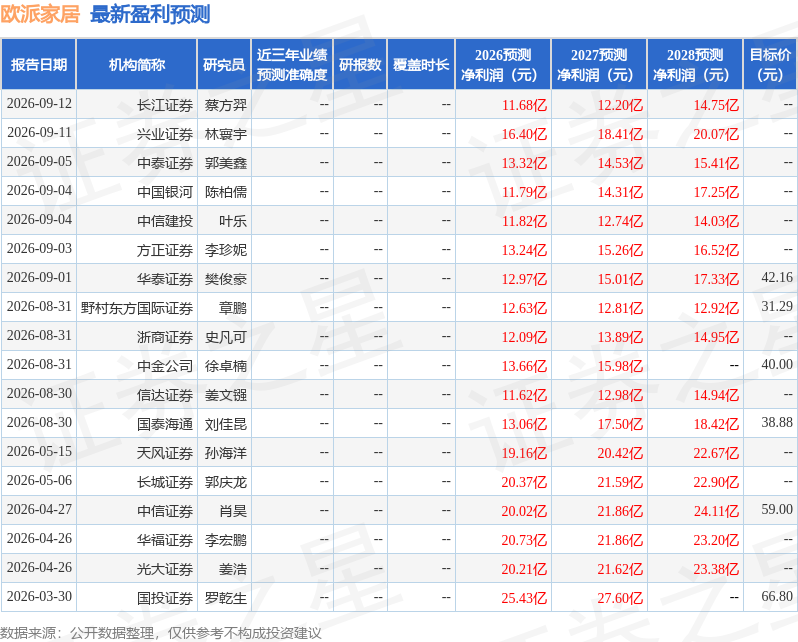
该股最近90天内共有11家机构给出评级,买入评级8家,增持评级3家;过去90天内机构目标均价为44.04。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入1770.54万,融资余额增加;融券净流出26.98万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。