

智通财经APP获悉,毕马威发布《2026中国智能穿戴市场洞察报告》。报告指出,中国智能穿戴市场正保持高速增长,由2021年的695亿元增长至2025年的1053亿元,期内年均复合增长率达11%,接近于全球12.2%的水平。腕戴设备是最成熟、规模最大的核心品类,2026年第一季度中国腕戴市场出货量1814万台,同比增长3.5%,占全球腕戴市场出货量达到38.6%,继续保持全球最大腕戴设备市场地位。
图:中国智能穿戴设备市场规模及预测,亿元
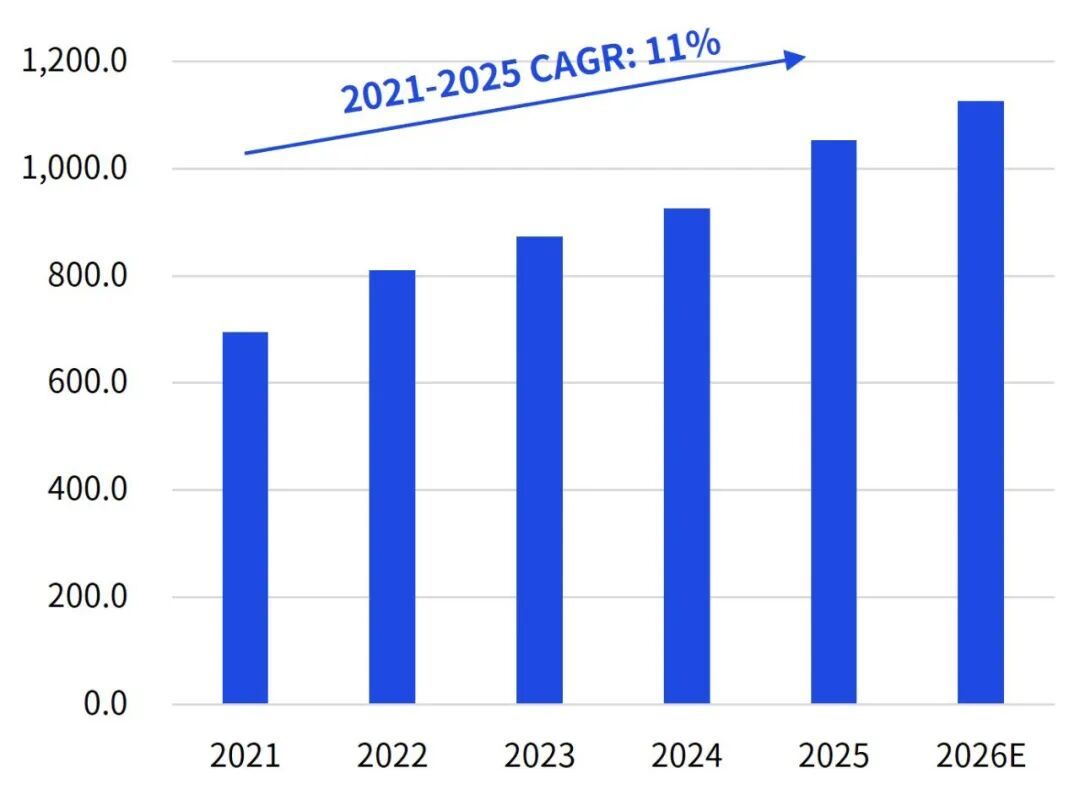
数据来源:中商产业研究院2,毕马威分析
全球智能穿戴设备市场规模从2021年的5,036亿元增长至2025年的7977亿元,年均复合增长率达12.2%。北美以39%的市场份额占据主导,凭借领先科技企业聚集、高居民可支配收入及先进医疗健康体系,支撑消费级与医疗级场景的普及。
图:全球智能穿戴设备市场规模及预测,亿元
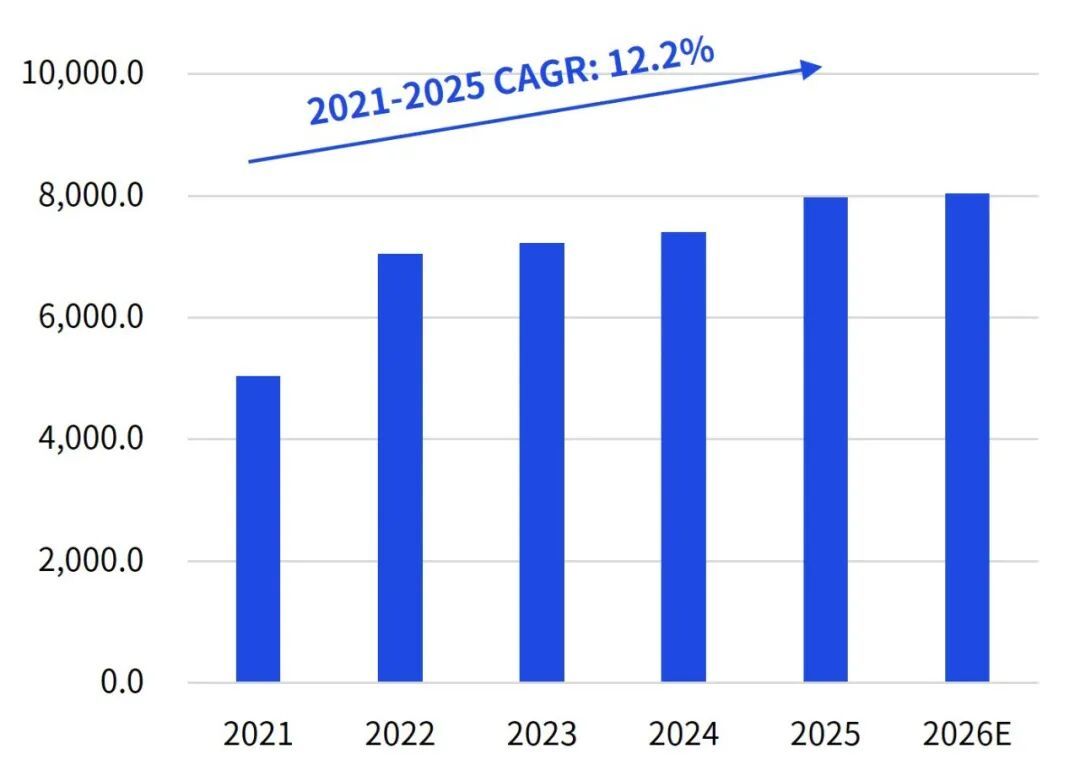
数据来源:中商产业研究院2,毕马威分析
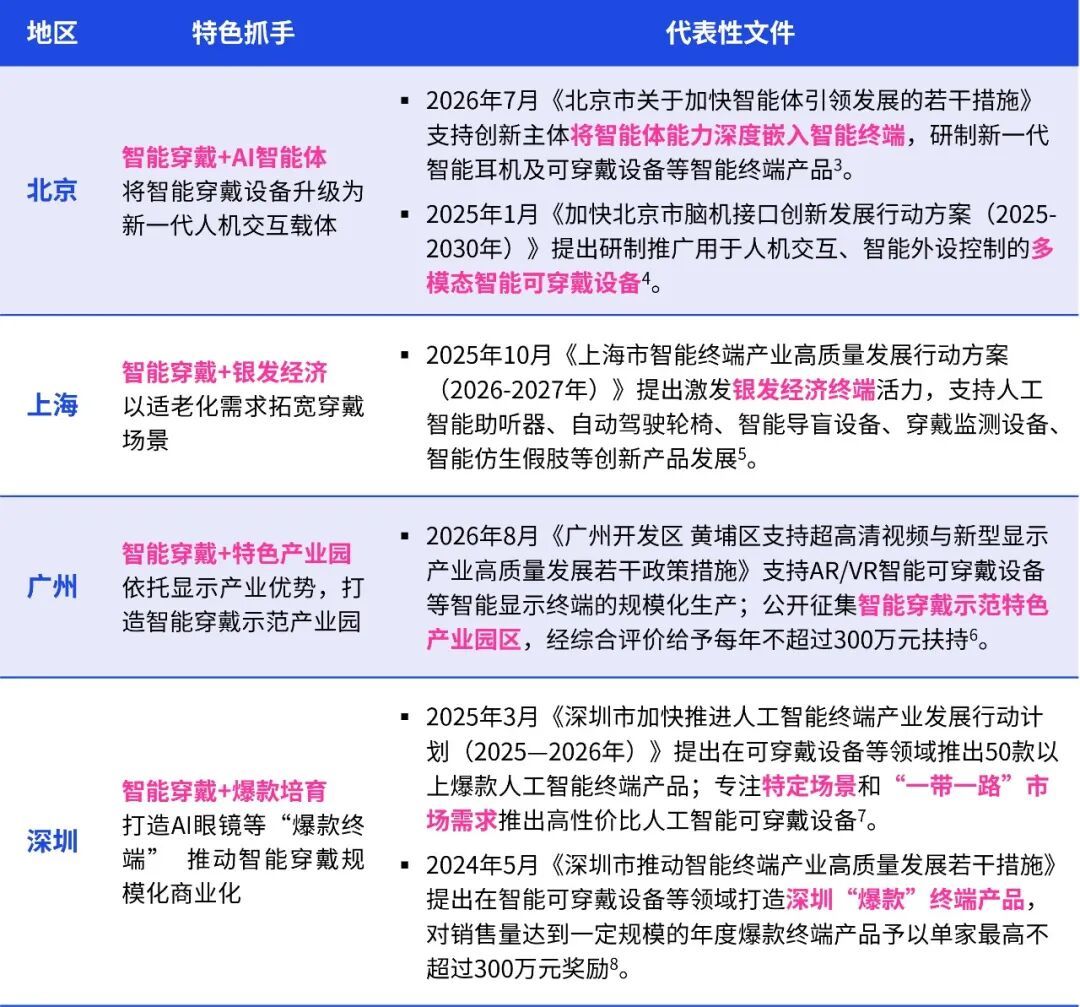
中国将智能穿戴纳入国家战略,重点城市差异化布局。2025年,《提振消费专项行动方案》首次将智能穿戴纳入国家提振内需战略。北京聚焦“智能穿戴+AI智能体”,上海发力“智能穿戴+银发经济”,广州依托显示产业打造特色产业园,深圳培育AI眼镜等“爆款终端”。
中国智能穿戴资本市场分析
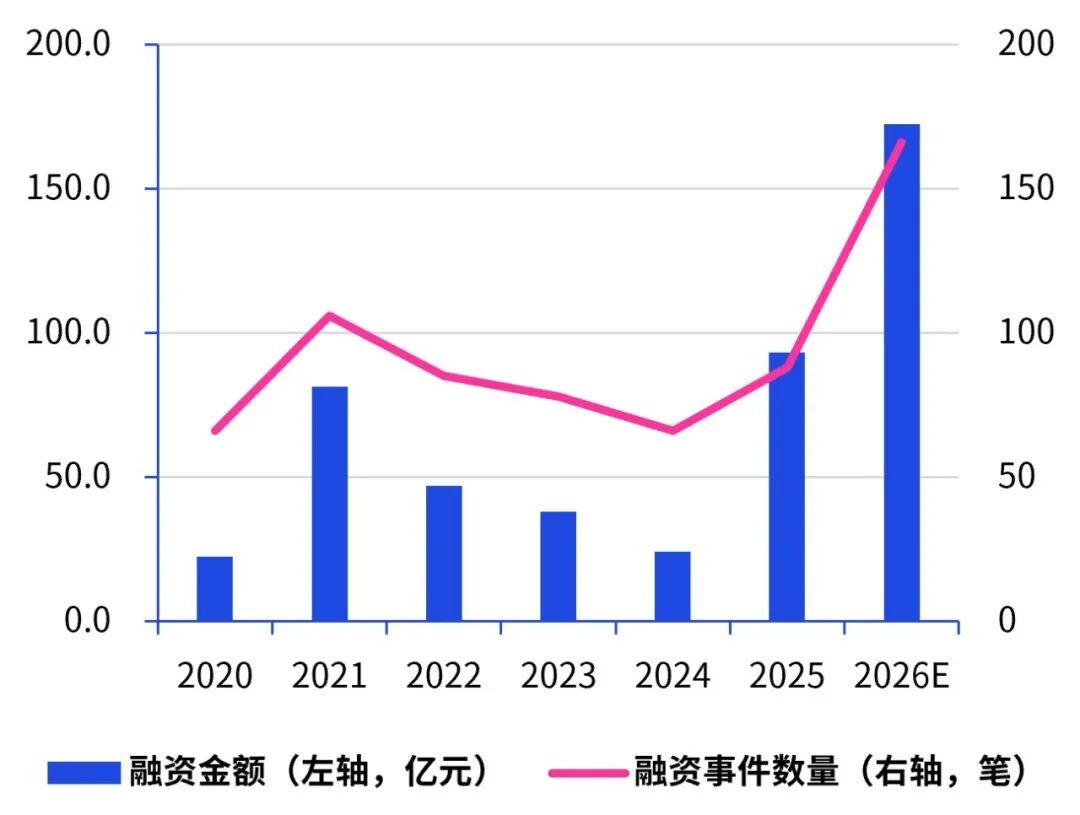
2025年投融资创历史新高,2026年持续升温。根据投中数据,2025年,中国智能穿戴产业共发生88起投融资事件,已披露的融资总额达93亿元人民币,创下历史新高,大幅超过前三年的融资金额。2026年,智能穿戴投资热度又创新高。2026年上半年,智能穿戴的融资事件已经达到83笔,而已披露的融资金额也已超过2022、2023及2024年各年份的全年水平,半年融资金额约为2025年全年的92.53%,达到86.23亿元人民币。
图:2020-2026中国智能穿戴产业融资金额和事件数量,亿元,笔
数据来源:投中数据,毕马威分析
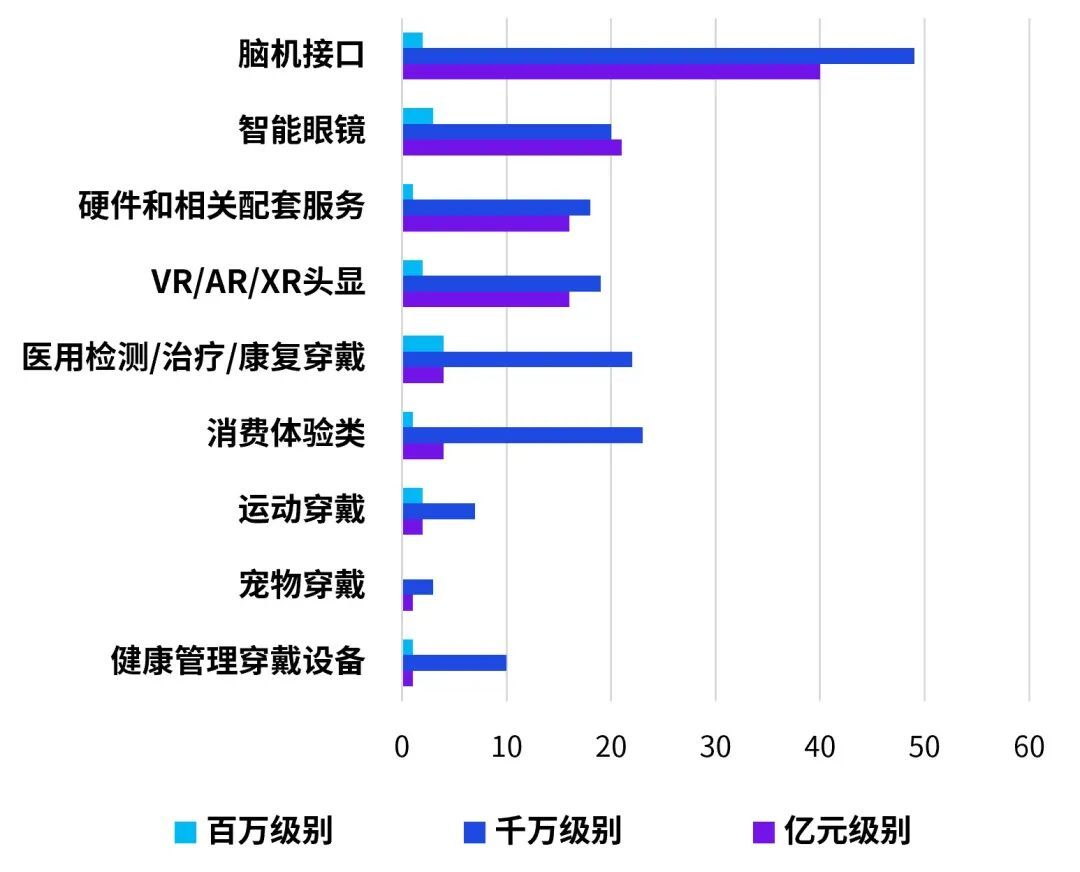
脑机接口与智能眼镜引领融资风潮。从细分领域来看,脑机接口、智能眼镜、VR/AR/XR头显以及硬件和相关配套服务领域千万级别和亿元级别融资的笔数几乎平齐,是吸引投资的主要力量,而消费体验、医用检测/治疗/康复、健康管理和运动穿戴四大领域的融资项目主要集中在千万级别。
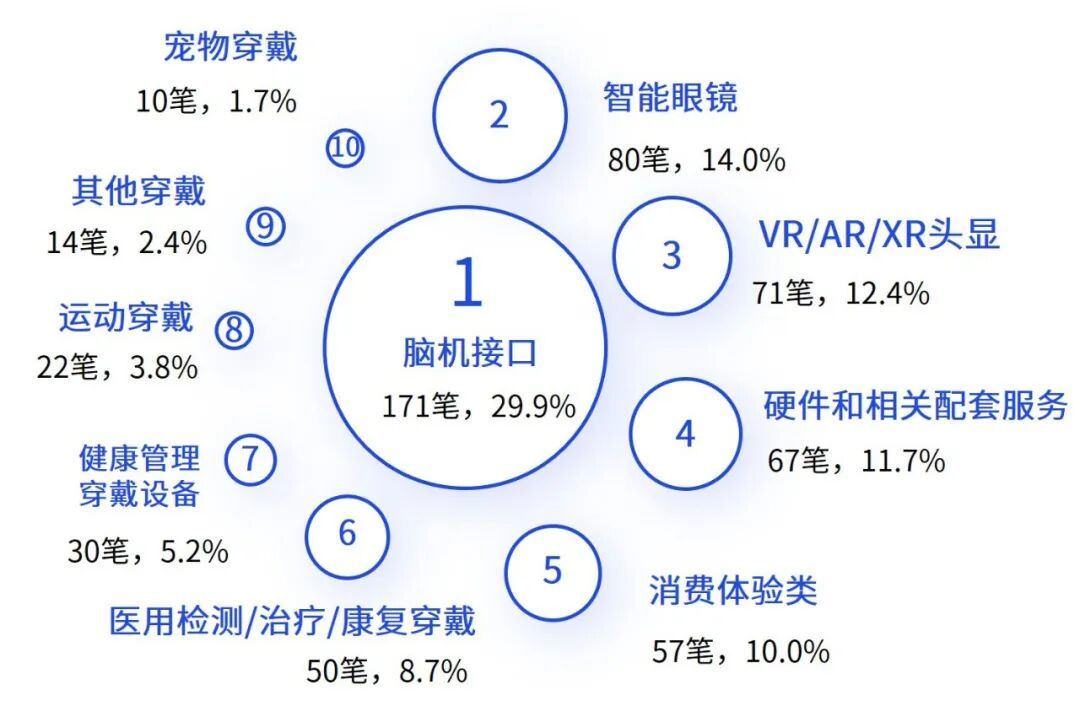
从融资事件数量看,智能穿戴最热门的赛道为脑机接口,该赛道在2020-2026H1有171件融资事件数量,占比约为30%;其次是智能眼镜,融资事件数量为80,占比约为14%;VR/AR/XR头显紧随其后,融资事件为71笔。从融资事件数量占比来看,脑机接口和智能眼镜的占比从2020年开始,总体呈现稳步增长的态势,引领智能穿戴产业融资风潮。
图:2020-2026H1中国智能穿戴产业各赛道融资金额量级,笔
数据来源:投中数据,毕马威分析
图:2020-2026H1各赛道融资事件数量和占比情况,笔,%
数据来源:投中数据,毕马威分析
展望未来,智能穿戴领域呈现十大趋势
趋势一
国产化:供应链创新优势凸显,国产新势力即将席卷全球。
当前,中国智能穿戴设备全球供应链正从成本红利为核心向创新驱动转型,使中国成为支撑全球智能穿戴产业增长的重要力量。目前,上游环节呈现核心元器件国产化提速与软件生态持续优化的发展态势。中游是产业链的重要枢纽,整合设计研发、制造、品牌运营三大板块,呈现制造专业化分工、产品附加值提高、品牌综合运营能力提升的发展特征。依托稳定创新的供应链,下游中国智能穿戴设备厂商正加速出海,国际竞争力突出。
趋势二
双代共振引爆万亿蓝海,Z世代与银发族共筑智能穿戴新增长极。
“Z世代”群体是数字消费的主力军,是推动智能穿戴设备市场增长的关键力量。同时,中国老龄化的趋势与老年人的慢性病高发将进一步催生具有健康监测、防跌倒预警、精准定位、慢病管理、安全守护等核心功能的老年智能穿戴设备的需求。
趋势三
数据资产:从记录到资产,健康数据跃迁为数字经济时代的新热点。
智能穿戴类APP用户规模持续攀升,既反映公众对健康数据服务的刚性需求,也为行业积累海量的健康数据。智能穿戴APP月活用户已达1.5亿,连续健康数据正成为保险定价、临床研究、个性化健康服务的核心资产,衍生出“监测-反馈-奖励”等多元增值服务。
趋势四
AI重塑智能穿戴交互逻辑,从智能工具进阶为数字伙伴。
人机交互方式不断演进,推动可穿戴设备逐渐形成AI终端。可穿戴设备的AI终端在交互、服务、应用与互联四大维度发生质的变化,表现为交互模式呈现认知协同的特点;服务能根据场景进行预知预见;应用架构以意图驱动;设备间实现无缝互联流转。
趋势五
细分品类:多因素驱动AI眼镜市场扩容,生态协同整合成为企业制胜点。
供需与政策共振,数据显示,中国智能眼镜市场规模从2022年的4.5亿元大幅增长至2025年的112.1亿元,期间复合增长率接近200.0%,为192.1%,该规模将保持增长态势,预计2029年突破千亿元,达到1,191.1亿元9。
趋势六
细分品类:智能戒指优势凸显,突破穿戴负重的最小健康终端。
智能戒指是集成微型传感器、低功耗处理器与人工智能算法的可穿戴智能终端,属于以轻量化健康监测为主、同时覆盖智能交互与生产力应用的复合型穿戴设备。智能戒指凭借仅2–4克的重量、2.5毫米左右的超薄设计和IP68级防水能力,可以实现24小时无感佩戴,尤其解决了传统手表夜间佩戴笨重、易压腕、屏幕光干扰睡眠的痛点。
趋势七
细分品类:非侵入式脑机技术产业链完善,开启消费端“意念交互”元年。
2026年,“脑机接口”被首次写入政府工作报告,是中国“十五五”时期重点培育的未来产业之一。目前,脑机接口(BCI)产业以医疗健康领域为主,运动功能重建、神经康复、脑疾病辅助治疗等应用需求持续释放,推动产业规模快速增长。2025年我国脑机接口相关产品市场规模约为51亿元,其中医疗领域约为34.9亿元。按照技术路径划分,非侵入式BCI因无需手术、安全性和易用性突出,广泛应用于医疗诊断到消费电子等领域,市占率最高达78%10。
趋势八
场景多元化:健康监测专业化升级,从健康玩具转变为腕上诊所。
中国可穿戴健康监测设备正处在从消费电子向专业医疗辅助工具跨越的阶段,展现出监测更精准、形态无感化、功能闭环干预的持续升级路径。从“健康玩具”向“腕上诊所”迈进,老龄化、慢病管理需求与政策三重红利驱动增长,医疗级认证成核心壁垒。
趋势九
场景多元化:新时代的运动健康,智能穿戴从可选配件进阶为健身核心标配。
2025年全球运动健身可穿戴设备市场规模达433.13亿元11,其中中国市场规模约134亿元12。随着大众健康意识提升、AI/多模态传感升级以及专业运动场景深化,预计未来7年CAGR约14%。AI端侧落地驱动设备从数据记录走向可执行洞察,场景化精准监测的商业价值持续凸显。
趋势十
场景多元化:智能穿戴技术外溢,重构军事与工业人机交互模式。
2024年全球军用可穿戴设备市场规模达41.7亿美元。预计到2032年将达到55.3亿美元13。在工业数据化、信息化、网络化转型升级的过程中,工业可穿戴设备得到越来越普遍的推广和应用,2025年中国市场规模达274.36亿元14。智能穿戴正从消费品向军事态势感知、工业安全防护与效率提升等专业领域延伸。