


在内蒙古、山西的露天煤矿,上百吨重的矿用卡车昼夜往返。过去它们靠柴油驱动,如今越来越多换上了电驱系统。车底那颗驱动车轮的大功率永磁同步电机,多数出自一家苏州企业。
这家公司叫朗高科技,全名苏州朗高电机科技股份有限公司。按弗若斯特沙利文数据,2025年它在国内新能源矿卡驱动电机市场销量市占率超过70%,排名全国第一;新能源重卡驱动电机市占率约28%,位列第二。
2026年4月24日,朗高科技向深交所递交创业板IPO申请,拟募资9.88亿元,保荐机构为华泰联合证券。9月3日,公司披露第二轮审核问询函回复,监管的目光又一次落在了它的盈利质量上。
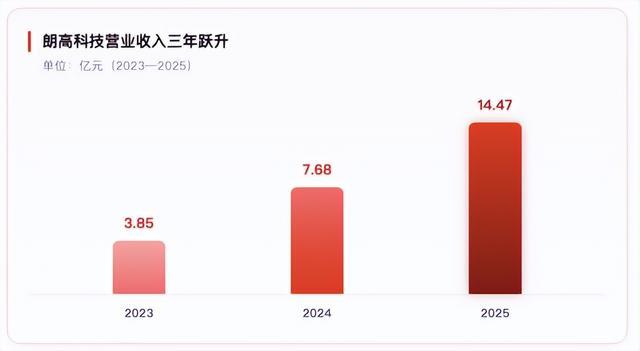
把镜头拉回业绩本身,朗高科技的增长曲线相当亮眼:营业收入从2023年的3.85亿元,一路做到2025年的14.47亿元,两年翻了近两番;2024年、2025年同比增速分别高达99.77%和88.27%。
但在高增长的另一面,监管与市场的疑问同样集中。第二轮问询的三个问题中,两个直接指向盈利质量,一个指向增长的可持续性。一家市占率第一的细分龙头,为什么被追问“越卖越不赚钱”?
01
矿卡电机的“隐形冠军”,年入14亿冲IPO
朗高科技成立于2006年,主营高性能永磁同步电机,产品覆盖新能源商用车(重卡、客车、矿卡)、非道路移动机械、风力发电等场景。其中矿卡与非道路机械用的大功率电机(单机200千瓦以上)是它的基本盘,也是市占率最高的拳头产品。
公司的增长,本质上是新能源商用车渗透率快速提升的镜像。弗若斯特沙利文数据显示,中国新能源矿卡渗透率从2023年的7.9%升至2025年的27.2%,新能源重卡渗透率也站上28.9%,并预计2030年达到58.6%。渗透率每上一个台阶,电机需求就放大一截。
朗高科技2025年新能源商用车收入占比已达约72%,较2023年的45%大幅提升,业务结构向这一赛道高度集中。这一集中既带来了规模,也埋下了隐忧:当渗透率从加速段进入中段,增长的斜率会自然放缓。
事实正在发生。2023年至2025年,朗高科技营收从3.85亿元增至14.47亿元,增速分别为99.77%和88.27%,归母净利润由2469.54万元提至1.31亿元,对应增速258.56%和47.46%。而2026年上半年营收同比增速已回落至26.2%为8.23亿元,归母净利润为0.86亿元。
监管在第二轮问询中明确要求公司区分重卡、矿卡、客车,基于分产品口径测算各细分领域渗透率提升的“边际瓶颈”与中长期市场空间,并说明高增长是否具备可持续性。

图源:罐头图库
公司对此的回答是:各细分领域渗透率变化、驱动因素及市场空间测算具有合理依据,行业增速良好,收入增长具备可持续性。
02
市占率第一,却“增收不增利”
把毛利率拆开看,矛盾更清晰。2023年至2025年,朗高科技综合毛利率分别为23.16%、24.79%、19.21%,2025年一年就掉了5.58个百分点;主力产品新能源商用车电机毛利率更是从22.01%滑落至16.6%。
公司2024年净利润同比增长约255%,2025年骤降至约48%,当年归母净利润约1.3亿元,“增收不增利”的特征已经显现。监管首轮问询就曾直白发问:是否存在“以价换量”及毛利率持续下滑风险。公司否认主动大幅降价抢份额,称部分产品售价受市场竞争影响下降,同行业亦多存在类似情况。
价格让步背后,是客户结构的天平。
报告期内,公司前五大客户销售占比从53.62%一路升至72.32%,2025年这三一集团、特百佳、山东重工、宇通、临工五家,包揽了超过七成的收入。三一集团一家2025年贡献23.29%,2026年上半年进一步升至27.87%,成为第一大客户。

图源:罐头图库
一个容易被忽略的变化,是销售模式的转变。寄售模式(产品先送进客户仓库、按实际领用确认收入)收入占比从24.2%升至53.07%,2025年三一集团一家就贡献了近半的寄售收入。收入确认向后端推移,意味着对大客户的依赖更深。
利润表光鲜,现金流量表却显骨感。朗高科技2025年上半年经营活动现金流量净额为-7051.65万元,全年虽回正至约1.3亿元,但收现比(销售商品收到现金/营业收入)2023年-2025年仅为0.78、0.49、0.55,长期低于1。卖出一块钱,最差时只收回四毛九。
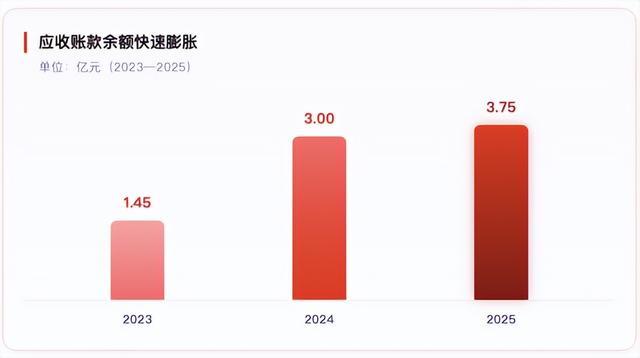
应收账款也在同步膨胀。公司应收账款余额从2023年的1.45亿元增至2025年的3.75亿元,三年增幅158.27%,2026年6月末进一步升至5.08亿元。账龄虽集中在一年以内,但下游整车厂年降压力与账期拉长,正在两头挤压这家供应商的利润与现金。
募投的产能与收入预测之间,还横着一道“剪刀差”。
本次IPO拟募9.88亿元,其中二期项目将新增年产20万套高性能驱动电机产能,三项募投合计新增年产能约26.5万套,约为2025年全部产能(13.04万套)的两倍;产能与单价口径不同,两者不可直接相乘。而按募投达产测算,达产后预测年营业收入23.4亿元,仅相当于2025年14.47亿元的1.62倍。
03
保荐机构前高管低价入股,IPO前分红近亿
增长与盈利之外,治理层面的几个动作同样引发关注。朗高科技由程玉平、任怀勋两人于2006年各出资250万元设立,近二十年里二人持股比例始终镜像对称,递表前各直接持股38.89%,合计77.78%;再通过三个员工持股平台控制9.97%表决权,两人合计控制87.75%的表决权。
现任董秘、副总经理李伟,2025年11月才入职朗高科技,此前十年零三个月(2014年7月至2025年10月)一直在华泰联合证券投行线、做到总监;而本次IPO的保荐代表人时锐,正是他的老同事。更微妙的是,李伟入职次月(2025年12月)便以3元/股认购112万股,耗资336万元,持股0.96%。
同一家公司,两个价格。就在半年前的2025年5月,先进制造基金、元禾重元等6家机构以14.18元/股增资,投前估值14.7亿元;李伟的入股价仅为外部机构价的约21%。项目组成员近半带有华泰联合背景,保荐机构前高管转身坐进发行人决策席。这一“熟人保荐、离职即入股”的链条,也引来媒体与市场的持续追问。

图源:罐头图库
另一笔历史股权变动也留有问号。公司副总、总工程师江轶,2020年以名义单价0.5元/每元注册资本,受让程玉平、任怀勋合计400万元注册资本,名义对价200万元,实际为零对价。监管在首轮问询“关于历史沿革”一题中,要求公司说明股权激励(含员工持股平台)入股价格的定价依据及公允性、股份支付确认情况。
分红与募资的节奏,则是最直观的争议。报告期累计现金分红约9821万元(含2026年上半年1493万元),其中2023至2025年分红8328万元;而同期公司转身要募9.88亿元扩产。按实控人合计持股77.78%估算,大部分分红落入了两位创始人口袋。
朗高科技的创业板IPO,已经从一个高成长故事,切换到对盈利质量、客户依赖与治理独立性的多层审视。矿卡电机的冠军光环之外,你看好朗高科技的创业板IPO吗?评论区聊聊吧!