

时隔三年多,美联储再度扣动加息扳机。北京时间9月17日凌晨,联邦公开市场委员会以12比0的全票通过,将联邦基金利率目标区间上调25个基点至3.75%—4.00%,为2023年7月以来首次加息。然而,真正令华尔街震动的并非加息本身——市场对此已有充分预期——而是美联储主席凯文·沃什在新闻发布会上释放的鹰派信号,以及最新利率点阵图所勾勒的更为激进的紧缩路径。
点阵图显示,美联储官员对2026年底利率的预测中值从此前的3.75%大幅上调至4.10%,暗示年内还将再加息一次。在提交利率预测的18位官员中,多达16人预计今年至少还会再加息一次,远多于6月份时的6人。更令市场警觉的是,美联储将通胀回落至2%目标的时间预期推迟至2029年,比此前预估晚了一年。
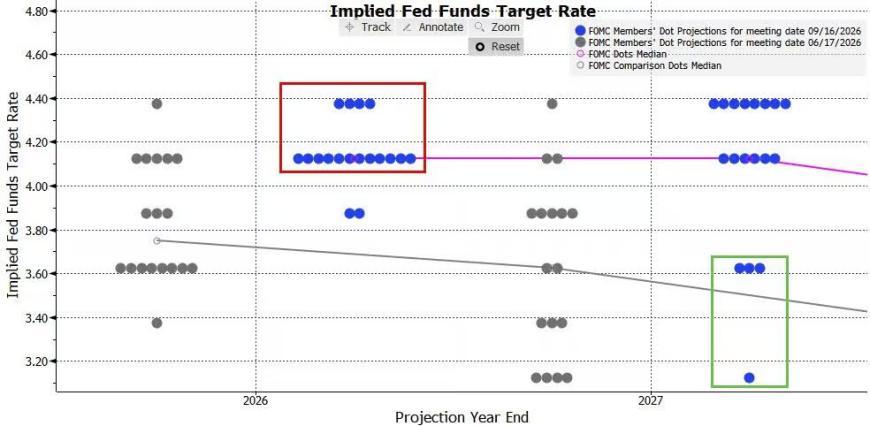
沃什在发布会上的表态进一步强化了市场的紧缩预期。他明确表示:“事实很明确:通胀水平过高,并且这种状态已经持续太久。今年夏季通胀数据,无法让我确信底层通胀趋势出现实质性改善。”他透露,8月美国整体PCE价格指数同比涨幅预计在3.6%左右,核心PCE约为3.2%,无论从六个月还是十二个月的观察期看,仍有过多类别的价格涨幅超过3%。当被问及整体金融条件时,沃什将此次加息描述为“减少了一些政策宽松力度”,并直言当前金融条件“很难称得上具有限制性”。
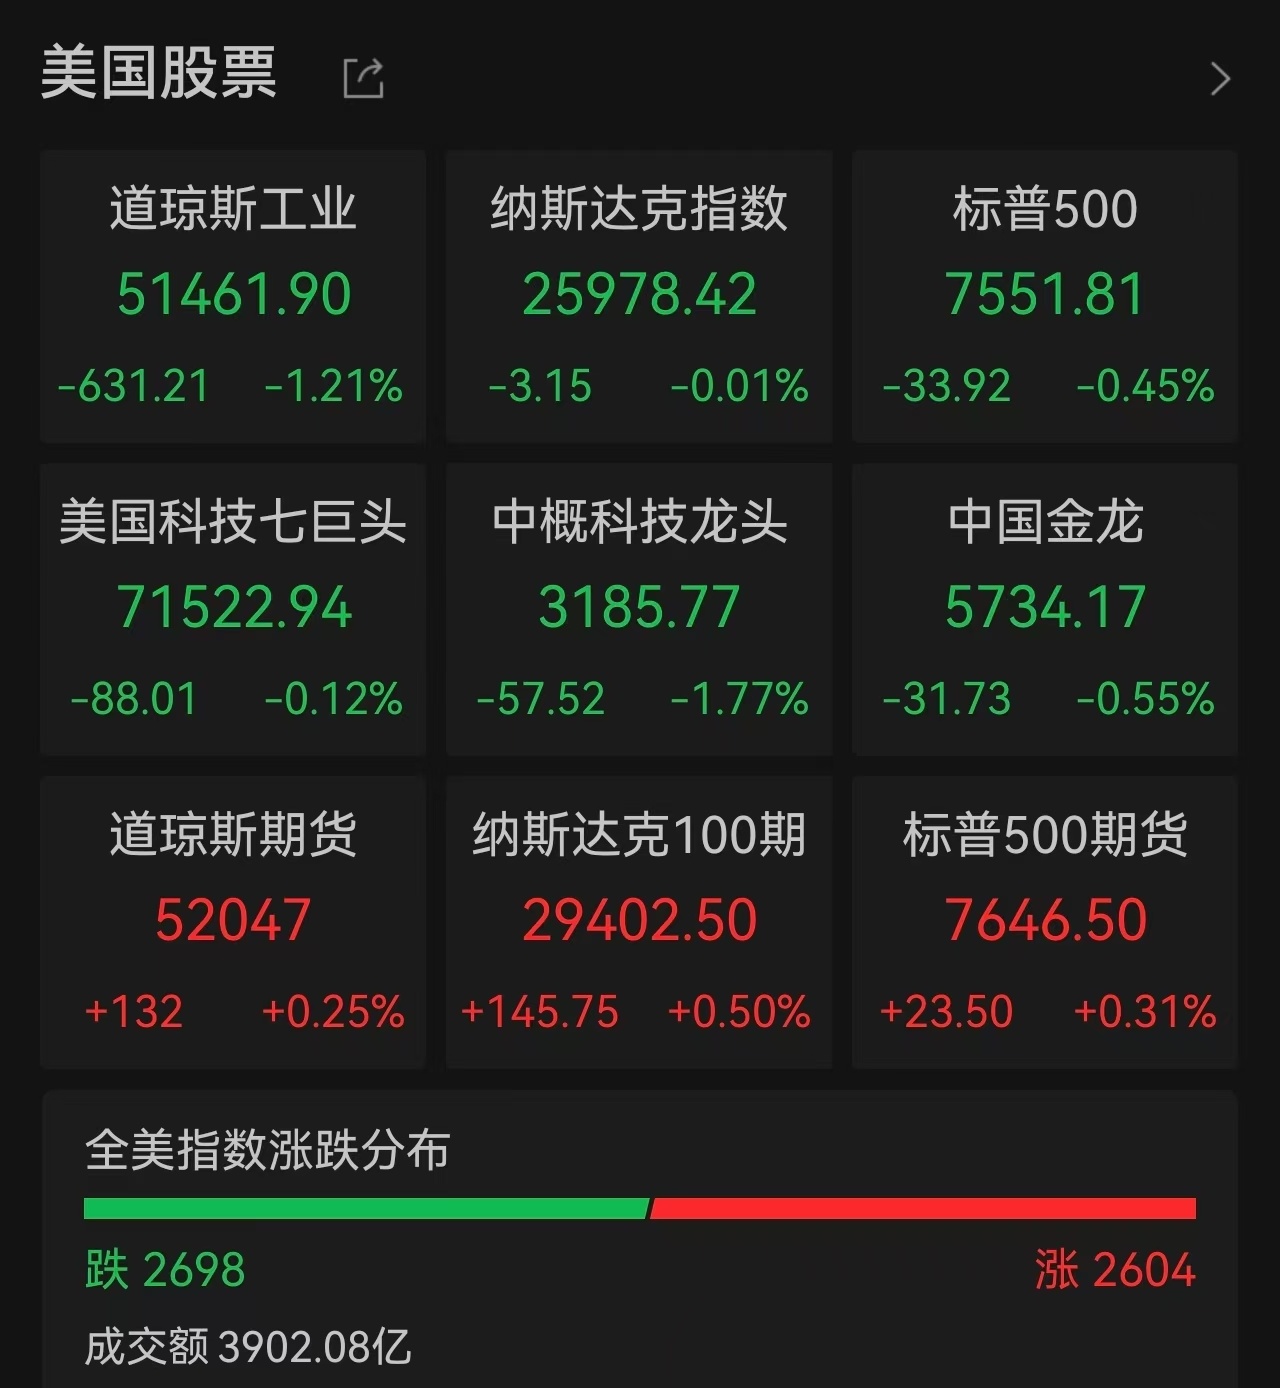
市场的反应是剧烈而分化的。美股三大指数尾盘全线跳水,道琼斯工业平均指数下跌631.21点,跌幅1.21%,报51461.90点,创6月中旬以来收盘新低;标普500指数跌0.45%,纳斯达克综合指数微跌0.01%。美债收益率应声走高,2年期美债收益率涨6.5个基点至4.725%,10年期美债收益率重返5%以上。B.Riley财富管理首席市场策略师亚特·霍根评论称,“5%是重大心理关口,收益率曲线的这一变化,叠加通胀长期居高不下的预期,两者在短期都会成为市场的逆风因素”。
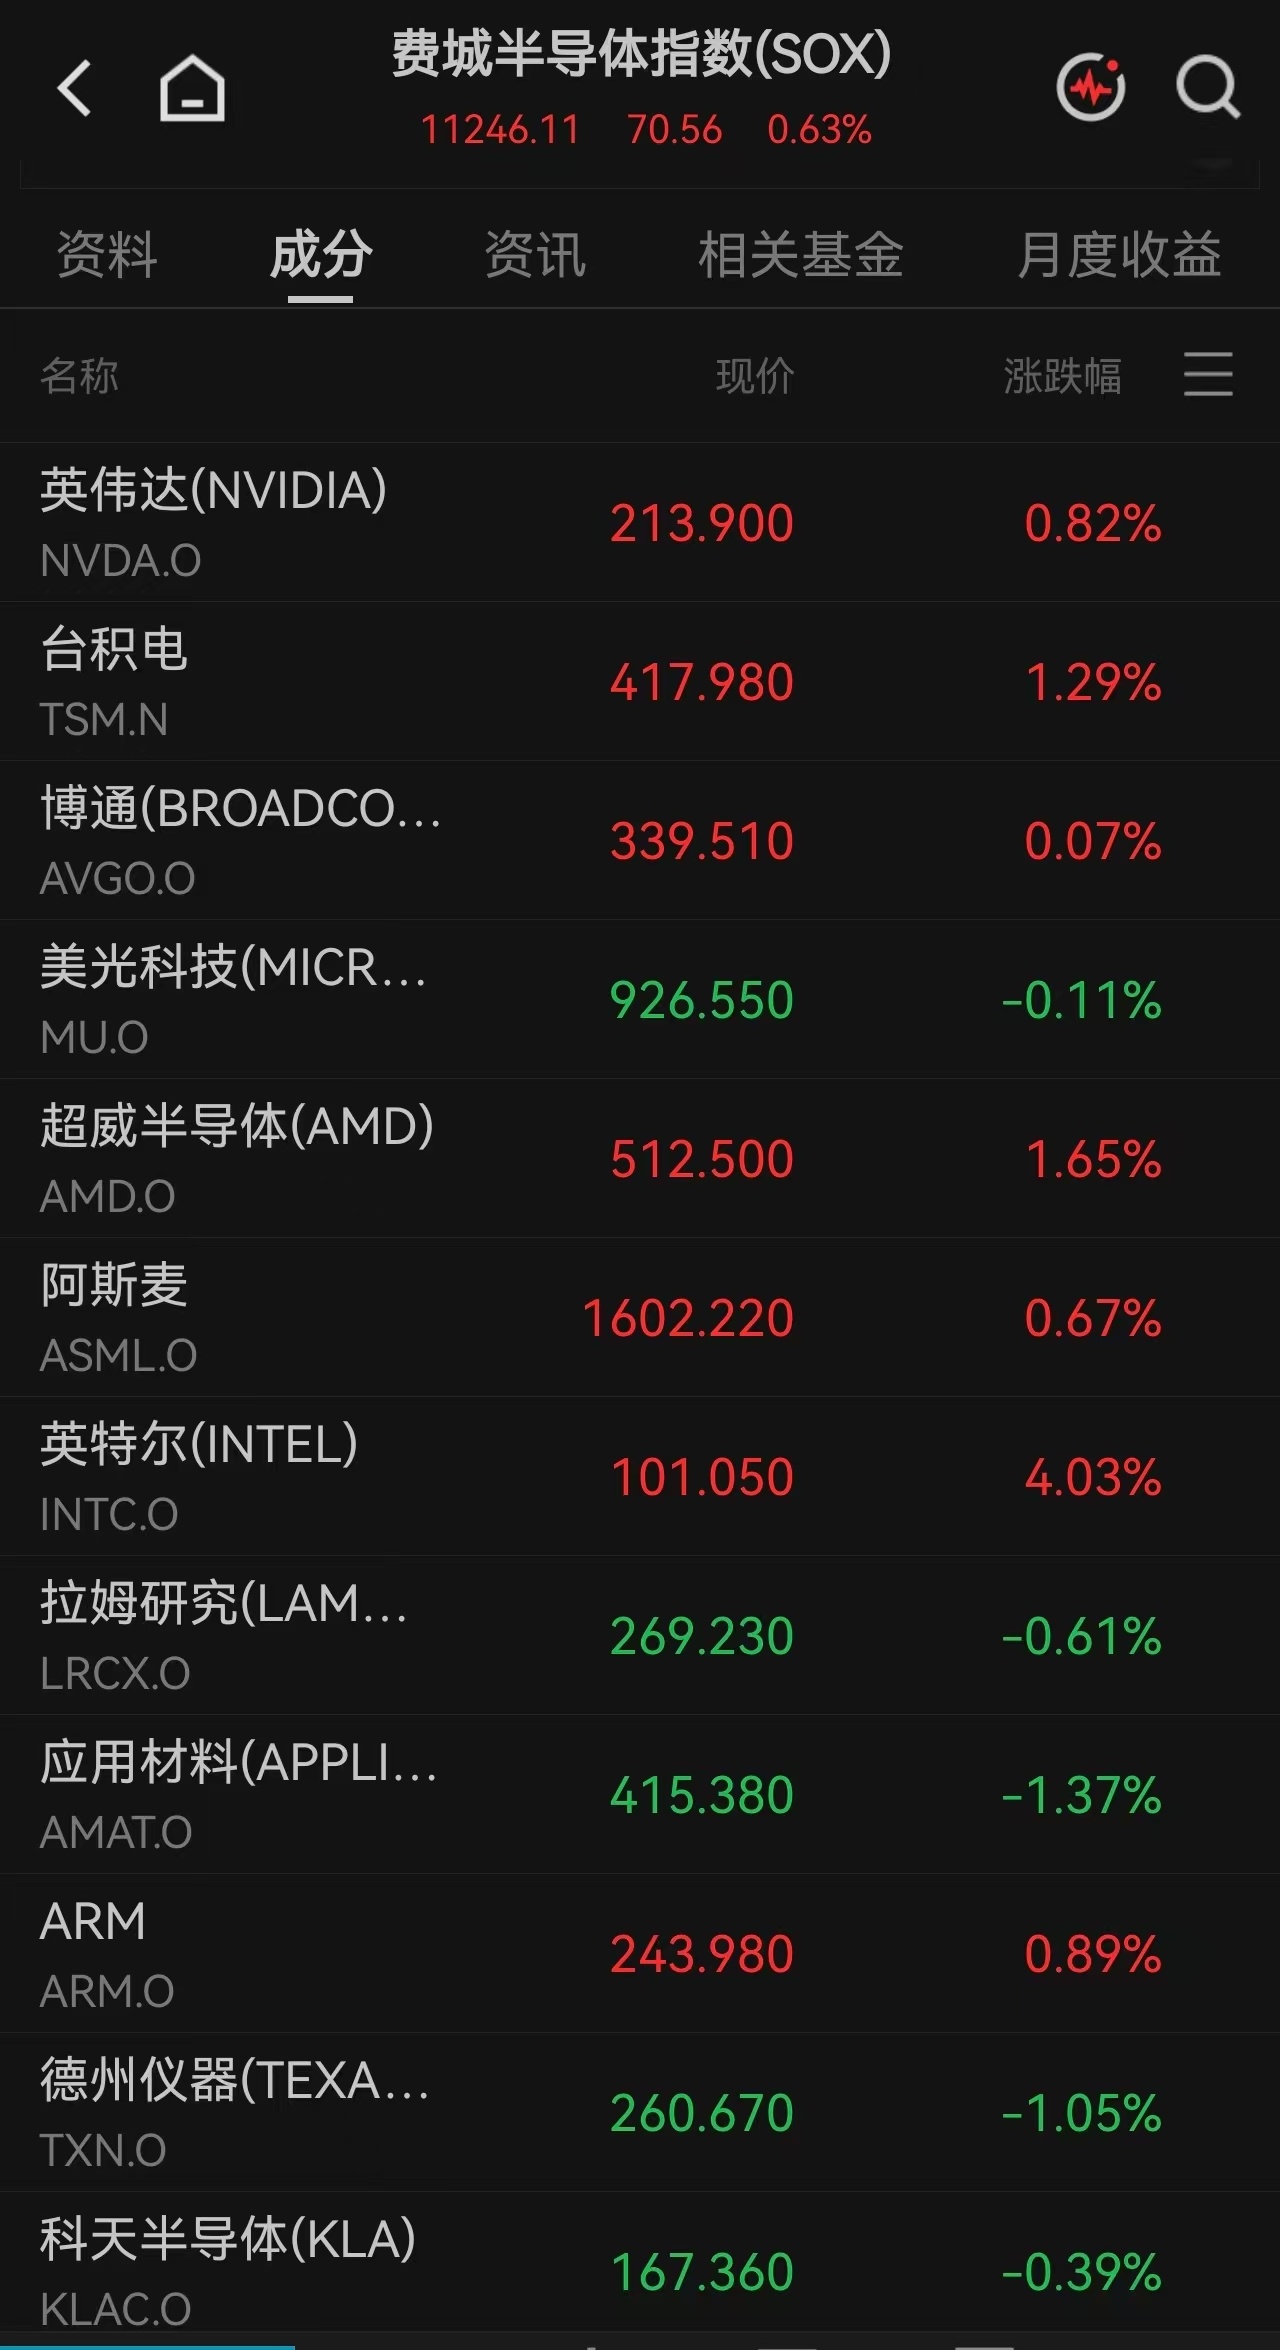
然而,科技板块成为一片跌势中罕见的“避风港”。费城半导体指数逆市上涨0.63%,今年以来涨幅达到58.77%。光通信与存储芯片个股表现尤为突出,Lumentum涨9.59%,Coherent涨6.92%,英特尔涨4.03%。英特尔的涨势与一则消息直接相关——据称该公司正与韩国存储芯片巨头SK海力士谈判,计划在美国建设半导体工厂。这一分化走势反映出市场对AI基础设施投资周期的持续押注,即便在紧缩环境下,算力相关硬件的资本开支仍然构成明确的需求支撑。
与此形成对照的是,传统周期板块和避险资产普遍承压。能源板块受油价大跌拖累下跌3.0%,雪佛龙跌2.9%,埃克森美孚跌3.5%。大型银行股普跌,美国银行和富国银行各跌近3%,市场担忧高利率将压制信贷投放增速。贵金属市场同样未能幸免,现货黄金一度跌超1%,现货白银一度大跌超2%,美元指数则大幅拉升重新站上100关口。
沃什在发布会上对长期债券收益率上升的原因进行了归纳:一是经济强劲;二是资本竞争加剧,大型云服务商围绕AI基础设施的资本支出大幅增加推高资金需求;三是地缘政治因素。这一判断暗示,AI产业链的资本开支周期不仅是科技行业的内生变量,也正在成为影响宏观利率环境的重要力量。
对于后续政策路径,机构观点存在明显分歧。法国巴黎银行预计“美联储利率将持续上升至2027年第一季度”,对应2026年9月至2027年1月间加息三次的基本情景。中金公司则认为,此次加息未必是坏事,除非是连续加息,并指出“除了美股尤其科技股相对乐观外,其余资产已经充分计入9月加息预期”。中信证券的建议则是“静待加息落地”,认为市场需要在定价上反映至少一次加息落地,才能释放四季度的操作空间。
从大类资产的历史规律看,巴克莱对1990年代以来每一轮加息周期的研究显示,标普500指数在每一个周期内都实现了正的年化回报,中位数涨幅为5.6%。而在1983年以来的七轮加息周期中,WTI原油有六轮上涨,平均涨幅高达25.6%,是历史统计中表现最强的大类资产。但这些统计规律的前提是加息发生在经济扩张期,当前美国经济增速预期已小幅上调至2.3%,失业率稳定在4.1%左右,基本符合这一条件。
美联储此次重启加息,标志着后疫情时代的宽松红利进一步消退,全球资本市场的定价锚正在被重新校准。短期来看,10年期美债收益率能否稳定在5%以下、AI相关资本开支是否出现放缓迹象,将是判断市场方向的关键变量。中长期而言,在通胀连续五年多高于目标的背景下,美联储政策的重心已明确转向物价稳定,投资者需要为更高利率环境持续更久做好准备。