智通财经APP获悉,中金发布研报称,9月FOMC美联储宣布加息25bp,基准利率上调至3.75%-4.00%,符合市场预期。这是美联储自2025年12月以来首次调整联邦基金目标利率,也是自2023年7月以来首次加息。此前,美联储自2024年9月至2025年12月共降息6次,累计降息175bp。配置上建议关注:1)科技成长股;2)综合考虑地缘局势与产能周期位置,关注业绩向好及供需格局改善的领域。纯内需行业的基本面回升进展仍然相对偏缓,需要进一步观察。
中金主要观点如下:
美联储加息如何影响A股?此次加息可能并不等同于美加息周期开启,两者对A股意义不同
从一般影响机制角度,美联储若持续加息,可能通过三个渠道影响A股:1)资金面上,美联储加息可能导致全球流动性收紧。加息会导致海外融资成本提升,一般情况下美元趋向走强,带来汇率与资金流向边际变化,影响A股资金面预期。2)基本面上,美联储加息对出口或有影响。尤其在美国利率可能已经不低的阶段,加息对海外传统产业需求可能产生抑制作用,从而压制作为供应商的部分中国企业的出口需求。3)政策面上,一般情况下美联储加息可能从外部条件上对我国货币政策预期有所影响。
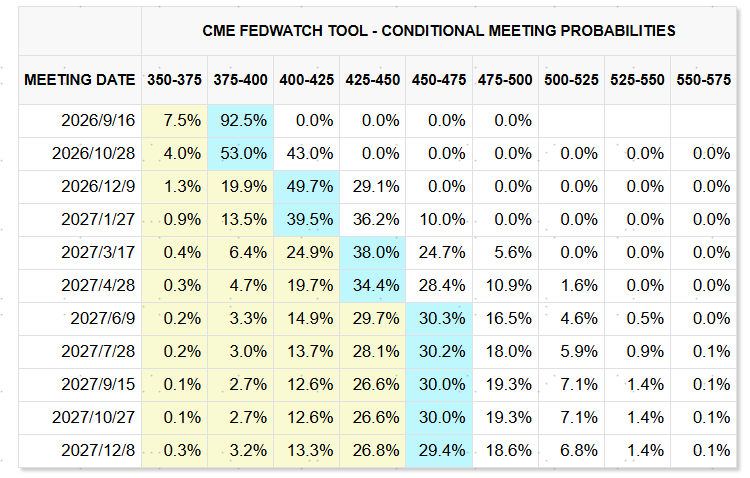
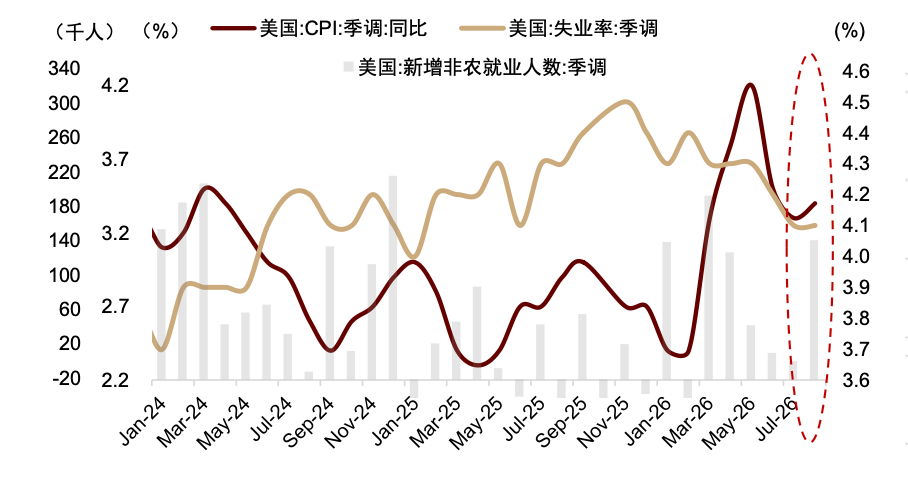
但本次美加息可能不同于一般的美加息周期开启,对A股能否有持续影响尚待观察,若仅为短期甚至单次加息,其影响会相对有限,且A股近期已有较充分反应。结合近两个月美国通胀回升、非农数据表现强劲(图表1),市场很大程度上已经将本次美加息计入预期。根据CME FedWatch,本次美加息前,市场预期本次加息的概率已经超过90%(图表2)。近期A股市场表现偏弱,来自美加息预期是外部主要压制因素之一。但需要注意的是,此次美加息能否持续、形成时间较长的加息周期尚面临较大不确定性。
今年以来美国通胀抬升与地缘冲突导致油价上涨关联较大,尤其近期美伊地缘矛盾再次升级,影响范围有所扩散,布伦特原油价格再次突破100美元/桶。但中期看,地缘风险对油价的影响存在较大不确定性,当前美国经济环境可能并不支持持续且较大幅度的加息。另外,中金公司此前发布的文章中认为,当前美联储面临“三重约束”(通胀目标与市场约束、FOMC委员会约束、政治和高债务约束),美当前货币政策动作反而可能推动国际货币秩序加速重构,进一步带来全球资产配置的多元化和碎片化。在此背景下,若美加息中期面临较大掣肘难以持续,该行认为对A股的影响可能相对有限且前期已有较充分反应。
后市如何配置?近期A股市场波动主要受外部因素影响较大,包括中东局势、美联储加息预期和美债收益率走高等,但上述外部扰动对A股影响多偏短期、阶段性。今年A股基本面较好,上市公司业绩增速有望为过去五年最佳水平;A股市场整体估值具备较好吸引力,上半年面临的结构高估值现象已有较大程度改善。中期全球货币秩序重构与科技叙事对A股支撑并未改变,当下时点该行认为对A股市场后市不必悲观,“9.24”以来的长期、稳进趋势仍有望延续。
配置上,建议关注:1)科技成长,成长股的表现关键仍在于产业自身景气度和业绩兑现,在基本面稳固的情况下,美加息未必对全球成长股造成更大影响。A股科技板块后市或呈现分化走势,需要精挑细选:AI基础设施相关环节,如光通信、PCB等环节,高景气状态在今年确定性仍较强,前期低迷后有望出现反弹。半导体及算力等领域较多公司则仍需关注基本面与估值的匹配程度;创新药较多公司进入临床数据验证阶段,值得自下而上关注。2)综合考虑地缘局势与产能周期位置,关注业绩向好及供需格局改善的领域,如电网设备、石化化工等。纯内需行业的基本面回升进展仍然相对偏缓,需要进一步观察。
图表1:美国近期通胀回升,就业数据偏强
资料来源:Wind,中金公司研究部
图表2:本次加息前市场预期加息概率超过90%