

观点网 金粒门正在加速开店。
截至9月中旬,从今年5月底走出湖南算起,金粒门在不到四个月的时间里,已经把直营门店开到40家以上。
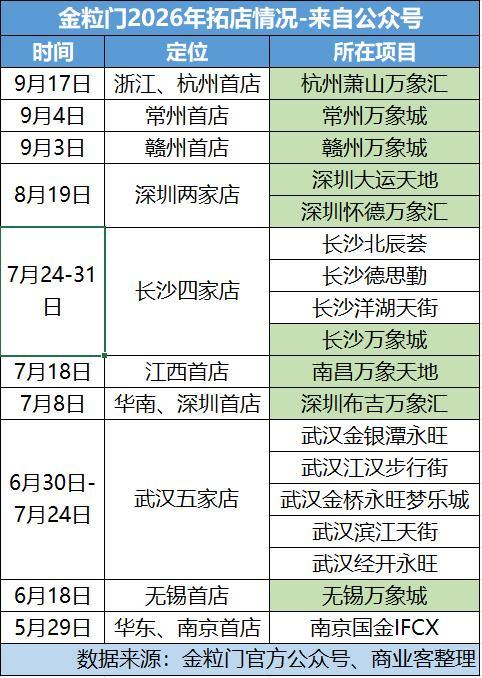
按官方公众号披露的节奏,单单在9月份,9月3日赣州首店在赣州万象城开业,9月4日常州首店在常州万象城开业,9月17日浙江首店又预计落地杭州萧山万象汇。再往前,无锡、南京、深圳、南昌等地的拓店动作密集完成。
几乎每到一座新城市,金粒门都复制了同一套场景,开业当天大排长龙、人们的购物篮被烘焙和卤味填满、社交媒体上打卡内容刷了屏。
对于一个此前六年只在长沙及周边谨慎开店的新鲜零食品牌来说,这个速度足够令人侧目。
但比开店速度更有信息量的是其选址策略,梳理金粒门今年所有区域首店的落点,深圳布吉万象汇、杭州萧山万象汇、无锡万象城、南昌红谷滩万象天地——几乎无一例外地指向同一个商业体系“华润万象系商业”。
与此同时,市场亦传出华润集团正在接洽金粒门A轮融资的消息,估值报价区间达到20-30亿元。
尽管双方均未对此作出官方确认,但业务层面的深度绑定已经肉眼可见。
这揭示了商业地产与消费品牌之间一种更紧密的绑定关系:品牌需要一张连锁度高、运营稳定的商业网络作为全国化发展跳板,万象系则需要持续的新品牌与新话题来喂养其“首店经济”引擎。
金粒门的渠道选择
金粒门前身是2015年开在长沙街头的炒货店“金栗门”,以现炒板栗起家。
2020年,品牌方面提出“新鲜零食”概念,2021年转型并启用“金粒门”品牌。所谓新鲜零食,是把烘焙、卤味、炒货、果干和现制茶饮装进同一家店,靠短保和现制做区隔,门店近五成SKU的保质期不超过5天。
这套模式让金粒门在长沙走红,并被一些消费者称为“平价山姆”。
人气火爆,单店质量是金粒门被行业反复讨论的原因。华创证券一份调研显示,其单店面积约300-500平方米,客单价50-60元,优质门店月销可达400万元以上,毛利率35-40%。
今年8月中旬,未经确认的市场消息显示,华润集团旗下投资机构正参与金粒门的A轮融资。据报道,金粒门A轮估值在20-30亿元区间。
2026年前,金粒门扩张并不快,一方面是直营的原因,另一方面是将大量资源集中投入到供应链建设上。
新鲜零食保质期极短,对配送效率和损耗控制要求高,这使得“先建厂,后开店”成为金粒门的必然选择。
在全国化之前,金粒门的布局逻辑较为克制。
2020年开出首家新鲜零食门店后,金粒门以长沙为大本营。截至2025年底,这座城市聚集了金粒门超过半数门店,且选址均位于国金街、万家丽广场等核心商圈。
在深耕长沙的同时,金粒门亦向衡阳、株洲、益阳等湖南省内城市延伸。2022年9月,金粒门首次进入武汉市场,并以此积累了一定的跨区域运营经验。
到2026年,随着常州和东莞两座覆盖华东、华南的自建工厂投产,金粒门开始推动全国化拓展。
2026年5月29日,金粒门在南京新街口的国金IFCX新力场开出华东首店,这也是湖南省外(除武汉之外)的第一家门店,400余平方米的空间开业即排队。
6月18日,无锡首店在无锡万象城西区试营业亮相;此后,金粒门进入密集开店通道。
从这段时间开店轨迹看,区域首店选择高度集中,华南首店落在深圳布吉万象汇、江西首店落在南昌万象天地、赣州首店落在赣州万象城、常州首店落在常州万象城、浙江首店落在杭州萧山万象汇。
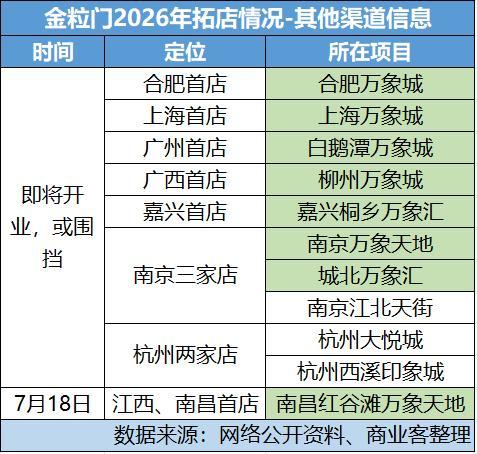
即将开业或有围挡的还有合肥首店落地合肥万象城、广州首店落地白鹅潭万象城、嘉兴首店落地桐乡万象汇、上海首店则落在上海万象城……
可见,金粒门的区域首店绝大多数都押在万象系商业身上。
这一策略使金粒门能够借助高端商业体的客流与定位,快速在陌生市场建立品牌认知。而一旦首店落地、品牌在本地立住,金粒门的选择就明显灵活起来。
今年6月至7月,金粒门在武汉密集开出了5家门店,分散在金银潭永旺、经开永旺、金桥永旺、滨江天街和江汉路步行街;7月末,金粒门在长沙大本营进行了加密,门店开在北辰荟、德思勤、洋湖天街和万象城。
在萧山万象汇开出杭州首店后,据了解,金粒门后续门店就开进了西溪印象城与杭州大悦城。
谁搭上了万象系快车
金粒门选择万象系,逻辑并不难理解。
最直接的原因是网络,万象系旗下万象城、万象汇、万象天地三条产品线,在核心城市核心商圈的点位储备,解决了新品牌跨区域扩张最头疼的问题:在陌生区域里,找到既有客流又有品牌调性的商场。
近年来,大部分购物中心都有心思对B1层业态进行重构,零食、轻餐饮、美妆集合店等高频且自带排队效应的消费业态成为“香饽饽”。
金粒门这样的品牌也能谈到商场内更好的位置,就例如B1层最靠近地铁入口或主动线交叉口的位置。
其次,华润万象生活目前在营购物中心数量达到138座,且如上所述均位于核心城市的重要点位。在如今商业供给过剩、客流向头部项目集中背景下,万象系项目的聚客能力提供了相对可预期的客流和销售额,降低首店冷启动的风险。
对金粒门这样的直营模式、重人力、短保损耗高的品牌,头部商场的确定性降低了试错成本。后续也可以在万象系这套熟悉的合作框架里连续开店,降低逐城谈判的成本。
再看万象系商业这边,选择金粒门同样有清晰的商业动机。
万象系项目招商长期把“首店”本身做成爆点,金粒门这类自带流量、客群年轻、单店坪效高的品牌,是首店招商清单上的理想标的。
万象系商业凭借项目规模优势,也擅长在区域优势品牌尚未全国化时提前做锁定,再借助自身网络把品牌推向全国,尤其是在餐饮品牌上。
类似的案例有不少。
例如在长沙起步的茶颜悦色,2021年曾在深圳文和友以快闪形式短暂试水,2026年4月则以“双首店”形式同时进驻深圳湾万象城与深圳万象天地,正式开启华南市场的拓展。
对于广州市场,茶颜悦色广州首店则在白鹅潭万象城落地;茶颜悦色旗下青柠乳茶子品牌古德墨柠,外拓首站同样选择了白鹅潭万象城。
新中式茶饮品牌去茶山2023年从西南走出,随后华南首店落地深圳万象前海,华东首店选择上海苏河湾万象天地。2026年4月,去茶山开出西北首店,落址西安万象城。
创立于2024年,总部在上海,以闽南文化为核心定位的新式茶饮品牌礼厚茶肆。其福建首店落址厦门万象城,华北首店选址济南万象城,东北首店入驻沈阳万象城,同时杭州首店进入杭州万象城,合肥首店进入合肥万象城。
把这些案例放在一起,它们都是区域成熟品牌在跨区域、跨城市落首店时,优先绑定了头部商业体。
这也意味着,“谁搭上谁”的答案并不单向。金粒门借万象系完成全国化起跳,万象系商业借金粒门们维持了首店密度与话题供给。
免责声明:本文内容与数据由观点根据公开信息整理,不构成投资建议,使用前请核实。