

Shaw,金色财经
北京时间今日凌晨,美联储公布2026年9月FOMC利率决议,正式重启加息周期,上调基准利率25个基点至3.75%-4.00%。这是美联储自2023年7月以来的首次加息,标志着其持续数年的利率维稳周期正式落幕。叠加超鹰派的点阵图预测与偏紧的政策表态,此次决议彻底扭转市场宽松预期,引发资本市场集中抛售,华尔街普遍将此次政策调整解读为持续性紧缩、抗通胀优先的重大政策转向。
一、美联储重启加息周期,中长期紧缩路径明确
本次加息落地符合市场前期主流预期,而真正重塑市场定价逻辑的是美联储同步公布的点阵图与政策声明,清晰勾勒出超长周期的高利率格局。
美联储最新的点阵图显示,19名官员中有18人提交了点阵图预测(与6月一致),其中有16人认为今年应再次加息,占比绝对主导,凸显美联储内部鹰派共识高度统一。有4位官员认为2026年应累计加息75个基点,有12位官员认为应累计加息50个基点,有2位官员认为应累计加息25个基点。点阵图预测中值显示,今年将再加息一次,2027年维持利率不变。降息周期大幅延后。长期路径来看,美联储预测利率直至2028年才会开启下行调整,2029年基准利率将稳定在3.5%-3.75%区间,意味着美国或将持续近四年的高利率环境,远超市场此前预判的短期收紧节奏。
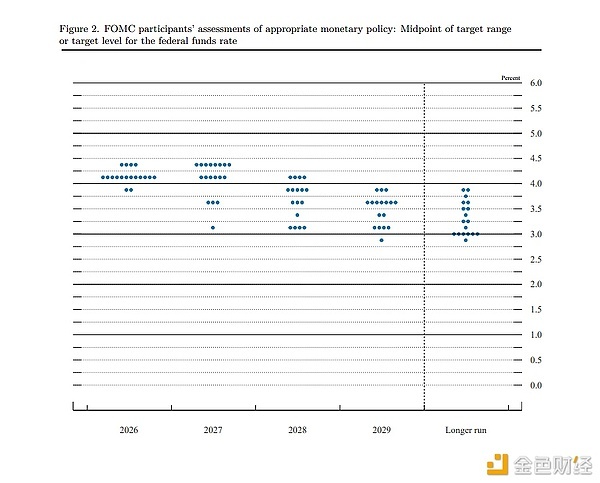
FOMC政策声明进一步夯实鹰派基调。联邦公开市场委员会明确将持续维持银行体系充裕准备金的政策基调,同时肯定美国经济的强韧性:当前经济活动稳固扩张,地缘政治风险带来的不确定性未对国内经济形成明显冲击,居民消费支出韧性充足,企业生产率增长强劲、资本投资意愿旺盛,就业市场稳定、失业率波动极小。在经济基本面稳健的背景下,美联储直指核心矛盾——通胀仍持续高企,此次加息的核心目标是加速推动通胀回落至2%的政策目标,彰显其不惜延续紧缩、坚决压制通胀的政策立场。
美联储主席沃什在会后新闻发布会的表态,进一步放大了本次决议的鹰派属性,完整诠释了美联储重启加息的底层逻辑。沃什直言,当前美国通胀水平过高,且高通胀状态已持续太久,今年夏季以来的一系列通胀数据,并未体现出潜在通胀趋势实质性改善的信号,FOMC内部无法确认通胀正稳步向2%的目标区间回落,多数物价细分项的涨幅仍超出合理阈值。针对市场关注的金融环境松紧问题,他明确指出,当前整体金融条件尚不具备足够的限制性,无法有效压制顽固通胀,本次25个基点的加息本质是撤回前期宽松政策、收紧金融环境,而非过度紧缩。
此外,沃什释放出抗通胀优先、不固化政策路径的核心信号,强调美联储当下的首要任务是实现价格稳定,降通胀进程中不会主动牺牲就业与经济增长,依托美国经济的强韧性,美联储具备持续收紧政策的空间。同时他摒弃了固定前瞻指引模式,表态后续政策调整将完全锚定经济与通胀趋势数据,不排除年内进一步加息的可能,彻底打消了市场对“加息一次性落地、年内转向宽松”的侥幸预期,也让超长高利率的政策预期更加可信。
然而,美联储此次决议与美国总统特朗普的降息期望完全相悖。特朗普在社交媒体上表示,美国利率应该降至1%或更低,理由是美国拥有全球最强信用,且当前经济正在吸引大量新投资。特朗普称,如果美国停止与存在贸易逆差的国家进行贸易,美国每年可获得至少1.5万亿美元收益。他表示,“逆差”本质上意味着“损失”,并称美国长期承担全球贸易成本的情况无法继续。特朗普再次敦促美联储快速降低利率,称降低借贷成本有助于美国经济发展。
二、华尔街解读:政策全面转鹰,宽松幻想彻底终结
相较于25个基点的常规加息,市场更聚焦于美联储政策逻辑的根本性转变,华尔街主流机构普遍给出偏鹰解读,认为此次决议并非短期微调,而是货币政策的长期收紧转向。
多数头部机构达成共识,美国经济的强韧性为持续加息提供了坚实基础,而通胀改善不及预期是政策转向的核心诱因。美联储主席沃什在会后发布会中明确表示,当前美国通胀潜在趋势未出现明显改善,通胀高企状态持续时间过长,夏季多项经济数据未体现通胀持续回落的确定性信号,整体金融条件仍未达到限制性水平,需要通过收紧政策减少宽松力度,助力通胀稳步回归目标区间。这一表态彻底打破了市场此前“阶段性加息、快速降息”的幻想。与此同时,美联储延后降息的超长高利率预期,成为市场最大利空信号。华尔街普遍认为,2028年才开启降息、2029年维持中高利率的预测,意味着市场需要彻底告别低利率红利时代,资金成本长期高位运行将成为新常态。
机构对后续加息路径的预判进一步收紧。高盛表示调整对美联储利率路径的预测,现预计美联储将在10月再加息一次。摩根士丹利、巴克莱等明确上调利率预期,认为美国去通胀进程缓慢且效果不及预期,9月加息落地后,12月大概率将再度加息25个基点,年内利率峰值有望触及4.00%-4.25%。瑞银发布报告解读显示,沃什在会后的新闻发布会上不止一次强调,当前金融条件“并不构成限制性”,本次加息仅是移除了“部分宽松”(a dose of accommodation),措辞远比市场预期更强硬。机构分析指出,当前大宗商品价格反弹、核心通胀粘性较强,叠加AI产业带动的企业资本支出扩张、劳动力市场稳健,经济过热风险尚未完全消解,美联储暂无宽松空间。
此外,中信证券研报认为,美联储9月如期加息25bps,上调今年增长及通胀预测,点阵图和沃什发言均释放鹰派信号。市场强烈的预期压力让加息成为美联储顺水推舟的选择。美联储后续加息的节奏与幅度在很大程度上取决于油价,这难以预测,但鉴于总体通胀率同比或会在明年初明显下行,届时继续加息的理由应会弱化。中信证券预计美联储年内将再加息25bps,明年可能按兵不动。美国金融条件目前难以有意义地宽松,在增长叙事下应寻找有基本面支撑而非仅受益于流动性的资产。
三、市场反应:多数抛售 资产定价重估开启
面对美联储超预期鹰派政策,全球资本市场迅速做出负面反馈,美股、大宗商品、贵金属同步走弱,开启全面重估行情。美股三大指数决议后快速跳水,由涨转跌,截至收盘,道琼斯工业平均指数跌幅达1.21%,标普500指数下跌0.44%,纳斯达克指数微幅收跌,利率敏感型资产承压尤为明显。
板块走势分化显著,科技板块整体承压,大型科技巨头多数收跌,仅半导体板块逆势走强,凸显资金在高利率环境下偏向高景气硬核赛道的避险逻辑。大宗商品市场同步回调,纽约原油、伦敦布伦特原油期货跌幅均超2.5%,市场交易逻辑从“地缘风险溢价”转向“高利率压制需求”。贵金属同样未能幸免,黄金、白银期货价格全线下跌,高利率提升持有无息资产的机会成本,持续压制贵金属估值。
但加密市场却保持相对稳定,波动幅度有限。美联储决议公布后,比特币短时出现震荡,随后小幅反弹至76,000美元上方;以太坊同步震荡后反弹至2,400美元上方。然而,加密概念股受美股大盘指数下跌影响普跌。Circle跌超6%,Robinhood跌超5%,Coinbase跌超4%,Bitmine跌超3%,Strategy跌逾2%。
四、后市展望
“新美联储通讯社”、华尔街日报记者Nick Timiraos撰文称,本次会议美联储官员全票通过三年来首次加息,无形中削弱了白宫关于“通胀无需担忧”的论调,此次多数官员预计今年还将加息一次,能源价格冲击和人工智能(AI)投资激增重塑了通胀前景。Timiraos提到,分析人士此前就指出,虽然近期市场高度关注8月通胀数据,但经济前景最大的变化其实源于能源和大宗商品价格上涨。
彭博美联储观察人士Chris Antsey分析,此次美联储决策日的市场波动再度主要来自新闻发布会,而非FOMC声明本身。声明内容简短,仅新增一句关于国内支出保持韧性的表述,并未提供前瞻指引,仅简要说明此次加息旨在"支持更及时地回归2%通胀目标"。Antsey认为,沃什整体基调偏鹰。他在发布会上列举了自6月议息会议以来发生变化的三项因素:经济与硬数据持续走强;通胀趋势"未能通过检验";地缘政治局势同样出现变化,"无法回避热点地区"。沃什还强调,当前广义金融条件距离限制性水平仍有较大距离,此次加息不过是移除了"一剂宽松"Antsey指出,沃什虽未提供具体前瞻指引,但"移除一剂宽松"的表述意味着,若数据不出现转变,他对进一步加息持开放态度。投资者对此作出相同解读,两年期美债收益率随即走高,股市同步下挫。
瑞银经济学家Jonathan Pingle及其团队评估,与过去三届乃至更多届美联储主席相比,沃什的政策反应函数发生了实质性转变:对金融条件更敏感,对劳动力市场影响更不敏感,且将“限制性货币政策”的门槛设得更高。这一判断,对未来四年的市场预期具有直接影响。
MUFG Securities Americas美国宏观策略主管George Goncalves指出,沃什强调将密切跟踪通胀趋势,而10月27日至28日会议前仅有一个月的数据,不足以形成可供判断的“趋势”。
SLW Investments总裁兼投资组合经理Vincent Ahn表示,这次决策在很大程度上关乎重建美联储的公信力,“可信度的举措只有在所有人都认同时才能奏效。分裂的加息说明美联储仍在争论问题本身;全票加息则意味着争论已经结束。”
Pimco全球经济顾问Richard Clarida表示,重要的是美联储一致通过了今天的利率决策。Clarida表示,3.4%的核心个人消费支出增速“有点高”,实际可能会低于该水平。Clarida说,关键问题在于冲击会持续多久。
资产管理公司Diamond Hill固定收益团队基金经理Henry Song表示,美联储加息与其说是为了显著遏制通胀,不如说是为了巩固央行相对于政治的独立性。“我仍在琢磨,沃什主席是否愿意在其任期这么早的阶段就与总统正面交锋,”Song将关注有关此次加息是一次性行动还是加息周期起点的迹象。他表示,维持利率不变本可由宏观指标佐证其合理性,但这可能被解读为沃什在政治压力下屈服,若如此,长期收益率将会上升。
综合美联储政策信号、分析人士解读与机构研判,本轮加息周期的核心特征是加息周期更长、高利率存续更久、政策宽松窗口更晚。后续市场核心交易逻辑将围绕“美国经济韧性、通胀粘性、超长高利率”三大主线展开。
短期来看,年内剩余时间市场将持续博弈二次加息预期,美股成长板块、债券市场、大宗商品仍将面临估值调整压力。中长期而言,持续高利率将逐步抑制美国居民消费与企业投资,后续需重点关注通胀数据走势、劳动力市场边际变化,以及高利率对经济增长的滞后负面影响。
对于全球市场而言,美联储政策转鹰意味着全球流动性收紧周期重启,新兴市场或将面临资本外流、汇率波动压力,全球资产波动率或将持续抬升,市场整体风险偏好将持续偏弱。