


【CNMO科技】近期手机市场新品扎堆,折叠屏、AI智能体和年度旗舰三条线几乎同时升温。9月7日,华为与小米同日发布新品,华为Mate XT 2三折叠屏、全球首款阔直屏手机Pura X View以及小米18 Fold折叠屏手机齐齐亮相。9月10日凌晨,苹果秋季发布会如期而至,iPhone 18 Pro、iPhone 18 Pro Max以及苹果首款折叠屏iPhone Duo三款旗舰一并登场,全系搭载2nm制程的A20 Pro芯片,Pro系列主摄首次引入可变光圈,并带来了苹果自研C2 5G基带的首发搭载。9月16日,努比亚NaviX Ultra正式开售,官方将其定义为全球首款量产AI智能体手机,5999元起售。

iPhone 18 Pro系列
但拨开新品发布的喧嚣,有三个问题反而比参数本身更值得琢磨:手机厂商今年为什么不太推竖折叠屏手机?iPhone 18 Pro和Pro Max怎么选?头部手机厂商何时推出首款AI智能体手机?下面逐一分析。
手机厂商今年为什么不太推竖折叠屏手机?
2026年折叠屏市场呈现分裂图景。Counterpoint Research数据显示,上半年全球折叠屏面板出货量同比下降13%,其中翻盖式面板同比暴跌62%,大折叠面板逆势增长35%,份额由50%升至78%。Omdia数据进一步显示,上半年全球折叠屏出货量同比下降21.6%,竖向小折叠独自扛下47%的跌幅,横向大折叠占比已达69%。折叠屏大盘的结构性升级正在发生,但增长动力全部来自大折叠和阔折叠。
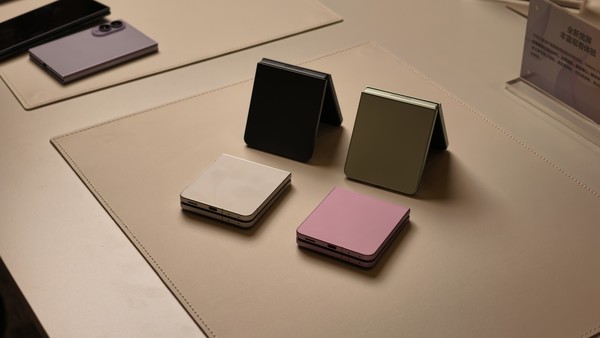
三星Z Flip8
厂商动作比数据更直接。三星作为竖向小折叠开创者,供应链爆料显示Z Flip8之后不再规划Flip9,资源全面倾斜给Z Fold8。据博主“数码闲聊站”透露,小米目前已暂停小折叠MIX Flip系列,vivo产品副总裁黄韬在6月X Fold6发布会后直言:小折叠在续航、影像和发热控制上很难做到足够出色,vivo现阶段没有投入太多研发精力。OPPO Find N系列早已全面倒向大折叠,华为Pocket系列迭代节奏也明显放缓,重心转向Mate X大折叠和Pura X阔折叠。
根本症结在于体验同质化。竖折叠展开后的交互逻辑与普通直板机几乎没有区别,没有大折叠的办公分屏优势,也没有阔折叠的影音沉浸感,被网友戏称为“美丽的小废物”。用户为折叠形态付出的溢价,换来的只是一个“能折一下的动作”。物理限制则是绕不过去的硬伤:铰链结构把本就紧凑的机身空间切成两块,直接挤压电池、影像模组和散热系统的容身之地。这不是工程能力问题,是物理规律。利润空间也被两头挤压——小折叠研发成本高但供应链议价能力弱,行业利润微薄甚至亏损,叠加存储芯片等零部件涨价,厂商优先收缩低收益产品线、集中资源布局高利润的大折叠和阔折叠,是理性商业决策。
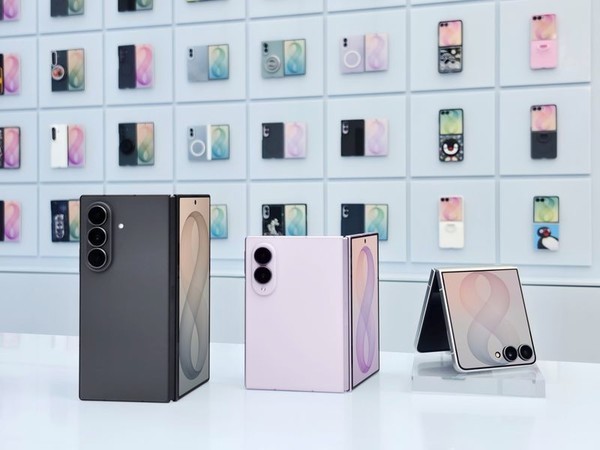
三星Z Fold8系列和Z Flip8
综合来看,竖折叠退潮的根本原因是体验同质化、物理限制导致的硬件全面妥协,以及利润微薄。厂商集中资源转向大折叠和阔折叠,是市场对“为折叠而折叠”的一次理性纠偏。
iPhone 18 Pro和Pro Max怎么选?
今年两款机型在核心体验层面的差距被苹果刻意缩小了。同样的A20 Pro芯片、2nm制程、4800万像素融合式主摄配合可变光圈、铝金属一体成型机身和超瓷晶盾2面板、256GB起步最高2TB存储。把两台手机并排放在桌上,除了尺寸差异,几乎找不到能一眼分辨的功能性区别。

iPhone 18 Pro系列
真正的差异集中在两个方面。第一是屏幕和续航的组合。iPhone 18 Pro配备6.3英寸屏,iPhone 18 Pro Max为6.9英寸,两者同样支持120Hz ProMotion和最高3000尼特室外峰值亮度,画质规格没有高低之分。但续航差距今年被显著拉大:iPhone 18 Pro Max国行电池容量达5391mAh,iPhone 18 Pro为4056mAh,两者相差约33%。iPhone 18 Pro Max相比上一代iPhone 17 Pro Max的4823mAh增加了568mAh,增幅约11.8%,是近几代Pro Max中电池扩容幅度最大的一次;而iPhone 18 Pro仅比上一代增加68mAh,增幅不到2%。

iPhone 18 Pro系列
第二是重量。iPhone 18 Pro约211克,iPhone 18 Pro Max约249克。多出的38克几乎全部来自更大电池和屏幕,没有材质升级对冲,加上保护壳后握持负担进一步增加。如果你习惯单手操作,或经常在通勤路上站着刷手机,Pro的重量优势每时每刻都能感受到。
综合来看,重视单手手感和轻便选iPhone 18 Pro;需要大屏和长续航选iPhone 18 Pro Max。基带差异按常处弱信号场景还是频繁跨国差旅来权衡,不必作为决定性因素。
头部手机厂商何时推出首款AI智能体手机?
“AI手机”概念从2024年喊到2026年,但真正的问题从来不是“手机有没有AI功能”,而是AI到底能替用户做什么。过去AI手机本质是“能聊天的手机”,而“AI智能体手机”逻辑完全不同:核心是“你交代,它办事”,主动拆解意图、跨App调度服务、自动完成操作,最终把结果直接交到用户手上。
真正在“AI智能体”定义上走得最远的是努比亚。2025年12月,努比亚与字节跳动合作推出第一代豆包手机(Nubia M153),3499元限量3万台迅速售罄。但一代产品很快撞上“生态墙”:微信以“登录环境异常”封杀,支付宝及多家银行App以“风险环境”为由拒绝服务,官方不得不紧急叫停支付和金融类AI操作。根本原因在于一代产品走的是“读屏加模拟点击”的GUI Agent路线,绕过App正常接口操作用户界面,直接触碰超级App风控底线。
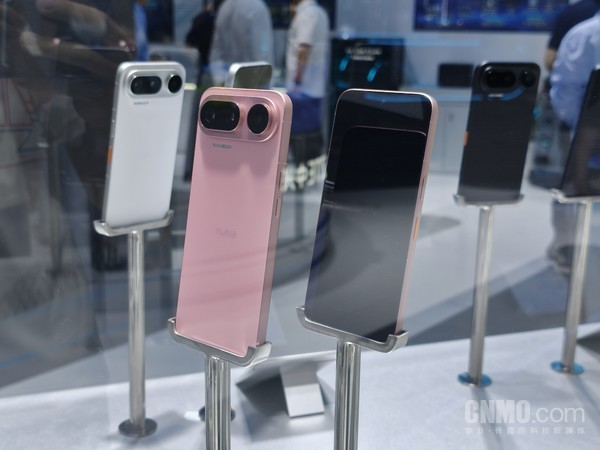
努比亚NaviX Ultra
9月16日开售的努比亚NaviX Ultra(豆包手机二代)做了关键调整:不再单纯依赖模拟点击,转向“协议优先、模拟兜底、人工确认”执行框架。努比亚在发布会前两天发布《屏幕自动化操作声明协议》,允许第三方App从页面、业务意图、操作类型三个层面自主声明操作边界,把“AI能不能操作我的App”决定权交还App开发者。二代产品宣称端到端任务成功率超过80%,已接入曹操出行、汽水音乐,打通系统与飞书接口,支持对话窗口直接调用第三方能力,任务可后台静默运行、多线程排队。硬件上搭载第五代骁龙8至尊版移动平台,6.78英寸1~144Hz LTPO屏,7100mAh电池和90W快充,全系512GB起步。
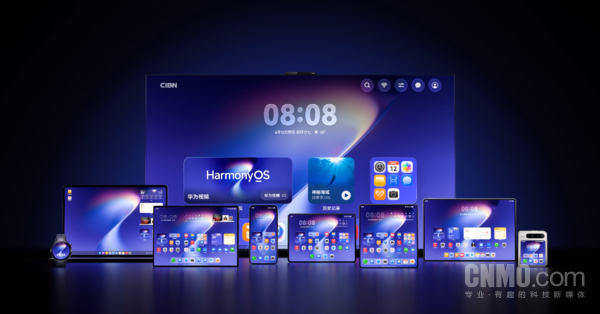
华为HarmonyOS 7
这条路线与华为、小米殊途同归——绕开直接操作App界面,转向系统接口与Agent协作。华为在9月7日随HarmonyOS 7发布的新版小艺,被定位为真正的系统级智能体,运行在本地端侧,基于Agentic自演进架构,融合A2A交互、Skill任务组合和MCP意图框架。据华为披露,小艺可调用2100多项系统能力、接入500多个合作伙伴精选Skill以及2000多个鸿蒙智能体,复杂任务成功率超过90%。华为终端BG CEO何刚表示:“我们把操作系统、AI和App彻底打通了,系统底层是‘Agent亲和’架构。”小米路线更为审慎。2026年3月6日,小米基于自研MiMo大模型推出国内首个手机端类OpenClaw Agent应用“Xiaomi miclaw”,定位系统级AI Agent,首批支持小米17系列,邀请制封测。4月17日,小米宣布miclaw通过中国信通院手机端智能助手(Claw)评测,成为国内首批通过该权威认证的产品。但小米总裁卢伟冰对“AI手机”概念本身持保留态度,倾向于将Agent能力融入现有系统生态。OPPO同样在推进,7月27日启动“小布Next计划”,开放行业首个端侧Multi-Agent协同系统内测,首席产品官刘作虎表示:“主动智能将是AI手机真正的拐点。”
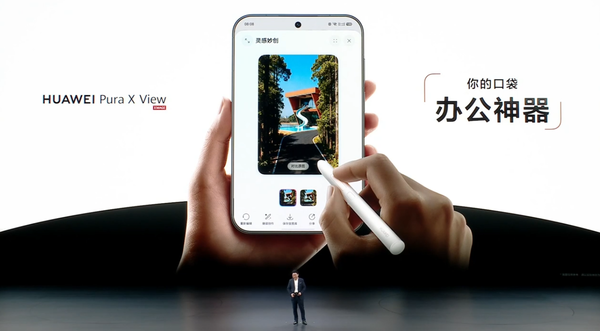
余承东官宣华为阔直板手机Pura X View
那么,头部厂商到底何时推出以“AI智能体手机”为名的产品?答案可能是:它们中的大多数永远不会用这个名字。华为、小米、OPPO、vivo选择的是“系统级智能体”渐进路线——不创造新品类,而是把Agent能力做成操作系统一部分,让每一台升级系统的手机都变成事实上的智能体手机。2026年7月15日,国家网信办首次集中公布7款手机端侧生成式AI服务备案信息,苹果、华为、OPPO、vivo、小米、三星、努比亚七家厂商全部在列,端侧AI合规化通道已经打开。真正的普及拐点,可能不在于某家厂商发布一款“AI智能体手机”,而在于足够多头部厂商完成系统底层Agent化改造之后,用户不再需要关心这个问题。