

智通财经APP获悉,国际数据公司(IDC)最新发布的《全球智能眼镜市场季度跟踪报告》显示,第二季度全球出货量同比增长35.3%,音频及拍摄类眼镜成为增长主力,AR/ER眼镜加速渗透,头显市场则面临调整。国际大厂持续主导行业方向,生态与AI体验成为竞争新焦点;中国创新厂商加快全球化步伐,通过产品多元化和渠道拓展提升海外影响力。与此同时,市场结构正向高阶智能化演进,应用场景不断拓展。尽管中国市场短期承压,但行业活力未减,技术创新、生态协同和全球化布局为未来发展注入新动能。
全球市场
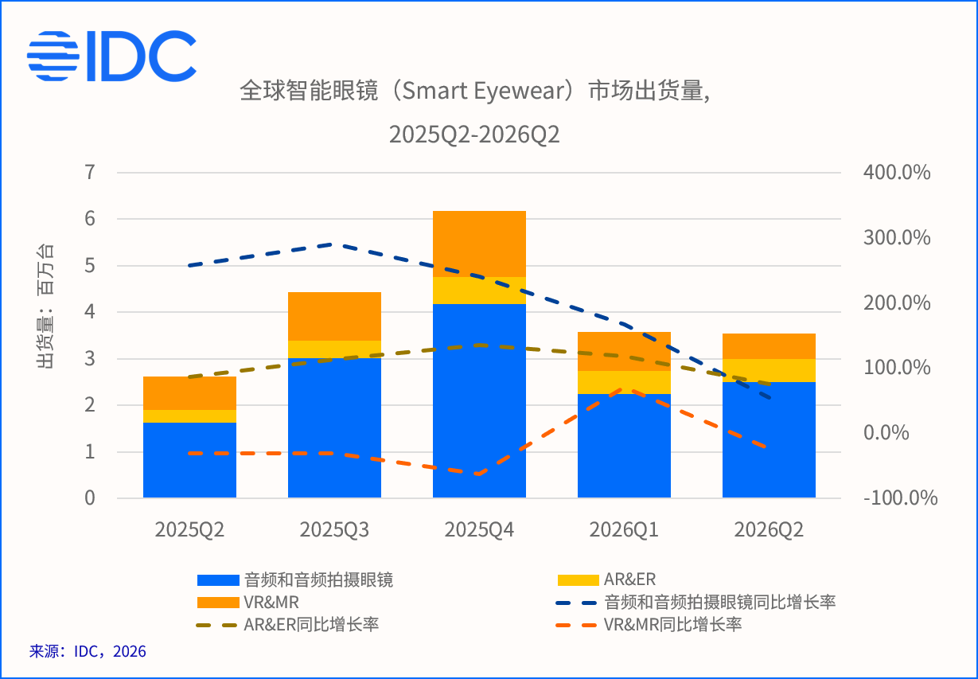
IDC最新数据显示,2026年第二季度全球智能眼镜(Smart Eyewear)市场出货量达到354.7万台,同比增长35.3%。其中,音频及音频拍摄眼镜出货量为249.4万台,同比增长54%;AR/ER眼镜出货量为50.5万台,同比增长75.7%;VR/MR头显出货量为54.8万台,同比下降23.3%。
2026年上半年,全球智能眼镜市场累计出货量达到711.4万台,同比增长70.5%。本轮增长主要由眼镜形态产品推动,市场结构正逐步向更高阶和智能化方向演进。下半年,随着新品发布和技术融合,行业格局有望进一步调整,但整体需求表现还需持续观察。
全球市场产品动态
1.国际大厂份额领先,资源投入重心明显转移
国际头部厂商持续引领智能眼镜行业发展方向。Meta凭借音频类智能眼镜稳居市场领先地位,并积极筹备新品发布。苹果首款智能眼镜产品已进入量产倒计时,行业竞争重心正由单纯的硬件出货量转向生态系统和AI体验的深度融合。尽管国际大厂多线布局,但资源投入重心已发生明显转移。
Meta(META.US):继续保持全球智能眼镜市场的领先份额,二季度推出更具性价比的新品,进一步巩固其在大众消费市场的基础。Ray-Ban Display等显示类智能眼镜受限于良率和产能,出货量尚未形成规模,细分市场优势尚待建立。头显方面,Quest系列持续推进,但整体出货量预计有限。
Apple(AAPL.US):首款智能眼镜产品进入量产倒计时,头显产品线节奏相应调整,下一代头显发布时间或将大幅延后。
2. 中国科技创新厂商加速全球化,产品线与渠道多元化
中国科技创新厂商加速全球化布局,通过丰富产品线、拓展海外渠道和深化本地化运营,在显示类眼镜领域形成差异化竞争力,海外市场份额持续提升。
雷鸟:加速产品迭代,推出主打高端观影体验的GT系列和轻量化V4 AI拍摄眼镜,同时Q3将正式发布iO系列显示类智能眼镜。其今年海外市场拓展加快,线下渠道建设提速,上半年在全球及中国消费级AR&ER眼镜市场保持领先。
Xreal:海外市场出货占全球比例已超过60%。产品线持续丰富,覆盖不同价位段和细分场景,包括入门级XBX A01+、和面向游戏市场的R1。同时Q3将在海外正式发布Project Aura,进一步完善高端显示类智能眼镜布局,全球市场区域覆盖日益完善。
Inmo、Viture等厂商也在海外市场持续发力。Inmo计划Q3推出王嘉尔联名款,拓展时尚消费场景;Viture专注细分市场,持续扩展海外零售渠道,在北美等地表现稳健。
3. 生态搭建与跨界合作提速,应用场景持续拓展
生态搭建与跨界合作加速,智能眼镜应用场景持续拓展,厂商通过AI能力、内容生态和多终端协同不断提升产品价值。
千问:千问在国内带摄像头、以AI功能为主的智能眼镜市场中快速上量,依托大模型与电商、支付生态的深度整合,取得领先。三季度有望与新品千问AI耳机协同,进一步完善AI硬件生态布局。
Rokid:海外出货开始增加,二季度在全球非全彩眼镜市场保持领先。生态层面,Open Day 2026发布Yoda OS完善底层系统,后续计划引入腾讯WorkBuddy AI办公能力,探索眼镜在办公场景的落地。
中国市场
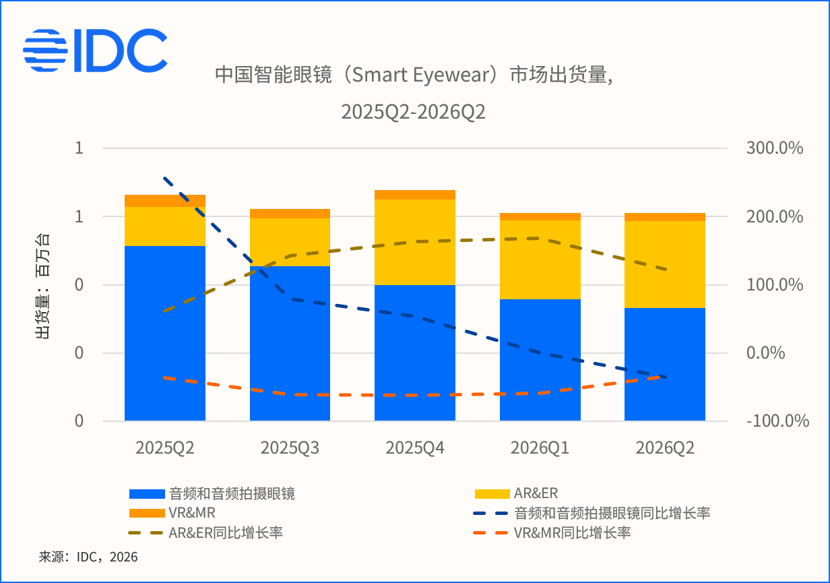
2026年二季度中国智能眼镜市场出货61.1万台,同比下滑8.0%,市场首次出现负增长。下滑主要受到音频眼镜市场影响,但整体行业竞争依然活跃,厂商持续优化产品线和渠道布局,新玩家不断进入,市场活力未减。
中国细分市场概况及市场格局
音频和音频拍摄眼镜市场
2026年二季度,中国音频和音频拍摄眼镜市场总出货量为33.2万台,同比下滑35.4%。市场结构继续升级,音频拍摄眼镜市场份额已超过音频眼镜,占比达到55.3%,同比增长81.4%。
本季度市场下滑,主要是由于头部品牌产品逐步进入生命周期末期,导致整体出货承压,而市场上推出的新产品尚未形成有效接力。同时,音频眼镜产品同质化问题突出,缺乏差异化创新,进一步影响了消费者的换新意愿。尽管促销季带来了一定关注,但对销量的拉动作用有限。在此背景下,部分新厂商对市场持观望态度,入局节奏相对缓慢。未来市场能否恢复持续增长仍取决于创新功能的落地和用户需求的进一步释放。
AR/VR市场
2026年二季度,中国AR/VR市场出货量27.9万台,同比增长85.8%。
AR&ER眼镜市场同比增长123.0%,其中受益于以AI功能为主的轻量级眼镜的带动。单色眼镜的市场份额首次超过全彩眼镜,达到51.2%,以千问、Rokid、Inmo等品牌为代表。价格段覆盖主流消费区间,满足不同用户需求。同时从《中国智能眼镜市场月度跟踪报告》数据来看,讯飞将于7月开始出货,预计将进一步推动市场格局变化。行业整体呈现出技术创新加速、应用场景多元化的积极趋势,AI与AR&ER硬件的深度融合为市场带来更多想象空间。
VR&MR头显市场二季度出货量同比下滑34.4%,下滑有所收窄。随着行业应用的不断拓展,头显在大空间商用、机器人后台数据采集、远程操控等新场景中展现出新的增长机会,有助于消化部分库存。同时Pico或将在年底发布头显新品,将对市场格局及未来走向带来较大影响,行业将普遍关注其在产品量级和生态建设方面可能带来的变化。整体来看,随着新产品的推出和行业应用的深化,头显市场有望回暖,迎来结构性增长机遇。
未来展望与新机
IDC中国市场分析师叶青清认为,尽管有国补政策和促销活动的支持,智能眼镜作为新兴科技产品,用户的购买决策依然偏向谨慎。当前,智能眼镜作为终端生态与AI能力融合的重要交互入口,其潜在价值尚未完全释放。只有当产品体验、内容生态和实际应用场景进一步丰富,产业链参与者和终端消费群体才会持续扩大。
展望下半年,市场将出现以下几个动向:
第一,产品线分化与创新加速。下半年,厂商将加快产品线分化,针对不同用户需求在色彩显示、重量控制、佩戴舒适性等方面推出更多组合方案。轻量化全彩眼镜将成为布局重点,既满足日常佩戴的便携性,也提升视觉体验。部分厂商还将探索AI、影像、健康等多功能融合,推动产品从单一功能向多场景应用转型,进一步激发用户换新意愿。
第二,出海步伐加快,全球化布局深化。随着国内市场竞争加剧、增长空间阶段性受限,越来越多中国厂商加速海外市场拓展。海外细分市场尚未完全饱和,尤其在AR&ER等领域,国产品牌凭借技术积累和性价比优势,已在部分区域建立知名度。轻量级产品的推出有望进一步打开海外市场空间,降低与国际大厂正面竞争压力。除科技创新企业外,部分传统大厂也在积极布局或关注海外机会,全球化将成为行业主旋律。
第三,生态建设与场景落地持续推进。生态体系的完善和跨界合作将成为智能眼镜行业发展的关键。厂商将加大与内容、AI、支付、电商等生态伙伴的协同,推动智能眼镜在办公、娱乐、健康、教育等多元场景的落地。AI大模型与终端硬件的深度融合将提升产品智能化水平,带动新一轮应用创新。