中邮证券有限责任公司吴文吉,翟一梦近期对沐曦股份进行研究并发布了研究报告《沐光逐算,曦启芯程》,首次覆盖沐曦股份给予买入评级。
沐曦股份(688802)
投资要点
业绩增长提速,经营质效持续改善。2026H1,公司实现营收13.24亿元,较上年同期增加4.09亿元,同比增长44.67%,主要系报告期内随着公司产品及服务获得下游客户的广泛认可与持续采购,公司GPU产品出货量显著增长,带动收入规模较上年同期实现显著增加。2026H1,公司毛利率为57.2%,同比提升1.1个百分点;归母净利润为6.12亿元,扭亏为盈,扣非归母净利润为-4,885.95万元,亏损金额较上年同期收窄1.53亿元,较上年同期亏损收窄75.83%。报告期内,公司依托持续高强度研发投入形成的全自研GPU芯片及软硬件生态优势,推动产品在智算中心、运营商、金融、能源等重点场景实现规模化落地,产品性能与场景适配能力均通过客户严苛验证,市场认可度与行业影响力持续提升。
深耕研发筑牢技术核心壁垒,产品矩阵持续进阶。公司自2020年9月成立以来,在GPU芯片领域进行持续高效的研发创新,2020年至2025年五年期间,公司分别通过一次性流片完成了三款GPU的开发,性能比肩国际标杆产品,自研MXMACA原生态兼容CUDA,与行业生态同步高速迭代。报告期内,公司研发投入5.25亿元,研发投入占营业收入比例为39.65%。公司秉承“量产一代、在研一代、规划一代”的产品研发策略,建立了完善的IPD研发流程,持续在下游适配与应用中进行技术优化,推动产品迭代升级和产品竞争力不断抬升。2025年7月24日,公司于WAIC大会上发布首款基于全国产工艺的曦云C600系列,曦云C600不仅在算力上较上一代产品曦云C500有较大提升,还在精度、存储上有新技术的应用。2026年5月,曦云C600成功实现量产并通过中国信息安全测评中心与国家保密科技测评中心联合开展的国家安全性及可靠性测评,有望成为公司的下一代主力产品。
完善生态商业布局,推进产品规模化商用落地。报告期内,公司坚定践行“1+6+X”产业生态战略,秉持以客户为中心的理念,深耕“易用好用、稳定可靠”的产品优势,携手上下游合作伙伴协同共赢。公司深度联动整机服务器、操作系统、运维管理平台、主流AI框架及大模型等生态企业,通过芯片、AI Infra、模型多维度协同优化,为大模型训练与分布式推理提供优质算力支撑;同时重点布局金融、医疗健康、能源、教科研、交通、大文娱六大高潜力行业,依托统一GPU架构的通用可扩展特性与持续迭代丰富的软件栈,高效适配各行业定制化AI算力负载,提前卡位核心赛道、挖掘市场增量,持续释放业务增长潜力。凭借优异产品性能与稳定交付能力,公司GPU产品已在北京、上海、杭州、长沙、中国香港等多地的智算平台、运营商及商业AI算力中心实现规模化部署,全面赋能六大行业实景智能化应用,充分验证了公司产业化交付与AI落地赋能能力。公司持续完善产业生态与商业布局,深化生态协同适配、优化产品核心体验,不断拓宽产品应用边界与客户覆盖范围,加速GPU产品规模化商用落地。此外,公司坚持软件生态开源共享,依托产学研合作助力大模型产业规模化普及,截至2026年7月28日,公司自2025年2月开源的MXMACA软件栈注册用户稳步增长,累计网络API调用次数突破1.1亿次,生态影响力持续提升。
投资建议
我们预计公司2026/2027/2028年分别实现收入38/86/196亿元,归母净利润分别为2.7/25/85亿元,首次覆盖,给予“买入”评级。
风险提示
大模型产业发展不及预期的风险;供应链安全风险;GPU行业竞争加剧的风险;新品研发或量产不及预期的风险。
最新盈利预测明细如下:
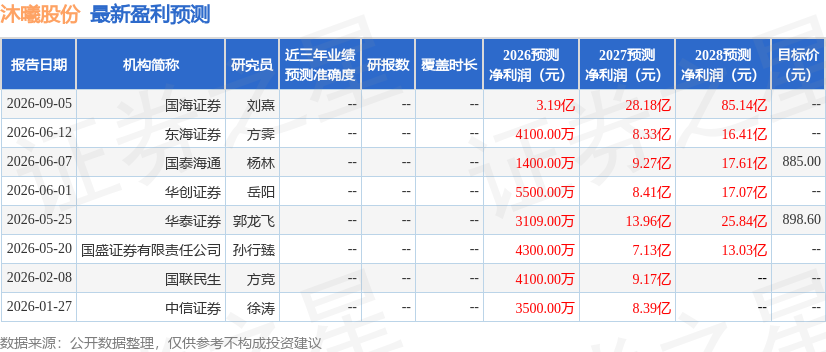
该股最近90天内共有1家机构给出评级,增持评级1家。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。
相关 ETF