


经过多日回调后,A股农业板块今日再度爆发,午后更是出现多股涨停。
截止发稿,敦煌种业、万向德农、金健米业强势10CM涨停,神农种业、亚盛集团涨超7%,登海种业涨超6%,农发种业、国投丰乐涨超5%。
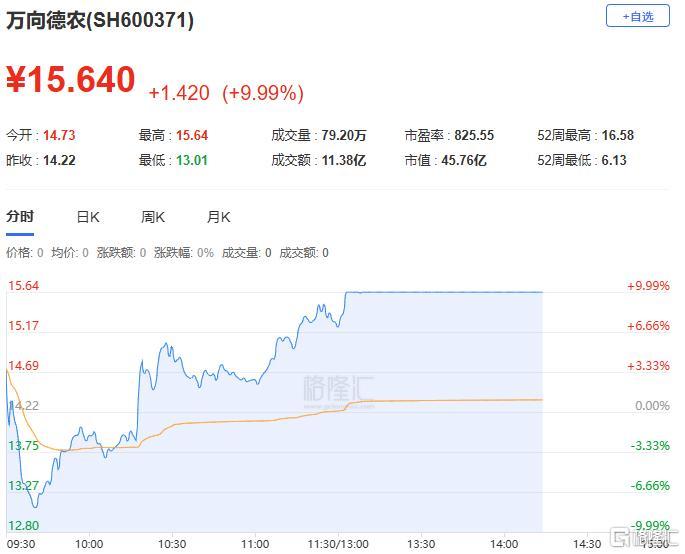
然而,这次反弹并非基本面改善的信号,大概率只是一次反复行情。
这段时间农业板块涨幅很好,理由其实已经被充分计价:
超强厄尔尼诺持续至2027年,全球玉米库销比降至17.8%的警戒线附近,芝加哥商品交易所玉米期货价格创三年新高,叠加中央一号文件种业振兴政策落地。
这套逻辑,在8月行情启动初期确实有一定说服力,但当股价已经翻倍、估值已经严重偏离基本面时,再拿这些远期预期来为暴涨辩护,就没有新鲜感了。
看看数据:
万向德农:动态市盈率167.79倍,静态市盈率高达835.57倍,市净率8.91倍。公司在公告中自己都承认"已严重偏离基本面和合理估值区间"。
亚盛集团:静态市盈率800多倍,而农业行业中位数仅为26.54倍;
神农种业:2026年上半年归母净利润亏损1349.91万元,上市15年来有9年亏损,市净率却高达10倍。
新农开发:静态市盈率为负值,ROIC常年为负,市净率却达4.5倍。
从龙虎榜数据看,这波农业股上涨的主力军是游资而非机构。
神农种业换手率一度高达44.12%,敦煌种业近一个月累计换手率达481.38%,日均换手率超过32%。
更讽刺的是,就在股价暴涨的同时,多家公司密集发布风险提示公告:
新赛股份4个交易日连发4次风险提示,明确表示"存在市场情绪过热、非理性炒作风险"
敦煌种业在9月8日、9日、11日连续三次发布风险提示,坦言"股价涨幅已显著脱离公司基本面"
万向德农、亚盛集团也纷纷公告提示"股价随时存在快速下跌风险"
更关键的是,国际粮价上涨的逻辑并不能直接套用到国内。
农业农村部数据显示,2026年我国夏粮产量达到3014.9亿斤,同比增长0.7%,首次突破3000亿斤,主粮自给率接近100%。
国内粮食有最低收购价政策托底,农业农村部也明确表态要"推动粮食和重要农产品价格保持在合理水平"。
换句话说,国际粮价再怎么涨,也不见得能简单地传导到国内,更别指望靠粮价暴涨带来业绩爆发,去快速消化估值泡沫。
农业板块今日的再度走强,本质上是短线超跌后的投机资金博反弹,而非基本面反转的信号。
这大概率只是一场估值严重透支后的情绪反复,是游资在高位筹码松动前的狂欢。
对于投资者而言,此刻最需要的是冷静。
历史反复证明,一家公司可以靠故事快速吹起股价,但故事总有保质期,如果没有最终业绩来支撑股价时,当故事讲完的那一刻,就是泡沫破裂的开始。