

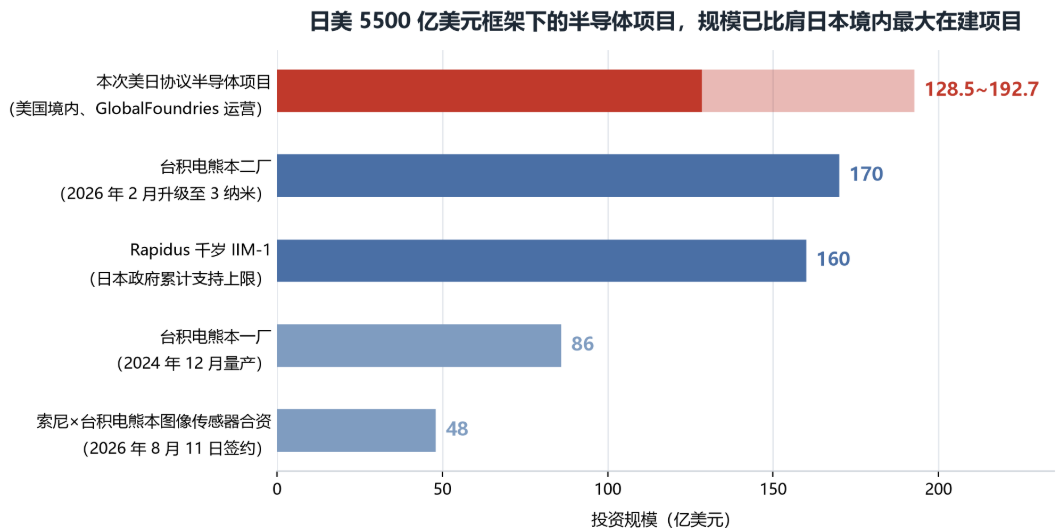
智通财经APP获悉,据消息人士透露,日本与美国正在就建设一座半导体工厂展开磋商,该项目是两国 5500 亿美元投资协议的一部分。项目预计价值 2 万亿至 3 万亿日元(约合 128.5 亿至 192.7 亿美元),将由芯片制造商格格芯(GFS.US)负责运营,聚焦逻辑芯片。若最终落地,这将是 5500 亿美元框架下第一单半导体项目——也是这个以“买美国货”为底色的投资盘子,从电厂转向芯片厂的第一步。
5500 亿美元怎么花
先把框架交代清楚。2025 年 7 月,日本在对美关税谈判中承诺向美国投资 5500 亿美元(约 86 万亿日元,相当于日本 GDP 的约 12%),换取美国把对日基础关税降至 15% 的上限。
当地时间 9 月 4 日,特朗普签署行政令正式实施美日贸易协议,随附的谅解备忘录把投资机制写得相当具体:日本须在特朗普任期结束(2029 年 1 月 19 日)前拨付资金;美国总统对项目投向拥有最终决定权,商务部下设投资委员会负责推荐与监督,每个项目设立特殊目的公司;项目利润由日美均分,直至日本收回投资本息,此后利润的 90% 归美国、10% 归日本;日本有权拒绝为某个项目出资,但美国可对日本产品加征关税作为反制。
实际落地比框架更“能源”:此前已公布的第一、二批共 6 个项目几乎全部集中在发电与能源基础设施。
规模最大的一单在俄亥俄州——9.2 吉瓦天然气电厂、造价 330 亿美元,建在冷战时期铀浓缩厂旧址上,由软银旗下 SB Energy 开发,OpenAI 已签下 20 年租约、英伟达承诺在特定情形下接手,若建成将是美国历史上最大的燃气电厂,发电量足以覆盖纽约与洛杉矶两座城市之和;得州 5.2 吉瓦与宾州项目由 NextEra 建设,已收到首笔 33.3 亿美元——其中 6.3 亿美元来自日本国际协力银行(JBIC)贷款,另有 12.6 亿美元由花旗、摩根大通等组成的私营银团提供、日本出口与投资保险(NEXI)承保,首批电力目标 2028 年并网。
转向半导体:赤泽亮正“AI 和半导体今后将占非常大比重”
风向变了。日本经济产业大臣赤泽亮正 9 月 3 日至 4 日在华盛顿分别会见美国商务部长卢特尼克与贸易代表格里尔,双方确认了已公开 6 个项目的进度,并表示正在遴选新一批投资项目。据报道,赤泽在 9 月 4 日的记者会上表示:“AI 和半导体制造今后将占非常大的比重。”他还补充,“完善项目还需要一定时间”——第三批项目的具体名单并未随本次报道公布。双方同时确认,即便美国未来加征新的关税,对日关税水平仍将恪守 2025 年协议、不超过 15% 的上限。
报道还提到,两国在该框架下讨论的项目清单里,还包括一个涉及软银集团的大型数据中心建设项目。
为什么是格芯:不做 2 纳米的美国核心代工厂
运营方选格芯耐人寻味。这家总部位于纽约州马耳他的代工厂在 2018 年就退出了先进制程竞赛,不与台积电、三星拼 2 纳米,而是专注射频、电源管理、硅光子等特色工艺与先进封装——厂区分布在美国(纽约、佛蒙特)、德国德累斯顿与新加坡,是极少数以美国为总部、且在美国本土保有实质规模产能的纯代工厂。
近几个月它与美国政府走得很近:2024 年获得 15 亿美元《芯片法案》产能补贴扩建现有厂区;今年 7 月 29 日与美国商务部签署 3 亿美元意向书,推进硅光子、光学材料与 3D 混合键合等先进封装,服务 AI 数据中心的近封装光学(NPO)与共封装光学(CPO);9 月 8 日又敲定 3.75 亿美元的量子计算研发协议——两项合计 6.75 亿美元的新增政府支持均由商务部芯片研发办公室拨付。
基本面上,格芯是 AI 叙事里少有的“非先进制程”受益者:二季度营收 17.9 亿美元、同比增长 6%,调整后每股收益 0.46 美元、超出市场预期的 0.43 美元;通信基础设施与数据中心收入同比大增 62%,公司把该板块全年增速指引上调至 50%-60%;硅光子与锗硅产能已全部售罄至 2027 年。拖累项同样明显:受存储涨价影响,智能手机业务 2026 年全年收入预计低双位数下滑,汽车业务二季度环比下降 13%。
市场反应与机构观点
资本市场对格芯的定价与叙事之间存在明显温差。截至 9 月 16 日收盘,格芯报 43.03 美元(当日涨 0.65%),市值约 240 亿美元,年内基本持平,股价处在 52 周区间(31.91 至 92.55 美元)的下沿附近。周四盘前,截至发稿,格芯股价上涨2.11%至43.94美元。
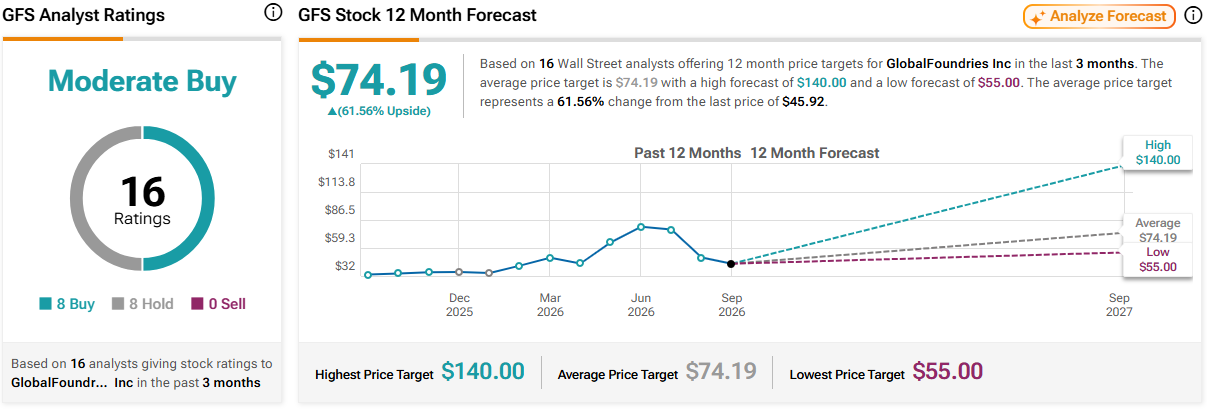
而卖方共识明显更乐观:根据investing数据,22 位覆盖分析师中 14 位给予买入、平均目标价76美元,较现价隐含约70% 的上行空间。根据Tipranks数据,16位覆盖分析师中8位给予买入,8位给予持有,平均目标价74.19美元。
Cantor Fitzgerald 分析师 C.J. Muse 9 月 8 日重申“增持”、目标价 90 美元,理由是“代工产能持续收紧、看不到尽头”——台积电正全线提价高个位数百分比、当前供给缺口约 15%-20%,而格罗方德的硅光子/锗硅产能可支撑约 40 亿美元的业务规模(当前仅 4 亿至 4.5 亿美元),且 1 月 1 日起上调 ASP。
Stifel于9 月 2 日首次覆盖即给买入、目标价 60 美元;相对谨慎的摩根士丹利维持中性、目标价 60 美元,瑞银、摩根大通与花旗均列中性。
风险提示
第一,消息未经官方确认——厂址、技术节点、日美出资比例均未披露,项目能否进入第三批正式名单仍是未知数。
第二,“逻辑半导体”不等于先进制程:格罗方德不做 2 纳米,日本本土的先进逻辑产能仍押注在 Rapidus(北海道千岁,2 纳米,目标 2027 财年下半年量产)与台积电熊本二厂(已升级至 3 纳米、总投资上调至约 170 亿美元、2028 年量产)身上——本次项目更接近“特色工艺逻辑+美国本土产能”的组合。
第三,日本国内对这套框架并非没有意见:野村综合研究所经济学家木内登英去年即撰文指融资结构“重度偏向美方”;能源经济与金融分析研究所(IEEFA)分析师 Dennis Wamsted 更直言这些电厂“不会按头条的规模建成”,“这本质上是花别人的钱”。美国中期选举临近,政权与关税政策的变数,才是这笔 5500 亿美元最大的贴现项。