

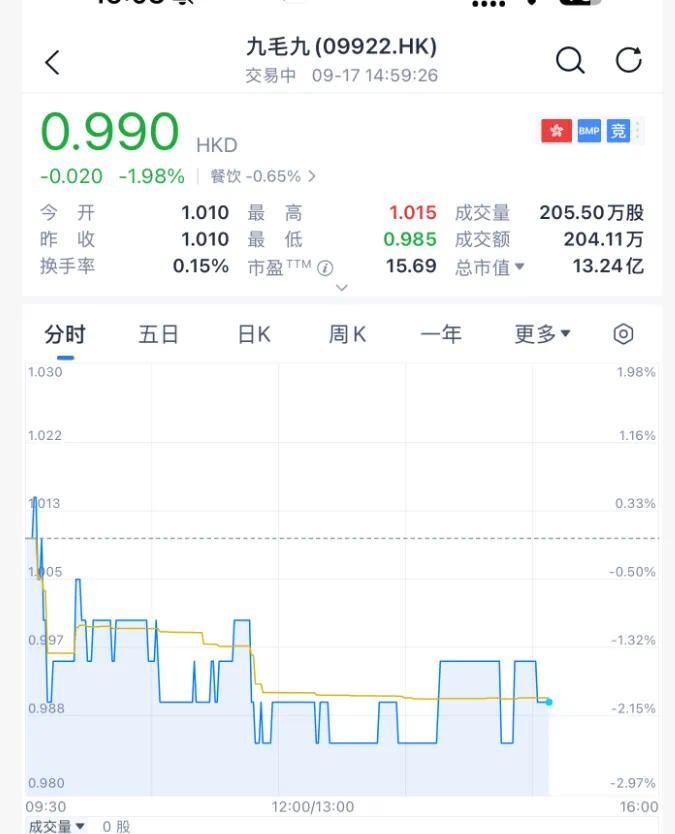
9月17日,港股市场上演魔幻一幕,九毛九(09922.HK)股价盘中最低下探至0.985港元,跌破0.99港元关口,股价与公司名称形成罕见的同名巧合,被市场调侃“终于跌成了自己的名字”。
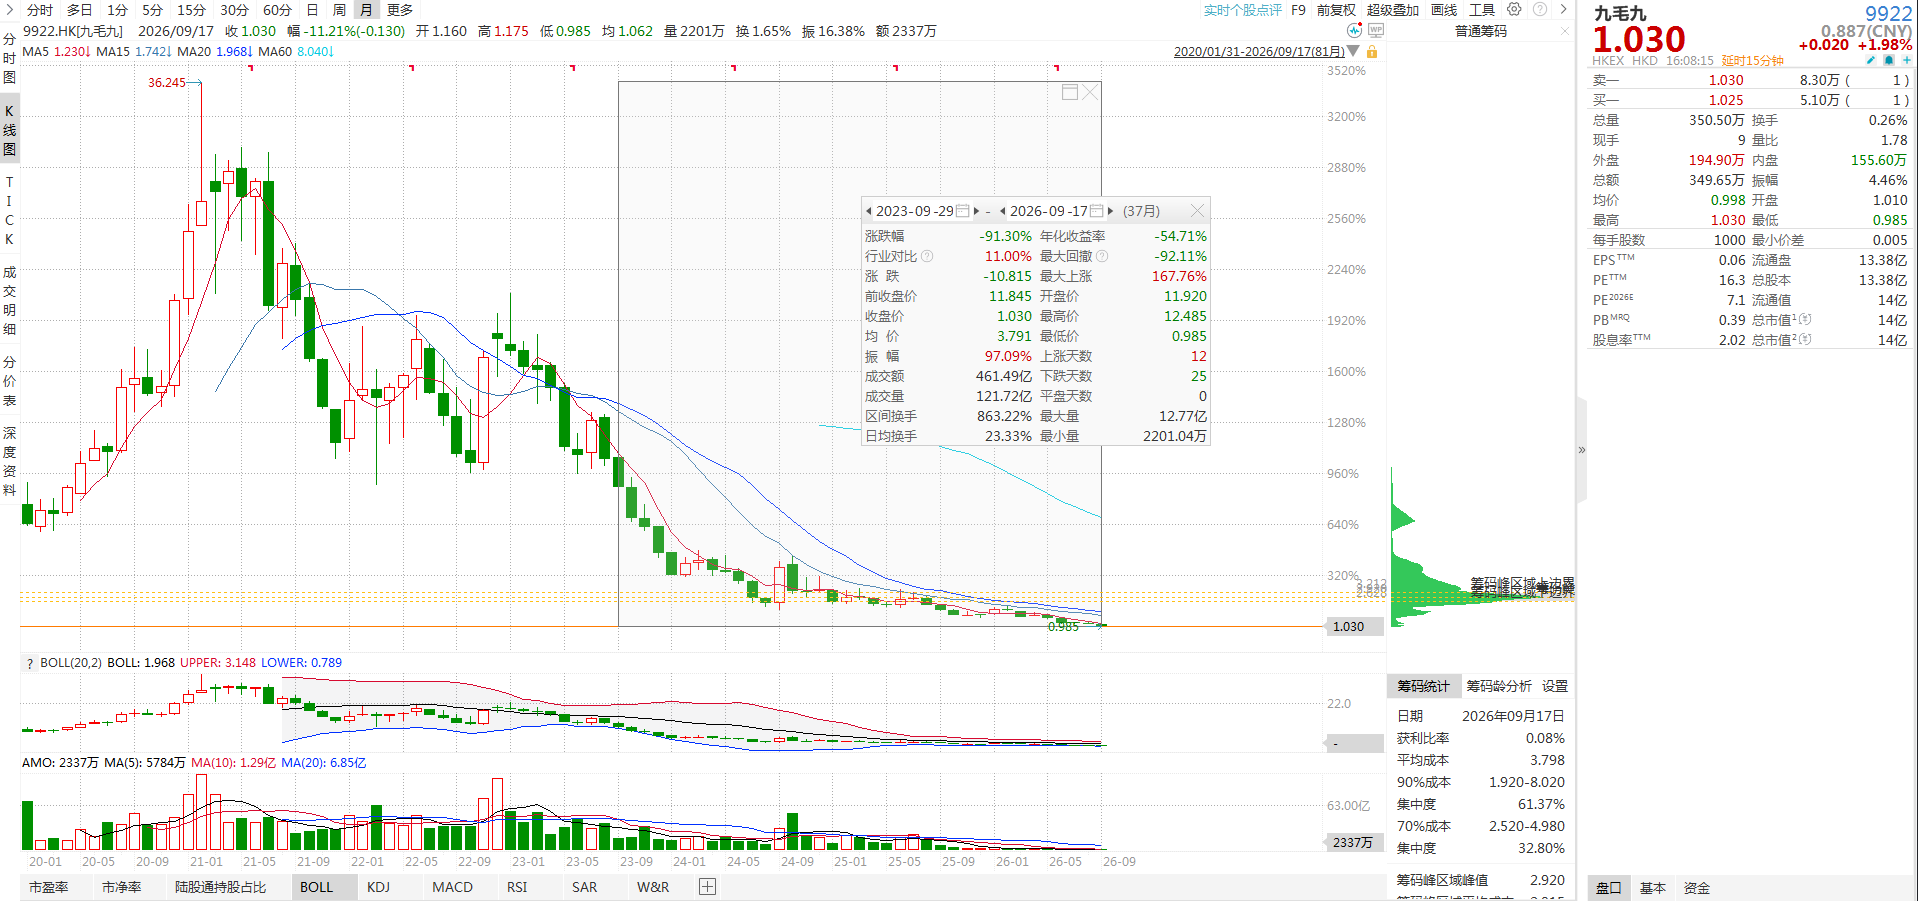
截至收盘,该股报1.03港元,日内振幅超4%,最新总市值约13.78亿港元。回望2021年初,凭借太二酸菜鱼的网红爆发,公司股价巅峰曾突破30港元,总市值超320亿港元。短短几年,股价累计跌幅超90%,市值蒸发超300亿港元,曾经的餐饮赛道白马股跌入谷底。
一、太二独木难支核心经营利润同比下滑近两成
作为公司的绝对营收支柱,太二酸菜鱼贡献了集团超七成的收入,但其增长乏力正是股价持续下行的核心原因。
2026年半年报显示,集团上半年实现总收入23.91亿元,同比下降13.2%;其中太二品牌收入17.98亿元,占总营收的75.2%,单一品牌依赖度极高。怂火锅、九毛九西北菜分别贡献收入2.65亿元、1.76亿元,占比仅11.1%和7.4%,第二增长曲线始终未能成型。盈利层面呈现明显的“账面盈利、主业走弱”特征。
期内公司净利润同比增长24.9%至7580.4万元,但核心经营利润却从上年同期的9814万元降至7911万元,同比下滑19.4%。净利润增长主要来自关店减值冲回、费用压缩等非经常性因素,核心餐饮主业的盈利能力实际持续走弱,盈利质量存疑。
运营端更是从扩张全面转向收缩。上半年集团仅新开4家餐厅,同时关闭42家低效门店,期内净关店38家,截至6月底门店总数降至606家,其中太二门店较去年同期减少89家。
公司管理层表示,太二大规模主动闭店的周期已基本结束,后续零星闭店将主要来自租约到期或物业条件变化。
运营数据上,太二自营同店销售同比上升7.3%,翻台率从3.1提升至3.5,门店优化效果有所显现,但仍未恢复至2024年水平;怂火锅、九毛九品牌同店销售则分别下滑23.3%、12%,多品牌表现分化严重。
二、网红红利退潮餐饮白马增长逻辑崩塌
九毛九的股价神话,完全建立在太二酸菜鱼的网红爆发与高速扩张之上。
2020年公司登陆港股,恰逢太二凭借“酸菜鱼+社交属性”的模式快速破圈,门店从几十家快速扩张至数百家,业绩持续高增,被市场寄予“中式餐饮连锁龙头”的期待,估值一路推高。但随着酸菜鱼赛道快速内卷,同质化品牌大量涌入,太二的网红红利快速消退,单店营收见顶,扩张逻辑失效。
与此同时,集团多品牌孵化始终不及预期,怂火锅定位小众,规模始终难以突破;九毛九西北菜增长停滞,无法接棒太二的增长接力棒,公司增长逻辑逐步崩塌。叠加餐饮消费复苏不及预期,大众餐饮赛道价格战加剧,消费者对性价比要求提升,主打中端休闲餐饮的九毛九两头承压,既面临下沉市场的价格竞争,又难以突破高端市场,增长空间持续收窄,估值不断下杀。
市场分析认为,股价跌至1港元附近,是市场对公司增长逻辑失效的定价体现。单一品牌依赖、赛道内卷、扩张停滞,多重压力之下,公司尚未找到新的增长引擎。短期来看,关店优化虽能阶段性改善利润,但无法扭转核心主业的下滑趋势,后续若无法实现品牌破局或第二曲线突破,股价仍有进一步下行压力。
风险提示
本文基于上市公司财报与公开市场信息整理,不构成任何投资建议。餐饮行业受消费复苏节奏、行业竞争、成本波动等多重因素影响,业绩波动较大;公司单一品牌依赖度高,多品牌孵化存在不确定性,港股股价波动风险较高,请投资者理性决策、注意投资风险。