


本文来源:时代周报 作者:兰烁
今年以来,外资对中国资产的关注持续升温。
一方面,QFII(合格境外机构投资者)持仓规模快速上升;另一方面,外资机构密集调研A股,尤其关注半导体、电子设备、机器人等科技成长领域。
Wind数据显示,截至9月17日,今年以来共有631家外资机构出现在A股上市公司调研名单中,累计调研5844次。其中,科创板成为外资关注的重要方向,半导体、电子设备等行业个股频繁出现在调研名单中。
外资持续加码中国资产背后,全球资金正在关注哪些新的投资变量?
近日,2026全球资管中心评价指数发布暨中欧陆家嘴金融50人论坛秋季会议在上海举行。会后,路博迈海外投资基金管理总经理汝平在接受时代周报记者采访时表示,今年以来全球投资最显著的变化,并非增长或通胀本身出现方向性逆转,而是AI基础设施建设已从单纯的科技主题演变为宏观周期的核心驱动力,其影响正在波及全球经济各领域。
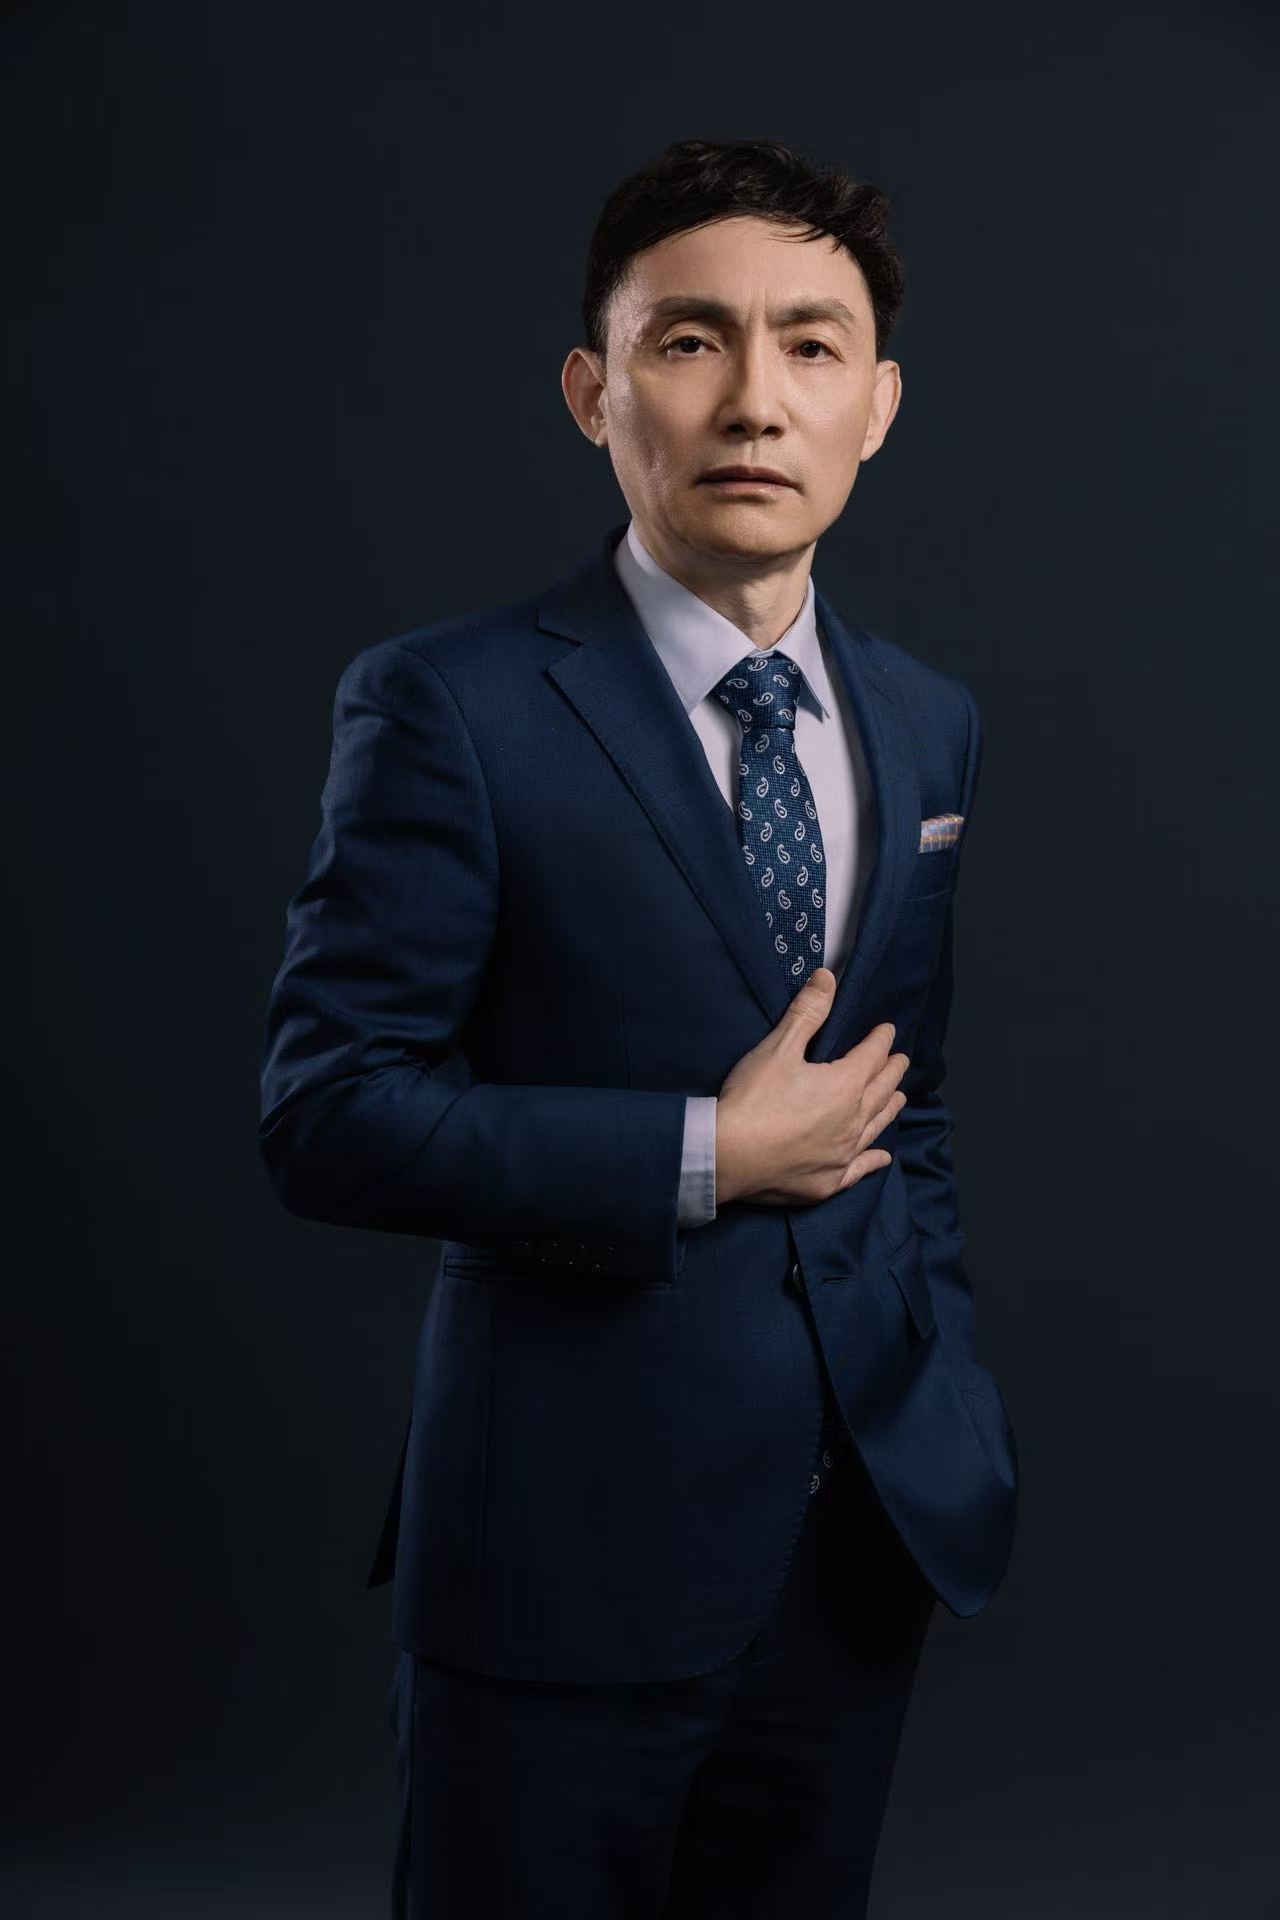
路博迈海外投资基金管理总经理汝平。受访者供图
QFII持股市值突破3400亿元,科创板成调研重要方向
从年内调研A股次数来看,排名前三的外资机构为高盛亚洲、Point 72 资产管理公司和彝川资本,调研次数分别达到159次、151次和140次。此外,美银证券、博裕资本等知名外资年内调研A股也超过百次。
科创板是外资调研的重要方向。
Wind数据显示,截至9月17日,外资年内调研科创板个股次数达到1504次。近期外资关注的公司中,半导体材料、电子设备、机器人等科技成长方向较为集中。以Point 72 资产管理公司为例,其调研科创板个股次数在所有外资中排名首位,近期调研公司包括天岳先进、科达制造、奥比中光等。
这一趋势在QFII持仓中同样有所体现。
Wind数据显示,截至二季度末,QFII持有A股上市公司股份数达到147.49亿股,持股总市值达到3405.46亿元,较一季度末增长超过50%。从持仓覆盖面看,截至二季度末,共有1727家A股上市公司前十大流通股东中出现QFII身影,其中,二季度QFII新增持仓712只个股。
行业来看,QFII布局较多的行业包括机械设备、电子、基础化工、电力设备和汽车,分别涉及233只、188只、152只、148只和107只个股。
部分海外大型机构的加仓动作也较为明显。截至二季度末,高盛国际出现在671家A股上市公司前十大流通股东名单中,持仓市值达到473亿元;瑞银、阿布达比投资局持仓市值分别达到435亿元和250亿元。其中,高盛国际二季度增持个股数量达到302只。
在业内看来,年内外资从调研到持仓的方向逐渐清晰,除传统行业外,半导体、电子、机械设备、电力设备等与科技创新和产业升级相关的板块正在获得更多关注。
AI与产业升级成为新变量,中国资产全球配置价值提升
外资关注方向的变化,与中国经济增长结构的变化形成一定呼应。
海关总署9月8日发布的数据显示,今年前8个月,我国货物贸易进出口总值34.78万亿元,同比增速继续上行至17.6%,较前7个月进一步加快0.3个百分点。其中,高附加值产品日益成为出口增长的重要拉动力。前8个月,锂电池、汽车、工业机器人、船舶出口分别增长34.4%、47.1%、13%、29.8%。
AI基础设施投资带来的需求,正在通过半导体、电子设备等产业链向中国制造业传导。有分析人士指出,我国外贸“含智”量大幅提升,AI产业链成为驱动出口的核心动力。
“AI基础设施建设已从单纯的科技主题演变为宏观周期的核心驱动力。”汝平表示,在AI投资持续扩张的背景下,全球经济呈现明显的“K型”特征,即AI相关新经济快速发展,而部分传统经济领域相对停滞。
这一变化也反映在全球资本市场。截至今年7月末,存储芯片、数据中心、美国半导体等AI基础设施相关板块涨幅分别达到149.1%、68.2%和59.6%,明显跑赢标普500等宽基指数。
汝平认为,随着资金从AI龙头向上游硬件、产能以及更广泛的基础设施环节延伸,本轮AI周期已经进入“扩散深化”阶段。对于中国资产来说,这意味着AI带来的机会不再局限于海外科技公司,而是通过全球产业链、资本开支和贸易需求,进一步传导至半导体、电子设备、高端制造等领域。
在他看来,中国新经济增长动能正在增强,因此,在当前全球“pro-risk”的资产配置框架下,中国资产仍是具备相对超配价值的组成部分。
不过,AI投资热潮能否延续,仍取决于企业盈利和现金流能否跟上资本开支。
汝平重点关注超大规模云服务商自由现金流相对营业利润的变化。目前这一比值正在下降,意味着AI资本开支已经开始对企业现金流形成挤压。若这一比值持续恶化,而盈利增速未能同步跟上,则可能成为重新评估相关资产估值的重要信号。
就中国资产而言,全球AI投资周期与国内产业升级正在形成交汇。汝平提到,中国科技股与美国科技股的相关度相对较低,同时中国资产价值相对具有优势。随着全球AI投资周期进一步深化,中国相关产业链获得新的外部需求,中国自身新经济产业的增长也为相关资产提供了新的基本面支撑。
与此同时,全球资产的配置框架也在发生变化。
他认为,当前全球增长温和放缓,但围绕AI基础设施的风险偏好并未明显收缩。黄金、大宗商品和对冲策略的配置作用则有所上升,传统“股票+债券”的二元框架正在向包含实物资产和另类策略的多元框架演进。在这一全球配置环境下,中国资产的定价逻辑也正在从单纯依赖传统经济增长,转向对产业竞争力、新经济增长和全球产业链位置的综合定价。