


证券之星消息,2026年9月15日奥浦迈(688293)发布公告称公司于2026年9月15日召开业绩说明会。
具体内容如下:
问:请上半年公司研发投入情况如何?重点投向哪些方向?
答:尊敬的投资者,您好。报告期内,公司研发费用3,625.75万元,占营业收入的比例约8%,公司拥有一支超过600名成员的研发技术团队,研发人员硕博研究生比例达68.63%。在细胞培养产品方面,公司持续深耕新一代细胞培养基产品开发,针对单克隆抗体、双功能和多功能抗体、重组蛋白、抗体偶联药物等进行定制化培养基开发服务,优化CHO 和 HEK293细胞瞬转培养基,并在细胞治疗用培养基等多个方向取得阶段性成果。在 CDMO 服务方面,围绕细胞株开发、上游工艺、下游纯化、制剂开发及分析检测等核心技术平台持续推进研发能力建设,通过宿主细胞优化、工艺平台升级、复杂分子质量控制及高浓度制剂工艺开发等多维度技术迭代,进一步提升了生物药研发服务能力和产业化支撑能力。在 CRO 方面,在大动物布局围绕非人灵长类高尿酸、肥胖减重、Ig 肾病等方向研发,增强代谢与肾病领域的长周期药效评价能力,在检测方法上,DMPK 平台推进 hybrid LC-MS/MS 及小核酸 Hybridization-ELIS/ECL 检测方法建设,并联动 TLR/炎症小体、ex-vivo 3D 培养等方法学研发,使药效评价延伸至机制解释与 PK/PD 关系分析,提升综合解决方案能力,持续推进临床前 CRO 服务能力升级。具体研发进展详见公司于2026年8月31日刊载于上海证券交易所网站的《2026年半年度报告》,感谢您对奥浦迈的关注,谢谢。
问:请公司营收情况如何?
答:尊敬的投资者,您好。2026年上半年公司实现营业收入4.54亿元,实现归母净利润1.24亿元。作为公司营业收入的核心支柱,细胞培养产品业务实现营业收入2.08亿元,相较上年同期实现34.00%的显著增长,占公司整体收入的45.85%;CDMO 服务业务实现营业收入2,376.86万元,同比增长6.72%,体现稳步恢复态势。2026年上半年,澎立生物贡献营业收入2.22亿元,占公司总收入的48.85%,其中,药物临床前 CRO 实现收入1.82亿元,医疗器械临床前CRO 实现收入2,064.16万元,实验动物销售1,208.72万元。未来,公司将继续坚持"细胞培养产品+CRDMO 服务"一体化的发展战略,打造"细胞培养产品+CRDMO 服务"深度融合的全链条业务生态,构建覆盖"研发-生产-全球化"的一体化生物药创新服务平台,共同推动技术转化、加速新药开发,致力于成为全球生物医药产业可信赖的核心合作伙伴。感谢您对奥浦迈的关注,谢谢。
问:公司研发方面有多少投入,目前专利有多少?
答:尊敬的投资者,您好。报告期内,公司研发费用3,625.75万元,占营业收入的比例约8%。截至2026年6月30日,公司拥有已授权的知识产权合计281项,其中,发明专利32项,实用新型专利100项,外观设计专利2项,软件著作权66项及其他81项。公司充分发挥在研发创新、产品品质、质量管理、市场拓展以及客户服务等多方面的综合优势,进一步加大对新产品、新技术的研发投入,加速创新成果转化。截至报告期末,公司累计服务了超过2,000家国内外生物制药企业和科研院所,在行业内积累了良好的口碑,优质的客户群体为公司未来业务的持续增长提供了保证。感谢您对奥浦迈的关注,谢谢。
问:澎立已搭建覆盖美加英日等19国的海外渠道,2025H1北美占其海外收入超70%,服务罗氏、赛诺菲、武田等,请这套海外网络对奥浦迈培养基/CDMO 出海的实际带单进展如何?奥浦迈自身2025年境外收入1.10亿元(占比30.9%),已通过 GSK/默沙东现场审计,2026年海外收入占比目标是否上调?
答:尊敬的投资者,您好。目前两家公司在商务端加快推进客户资源共享与交叉销售,通过初步排查,客户具有一定的重叠性,奥浦迈的海外业务主要集中在欧洲区域,澎立生物相较更为多元,两家公司在美国均设有子公司,未来亦会实现海外业务的协同,加速自身培养基产品及服务在海外市场的推广。海外客户的持续拓展一直是公司重要的战略方向之一。在当前国内生物药 BD 出海的热潮下,奥浦迈的产品也会伴随着客户的管线出海。同时,奥浦迈已进入部分国际大药企的供应链体系,国际大药企对供应商的筛选极为严苛,进入其供应链体系本身就是对公司技术实力,产品质量与交付能力的有效认证,具有一定的战略意义。我们相信伴随着海外管线项目的不断推进以及不断放量,海外业务的占比将进一步提升。感谢您对奥浦迈的关注,谢谢。
问:澎立承诺2025,2026,2027年扣非归母净利不低于5,200,6,500,7,800万元;2025年实际5,104.90万元、完成率98.17%。请管理层告知上半年澎立实际扣非净利及完成进度;及占全年承诺的比例,以及下半年需再确认多少净利才能达标,对应的订单明细、收入确认节奏与客户结构是怎样的;若未达标,补偿以现金还是股份支付?由哪几位承诺人承担?
答:尊敬的投资者,您好。根据2026年半年度报告,澎立生物实现净利润2,766.11万元(合并口径),基于目前的订单数据情况,临床前 CRO 服务新签订单相较上年同期增加约60%。澎立生物的临床前CRO 服务业务范围广泛,从体外临床前实验到后期的疾病模型实验,平均实验周期大概在3、4个月左右,收入确认具体原则为 FFS(Fee for Service)模式,即按服务项目支付模式,公司系按照合同约定,在完成合同约定的研发服务内容,将服务成果(报告、样品等)交付客户并经客户确认时确认收入。澎立生物CRO 服务已建立覆盖全球的多元化海外渠道网络,业务遍及美国、加拿大、英国、日本等19个生物医药产业发达国家和地区。具体内容详见公司于2026年8月31日刊载于上海证券交易所网站的《2026年半年度报告》。关于业绩对赌股份限售安排(业绩对赌股份的支付)、业绩补偿的实施等其他安排详见公司于2026年 2月 9日刊载于上海证券交易所网站的《上海奥浦迈生物科技股份有限公司发行股份及支付现金购买资产并募集配套资金报告书》"第七节本次交易合同的主要内容"之"二、业绩承诺及补偿协议"。感谢您对奥浦迈的关注,谢谢。
问:CDMO 服务上半年仅2,376.86万元(+6.72%);2025年 D3工厂折旧及成本归集口径变化曾明显拉低该板块毛利率。请 D3工厂当前产能利用率是多少,折旧对 CDMO 毛利率的拖累如何改善?与澎立前端项目对接后,CDMO 下半年订单/收入预计升幅度大致多少?
答:尊敬的投资者,您好。从2025年下半年开始,CXO生物药行业需求逐步复苏。相比于早研市场的迅速复苏,公司 CDMO 业务的服务阶段主要专注于细胞株构建-中试生产-商业化等相对后期的流程,存在一定时间的滞后性。截至本报告期末,CDMO 业务在手订单情况相较去年同期、2025年年末、2026年Q1是一个不断累积增长的过程。签单情况在逐步向好,但从交付周期来看,就细胞株构建而言需要3-6个月的时间,如果是一个完整的 CMC 项目则需要更长的时间。我们相信,伴随着 CDMO 订单的暖、投入的减少以及 CDMO 商务团队效率的提升,未来产能利用率会有进一步的提升,进而毛利率也会相应增加。与此同时,在国内创新药出海的浪潮下,奥浦迈细胞培养产品伴随客户管线出海,已经成功进入 Lonza、三星生物等国际头部 CDMO 的合格供应商名录。国际大药企对供应商的筛选极为严苛,这也标志着奥浦迈的产品质量与稳定性获得了国际认可,有助于未来进一步拓展海外市场,形成正向循环。未来,公司将加速全球化布局,不断提升品牌国际影响力,深化与全球客户的合作,推动培养基产品及服务在海外市场的全面拓展。感谢您对奥浦迈的关注,谢谢。
问:综合毛利率46.05%,较上年同期(56.84%)下降约10.79个百分点,其中细胞培养产品67.81%、扣除 PPA 后 CRO 仅43.42%,而低毛利的 CRO 已占收入48.85%。请具体拆分毛利率跌11个百分点到底由什么造成的?能否给出给出全年及2027年综合毛利率的大致区间。
答:尊敬的投资者,您好。关于公司的综合毛利率主要系业务结构性的影响。关于公司的业绩指引可参考公司于2026年7月17日刊载于上海证券交易所网站的《2026年限制性股票与股票增值权激励计划(草案)》等相关公告。感谢您对奥浦迈的关注,谢谢。
奥浦迈(688293)主营业务:从事细胞培养产品与服务。
奥浦迈2026年中报显示,上半年度公司主营收入4.54亿元,同比上升155.24%;归母净利润1.24亿元,同比上升230.34%;扣非净利润4935.72万元,同比上升66.87%;其中2026年第二季度,公司单季度主营收入2.72亿元,同比上升188.65%;单季度归母净利润8480.37万元,同比上升270.66%;单季度扣非净利润4476.39万元,同比上升138.39%;负债率16.02%,投资收益620.8万元,财务费用273.08万元,毛利率46.05%。
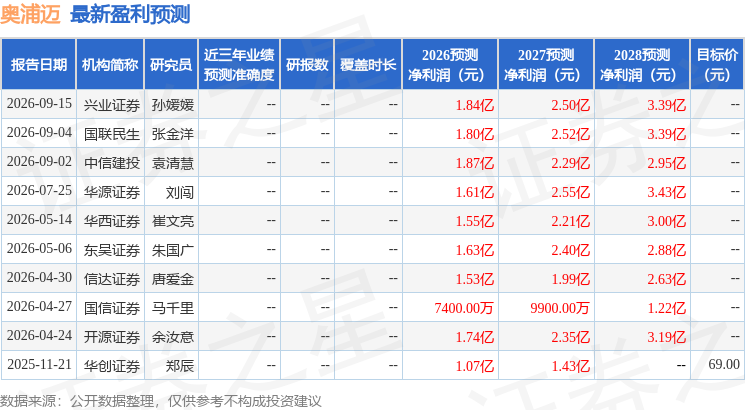
该股最近90天内共有5家机构给出评级,买入评级3家,增持评级2家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入1772.34万,融资余额增加;融券净流入0.0,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。