


证券之星消息,2026年9月17日中国海诚(002116)发布公告称公司于2026年9月16日召开业绩说明会。
具体内容如下:
投资者提出的问题及公司回复如下:问:公司近年来积极拓展境外市场,“一带一路”沿线业务增长显著,请公司在国际化战略方面的长期规划是什么?如何平衡国内传统业务与境外新兴市场的资源投入?
答:感谢您的关注。国际化是公司中长期重要发展战略,公司长期坚持“国内国际双循环”的发展思路,重点深耕“一带一路”沿线核心区域,深度参与国际产能合作,推进属地化布局建设,做强人才与项目执行体系。
公司以海外工程项目为载体,积极带动中国设计、中国技术、中国制造、中国品牌走出去,输出国内成熟工艺方案,推动中国标准与当地实际融合,带动国内产业链协同出海,实现互利共赢。
公司立足轻工、环保、新能源等优势领域,持续优化海外订单质量,稳步提升海外业务营收占比。同时强化国别、合规、汇率等全链条风险管控,理性拓展,不盲目追求规模。
关于资源平衡的问题,公司筑牢国内基本盘,海外做增量,统筹资源双向协同。一是稳固国内市场根基,推动传统业务向绿色低碳、智能制造升级,为海外拓展提供技术、人才与现金流支撑;二是实行差异化配置,输出国内成熟技术经验赋能海外;三是动态调整资源投放,以效益、质量为导向,兼顾增长与风险,保障公司稳健经营,报广大股东。
问:埃塞俄比亚默克莱市 PVC 树脂总承包项目目前处于停工状态,请该项目的后续进展如何?公司是否已计相关减值准备?对后续业绩可能产生多大影响?
答:感谢您的关注。埃塞俄比亚默克莱 PVC 树脂总承包项目现阶段仍处于停工状态。基于会计谨慎性原则,公司已对该项目项下合同资产全额计提减值,对应减值损失已计入对应会计期间损益。
目前该部分合同资产账面价值已归零,相关减值风险已在财务报表中充分体现。项目后续业绩影响取决于项目复工、处置、结算以及是否产生额外成本等多重因素,现阶段暂无法准确估计。若后续出现项目复工、资产转让、款项收等情形,公司将按照企业会计准则规定进行会计处理,或将对当期损益带来变动。
公司将持续跟踪项目动态,如发生达到披露标准的重大事项,将严格履行信息披露义务。有关财务影响,请以公司定期报告及审计确认数据为准。
问:公司今年的订单与去年同比会有所增长吗?未来公司的总体订单会因为智能工厂建设需求和“双碳”工厂、产业园的建设需求而出现明显的增长吗?
答:感谢您的关注。年度订单情况受宏观经济环境、行业资本开支节奏、项目招投标进度及市场竞争等多重因素共同影响,存在较强不确定性,公司将持续加强市场开拓,全力争取达成年度既定目标。
中长期看,随着国家持续推进制造业智能化升级与绿色低碳转型,智能工厂、绿色工厂、低碳产业园建设及存量产业项目节能降碳改造的市场空间逐步打开,为本公司工程主业带来新的业务机遇。公司将充分发挥在轻工及相关行业的技术积淀与工程实践优势,积极对接各类客户在智能制造、绿色低碳领域的建设需求,主动抢抓市场机会。
但相关需求向订单转化仍取决于企业投资意愿、项目审批落地进度等多种因素限制,订单能否实现显著增长存在一定的不确定性。
问:海诚目前有没有针对轻工行业开发工业系统操作软件?公司未来有没有考虑兼并收购一些工业软件开发公司?
答:感谢您的关注。底层 PLC/DCS 控制系统公司选用市面成熟产品,在此基础上,公司自研工业管控软件底座,并依托该底座,开发适配制浆造纸、生物医药、食品酿造等领域的能碳管理平台、产线工艺监控系统。相关软件内嵌轻工行业工艺模型,可实现能耗碳排放管控、工艺优化、全厂数字化运维等功能。
在工业软件领域外延拓展方面,公司将立足主业,持续关注与轻工数字化具备协同效应的潜在标的,现阶段公司尚无确定的收购方案。若后续事项达到信息披露标准,公司将及时公告,请投资者以法定披露平台公告为准。
问:谈一谈中国海诚的现金流情况,今年末中国海诚的现金流有可能转正吗?
答:感谢您的关注。公司高度重视现金流管理,把经营性现金流改善作为经营管理重点。今年上半年,公司经营性现金净流入同比提升 57.26%,现金流水平实现较大改善。
公司主营工程总承包业务,项目周期长,现金流与项目进度、结算安排、业主付款节奏高度相关,天然存在周期性波动。年末经营性现金流能否转正,受项目承接、结算进度、应收款、项目执行及采购付款等多重因素影响,不确定性较高,公司暂无法进行预测或承诺。
后续公司将持续监控现金流水平,从源头优化合同收款条款,强化项目全周期款管理,多措并举力争实现经营性现金流持续改善。
问:公司上半年收入同比下降 14%,展望未来发展公司更困难的经营环境是不是还在后面?公司的经营业绩什么时候可以企稳回升?
答:感谢您的关注。上半年公司营收同比下降 14%,客观反映出当前经营承压。工程服务行业景气度与宏观经济走势、固定资产投资强度、项目审批落地节奏及业主付款周期高度联动,上半年行业整体盈利表现偏弱,营收承压、毛利收窄、款放缓是行业共性的阶段性挑战,并非公司个体问题。
面对行业周期调整,公司以“十五五”战略为导向,加快推进转型布局一是深耕海外市场,优化区域布局,持续提升国际工程一体化服务能力;二是布局智能制造赛道,拓展高附加值工程总承包与系统解决方案业务,打造差异化竞争优势,培育新增长极;三是发力绿色低碳领域,构建“双碳”全链条工程服务能力,开辟业务新增长点。
短期来看,外部经营环境仍存在较大不确定性,行业竞争加剧、投资释放节奏不及预期、海外国别风险波动等因素仍可能对经营形成扰动。公司将坚定不移推进战略转型落地,深化内部精细化管理,全力推动经营业绩逐步企稳升、实现高质量发展。
问:目前的中东战争和地缘政治不稳定对公司拓展海外业务影响有多大?未来海外业务还乐观吗?
答:感谢您的关注。中东地缘局势波动是当前国际工程行业共同面临的外部挑战。短期来看,地缘冲突对区域内项目的物流履约、成本管控及人员往来造成阶段性压力;长期来看,对区域市场深度拓展的影响整体有限。公司当前在中东地区的在建项目现场施工有序推进,安全风险整体可控。
展望未来,公司对海外业务发展持审慎乐观态度。中东作为“一带一路”沿线核心节点,仍是公司海外市场长期布局的重点区域。同时,公司将持续优化全球业务布局,推进市场多元化以降低单一区域依赖;通过完善海外分支机构建设、国际化团队配置、供应链本地化等举措深化属地化运营,持续提升海外业务风险抵御能力,保障海外业务平稳健康发展。8.公司在轻工业智能工厂建设方面壁垒高吗?有哪些竞争对手?公司目前在建的一些智能标杆工厂进展顺利吗?
感谢您的关注。公司在轻工业智能工厂建设领域具备较高竞争壁垒,核心优势集中在三个方面一是深厚的行业积淀与全链条服务能力,作为国内轻工工程领域领先企业,拥有 70 余年工程积累,具备从咨询、设计、采购、施工到运维的全生命周期工程服务能力;二是领先的数智技术融合能力,自主研发“海诚?云工场”数字化平台及轻工行业系列智能体产品,覆盖制浆造纸、食品酿造、烟草、化工新材料等行业,将 I 技术深度融入工艺优化、质量检测、设备监测等核心生产环节;三是成熟的标杆验证与产业生态优势,已助力多家头部企业工厂获评“灯塔工厂”,拥有成熟的项目实践经验,并牵头组建轻工行业智能制造创新联合体,构建开放协同的产业生态。
竞争格局方面,轻工工程建设领域参与主体多元、竞争充分,竞争对手主要分为三类综合及行业类工程勘察设计企业、专业工程与建筑施工企业、具备系统集成能力的科技型企业。公司凭借轻工细分赛道的深度积累、全链条服务能力及数字化先发优势,持续保持行业领先地位。
项目进展方面,公司参与设计建设的轻工行业标杆智能工厂项目整体推进顺利。后续将持续深化“数智双驱、新质生长”战略,沉淀标杆项目成功经验,打造标准化解决方案产品包,推动业务从定制化向产品化、模块化、可复制模式转型,持续巩固行业领先优势。
中国海诚(002116)主营业务:提供设计、咨询、监理等工程技术服务和工程总承包服务。
中国海诚2026年中报显示,上半年度公司主营收入23.56亿元,同比下降14.17%;归母净利润1.2亿元,同比下降21.46%;扣非净利润1.17亿元,同比下降0.18%;其中2026年第二季度,公司单季度主营收入13.97亿元,同比下降17.59%;单季度归母净利润7842.28万元,同比下降26.51%;单季度扣非净利润7757.06万元,同比上升5.26%;负债率53.56%,投资收益911.58万元,财务费用68.85万元,毛利率16.88%。
该股最近90天内共有1家机构给出评级,买入评级1家。
以下是详细的盈利预测信息:
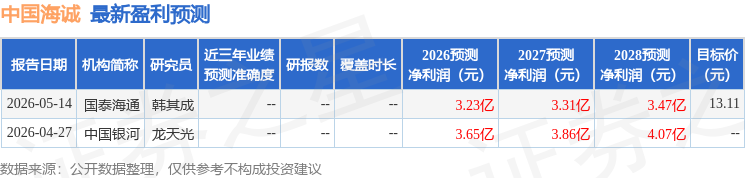
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。