证券之星消息,2026年9月17日天赐材料(002709)发布公告称公司于2026年9月15日召开业绩说明会。
具体内容如下:
问:董事长您好,半年报显示公司归母净利润暴增967.91,但二季度利润环比有所回落。请在行业产能过剩的背景下,公司如何判断下半年电解液价格走势?此外,美国及摩洛哥工厂预计2028年才投产,当前主要依赖OEM代工,公司如何平衡海外高毛利预期与代工模式下的利润分成,以确保全球化战略的长期竞争力?
答:尊敬的投资者,感谢您的关注。电解液的售价及成本会受原材料、加工费、运费等多种因素影响,请您注意投资风险。公司美国及摩洛哥项目均按计划有序推进,项目预计于2028年投产,在自有生产基地正式投放前,北美、欧洲主要通过OEM代工厂的方式供应。公司将持续跟踪海外客户需求、区域政策及供应链变化,稳步推进自有海外工厂建设,逐步降低对代工的依赖,保障全球化布局的长期竞争力。
问:财务总监您好,上半年公司开展碳酸锂期货套期保值业务以平抑价格波动。请套保业务的具体盈亏情况如何?同时,二季度因六氟磷酸锂价格阶段性调整导致毛利率环比下滑,在下半年需求旺季及新增3.5万吨产能陆续释放的预期下,公司如何优化库存与成本管控,以维持较高的盈利中枢?
答:尊敬的投资者,感谢您的关注。期货套保业务的盈亏情况已在《2026年半年度报告》中非经常性损益部分披露,相关财务数据请以公司披露的定期报告为准。公司库存水平主要为满足自身产品生产周期调整,公司将持续完善产业链一体化布局,同时推进工艺优化、能耗管控与规模化生产等措施,进一步增加产品的核心竞争力。
问:董秘您好,半年报显示公司境外收入占比仅约3,且海外毛利率未单独披露。请在北美、欧洲市场,公司通过OEM代工厂供应的电解液,其实际毛利率是否显著高于国内?此外,公司正积极推进LiFSI添加比例升至3-4,这将对电解液单吨成本与售价产生怎样的影响?
答:尊敬的投资者,感谢您的关注。根据公司2026年半年度报告,目前境外收入占公司总营收比例约为3%,分行业及分地区毛利率等具体财务数据已在《2026年半年度报告》中列示。电解液的售价及成本会受原材料、加工费、运费等多种因素影响,相关财务数据请以公司披露的定期报告为准。
问:尊敬的独立董事,公司业绩高度依赖六氟磷酸锂价格周期,且一季度利润中包含近8000万元一次性赔偿收入。请审计委员会在审议半年报时,是否充分评估了主业真实盈利能力的可持续性?此外,随着固态电池技术若在未来几年实现大规模商用,独立董事将如何督促管理层加快固态电解质等新技术的产业化验证,以防范现有液态电解液产能的长期减值风险?
答:尊敬的投资者您好,感谢您的关注。六氟磷酸锂价格变化受原材料价格波动、供需格局以及市场预期等综合因素影响。根据会计准则要求,一次性赔偿收入属于非经常性损益,公司已在报表中“营业外收入”科目中单独列示。独立董事将持续履行监督职责,持续跟进行业技术路线演进情况及公司研发进展,目前公司百吨级硫化锂及固态电解质中试产线已建成并投入使用,与主流下游电芯厂及车企均保持着紧密的研发合作关系,积极把握行业技术变革机遇。相关财务信息与研发进展,请以公司在巨潮资讯网披露的公告为准。
问:H股上市进展如何?
答:尊敬的投资者,感谢您的关注。目前发行境H股上市申请已获得中国证监会备案批复及通过香港联交所聆讯,公司后续将按项目进度有序推进公司H股IPO相关工作。
问:市场普遍担心2027年储能电芯产能集中释放,认为储能会进入新一轮产能过剩,进而压制电解液价格。您怎么看待明后两年储能真实需求、有效产能之间的缺口,是全面过剩还是结构性过剩?
答:尊敬的投资者,感谢您的关注。从目前下游客户反馈来看,随着I数据中心的需求提升,储能电池有望在未来2-3年仍然保持高于动力电池的需求增速,从而进一步带动锂电池电解液的需求增长。公司六氟磷酸锂及电解液的产能投放节奏主要结合市场的需求及市占率目标综合考虑,公司将按市场及订单需求情况陆续释放产能。
问:现在储能板块和公司股价持续承压,核心担忧就是产能内卷、价格战。在您判断里,行业出清到什么程度,电解液盈利才能稳定,不再持续杀估值?
答:尊敬的投资者,感谢您的关注。六氟磷酸锂价格变化受原材料价格波动、供需格局以及市场预期等综合因素影响。随着低效产能逐步出清、新增扩产更趋审慎,叠加储能与动力电池需求增长,行业供需有望逐步优化。
问:2026年上半年国内电解液产量同比增长超过50,天赐上半年销量增速约41,公司产销量增长低于行业增速吗,原因是什么?
答:尊敬的投资者,感谢您的关注。公司除销售锂离子电池电解液产品外,亦对外销售六氟磷酸锂、LiFSI等电解液核心原材料,考虑原材料外售部分,公司整体电解液板块增速与行业增速相符。
天赐材料(002709)主营业务:精细化工新材料的研发、生产和销售。
天赐材料2026年中报显示,上半年度公司主营收入147.1亿元,同比上升109.28%;归母净利润28.61亿元,同比上升967.91%;扣非净利润28.07亿元,同比上升1096.69%;其中2026年第二季度,公司单季度主营收入80.36亿元,同比上升127.0%;单季度归母净利润12.07亿元,同比上升920.05%;单季度扣非净利润12.47亿元,同比上升1142.78%;负债率36.22%,投资收益3195.45万元,财务费用3310.76万元,毛利率33.55%。
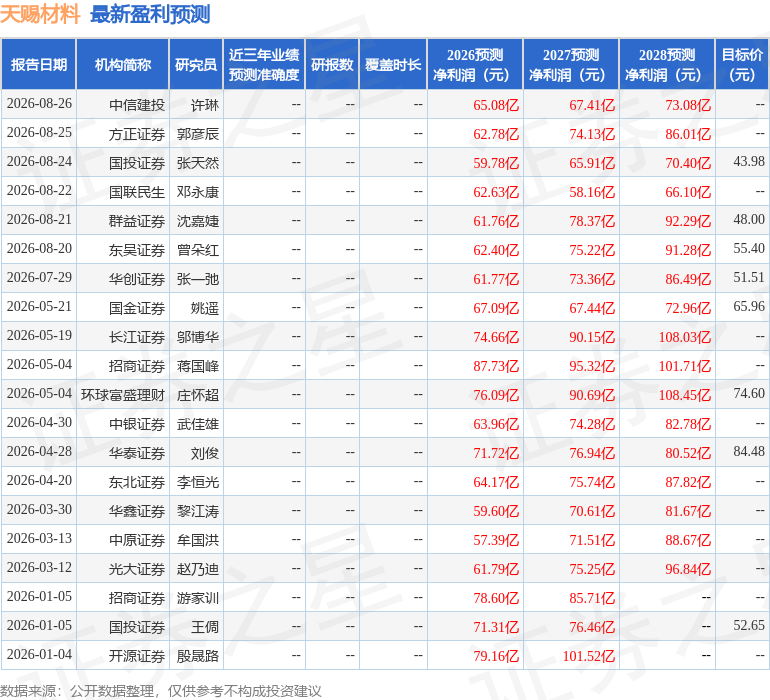
该股最近90天内共有11家机构给出评级,买入评级8家,增持评级3家;过去90天内机构目标均价为51.63。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出12.89亿,融资余额减少;融券净流出865.68万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
相关 ETF