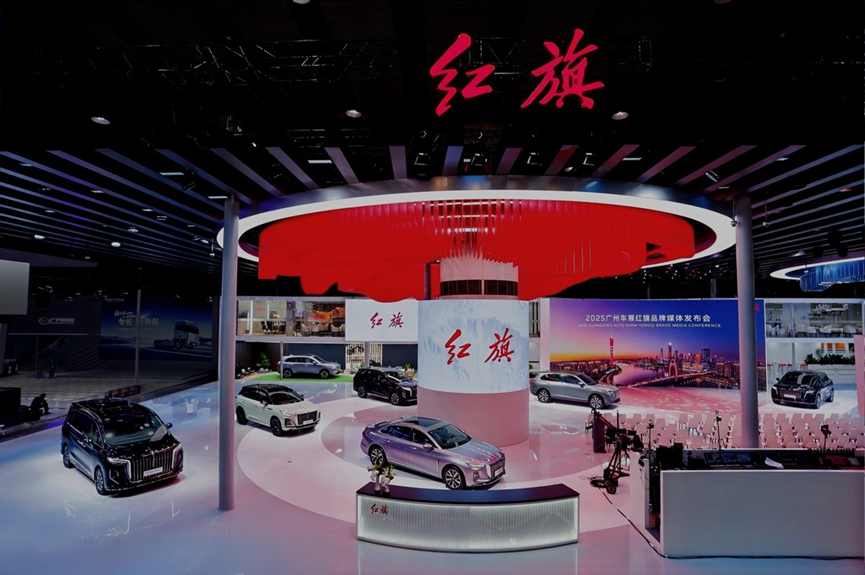
8月,红旗卖了2.1万辆,环比增长约40%,重新站上了2万辆关口。
单月看,这是一个企稳的信号。但把时间轴拉长,今年1月红旗还能卖出3.2万辆,到7月已跌至1.5万辆,短短半年时间月销近乎腰斩。上半年累计13.78万辆,同比下滑38.8%,55万辆的年度目标只完成了四分之一。连续八年的正增长,在2026年画上了句号。
然而,当单月回升与品牌周期的下行压力同时存在,一个更根本的命题浮出水面:红旗曾经的增长逻辑——燃油基盘,国车光环,渠道扩张,在新能源重新定义豪华的时代下,还能支撑多久?
有一种情怀,叫红旗。
在中国汽车工业里,它有一个独一份的身份——“国车”。这份身份是历史沉淀下来的,自带认知壁垒。但“国车”二字,距离普通用户太远了。2018年,红旗做了一个关键的选择:从“国车”走向“国民车”,从礼宾车道开进私人市场。
而这层国民车的身份,很快又被数据加了一层“光环”。数据显示,2018年,红旗销量突破3.3万辆,比上一年增长6倍;2019年,红旗销量突破10万辆,到2020年,累计销量已突破20万辆,完成预定目标;2021年,红旗销量超过30万辆,相较于2017年的4702辆,仅用了四年时间就实现了近63倍的增长。
此后几年,增速虽逐年放缓,但曲线始终向上。2023年站上37万辆,2024年首次突破40万辆,2025年达到46万辆,连续八年正增长,累计用户突破200万。那几年,红旗是中国传统品牌复兴的样板。
但转折,来得突然且迅速。
2026年上半年,红旗仅完成全年55万辆目标的四分之一。同期乘用车大盘零售下滑20.2%,红旗的跌幅接近行业平均水平的两倍。这意味着,行业周期只是部分解释因素,品牌自身的问题才是更直接的变量。
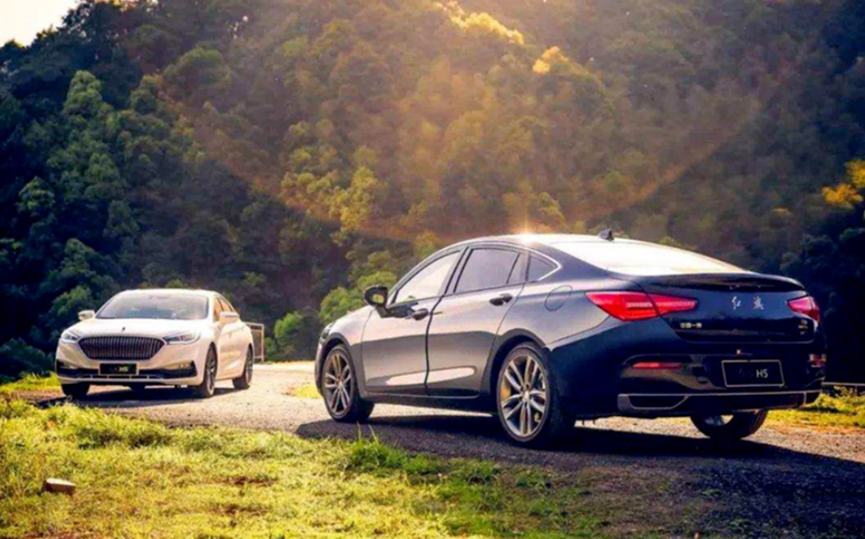
问题出在结构上。燃油车是红旗的基本盘,但正在加速收缩。2025年,燃油车占红旗总销量的67.6%,H5和HS5两款车型长期贡献品牌过半销量。进入2026年,H5从1月的1.81万辆一路滑落至7月的6976辆,HS5从4983辆降至3073辆。6月单月,两款车同比均下滑逾65%。燃油基盘的失血,已经从“放缓”变成了“失速”。
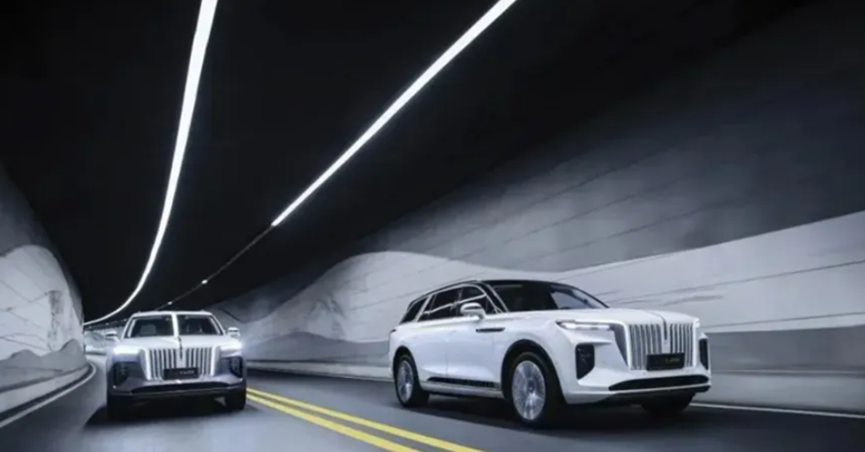
而新能源领域,本该接过接力棒,却始终没有形成有效支撑。红旗新能源目前能走量的主要有两类:一类是保留传统红旗设计的插混车型,另一类是E-QM5,但这款车几乎全部销往网约车和出行租赁等B端市场。
与此同时,被寄予厚望的天工系列,市场表现更为冷清:主攻主流价位的天工05、06、08,单款车型月度零售量大多仅维持数十辆、数百辆级别,始终未能打造出在细分市场树立品牌形象、拉动品牌新能源增量的标杆爆款。
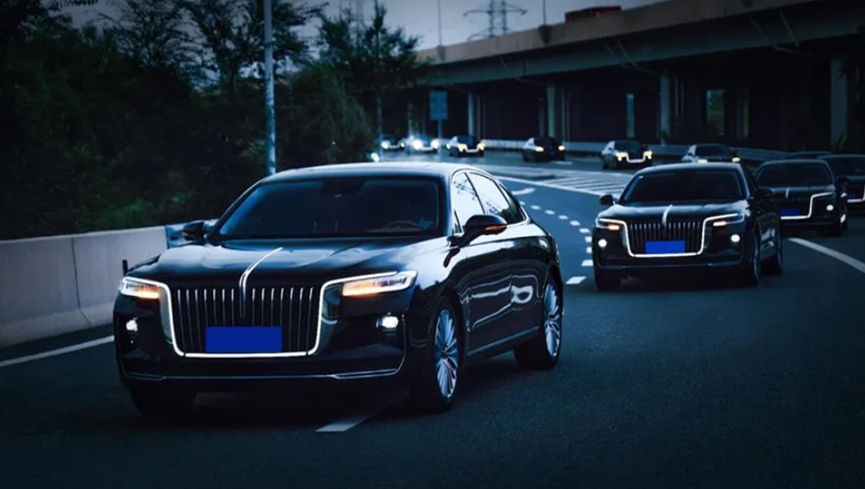
而销量结构的失衡,本质上对应的是品牌定位的失衡。燃油车撑住销量,靠的是15万以下的价格带;新能源想冲高,却始终没能建立起“凭什么选你”的认知。这个矛盾,在“豪华”标签和实际均价之间,被拉到了最大。
众所周知,红旗长期以“豪华品牌”为定位,但约80%的销量来自终端售价15万元以下的车型。今年7月,红旗品牌平均售价在15万元左右。从价格带分布看,红旗的主力产品实际处于吉利、长安、比亚迪等主流自主品牌的核心竞争区间,与“豪华”的品牌定位之间存在明显落差。
2025年推出的“三大子品牌”战略,逻辑上试图解决这一定位矛盾:主品牌定位“国民豪华”,天工定位“年轻潮流”,金葵花定位“超豪华”。但在实际执行中,主品牌的主力车型落在10万级,天工的“年轻潮流”标签缺乏品牌基因层面的支撑,金葵花全年销量仅千余辆,对整体品牌的规模化贡献有限。三个子品牌各说各话,反而稀释了“红旗”二字本就模糊的认知。
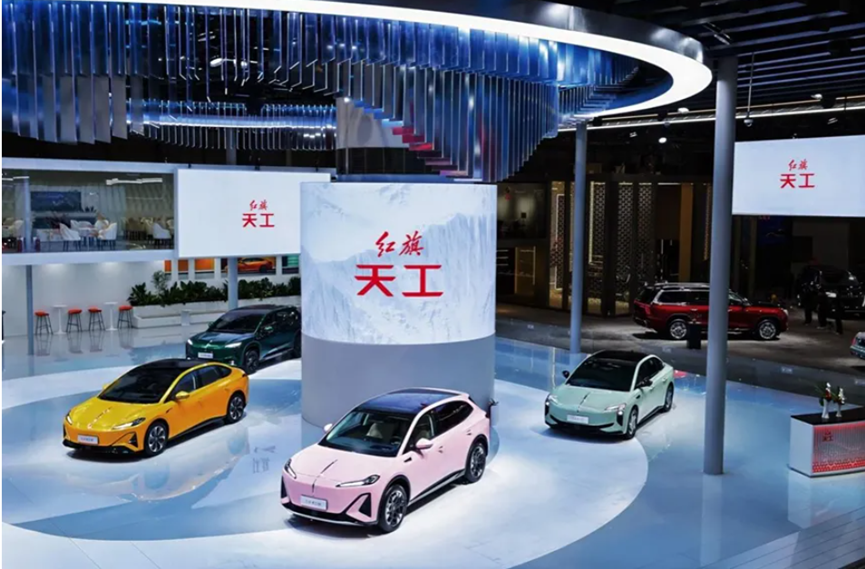
更值得玩味的是,天工品牌独立运作后推出的产品规划——先以两款5米车长产品切入20万元级市场,再向下覆盖16—18万元区间,同时提升三电性能向上突破30万元。这条产品线横跨16—30万,几乎覆盖了主流合资品牌到新势力的全部腹地。但一个尚未在新能源市场建立任何认知锚点的新品牌,同时向三个价格带发起进攻,资源如何聚焦、品牌标签如何统一,本身就是一道难题。
事实上,红旗在十四五期间打造了天工纯电、鸿鹄混动、九章智能三大平台,技术底座并非空白。只是,技术参数与市场认知之间,隔着品牌信任的鸿沟,而这个时间差,恰恰是红旗当下最吃紧的地方。当新势力用智驾和场景体验重新定义豪华时,市场留给红旗的耐心,正在被不断消耗。
从“国车”到“国民车”,红旗曾是中国传统品牌复兴最亮眼的样本。
但燃油基盘在收缩,新能源尚未接棒,品牌定位在“豪华”与“走量”之间反复拉扯。技术可以外采,渠道可以调整,但品牌认知的重新建立,没有捷径。八年正增长的故事已经翻篇,而下一个故事怎么写,红旗还没有给出答案。

红旗换帅,落子何意?