

盘前市场动向
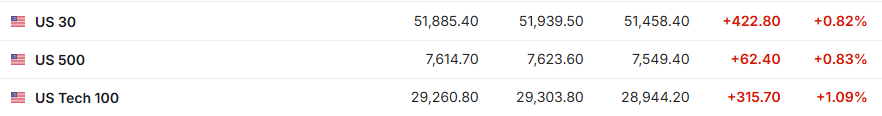
1. 9月17日(周四)美股盘前,美股三大股指期货齐涨。截至发稿,道指期货涨0.82%,标普500指数期货涨0.83%,纳指期货涨1.09%。
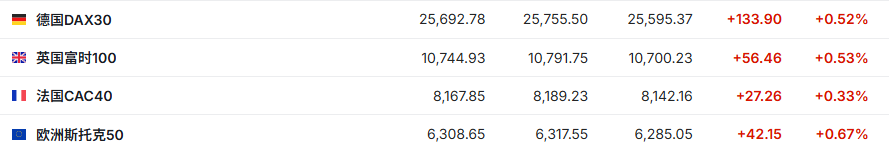
2. 截至发稿,德国DAX指数涨0.52%,英国富时100指数涨0.53%,法国CAC40指数涨0.33%,欧洲斯托克50指数涨0.67%。
3. 截至发稿,WTI原油跌1.82%,报100.57美元/桶。布伦特原油跌2.48%,报103.21美元/桶。

市场消息
美联储全票加息后,华尔街变了:高盛押10月,美国银行押10月+12月。美联储主席沃什周三主持了三年来首次加息。“美联储传声筒”Nick Timiraos指出,更值得市场关注的是,他没有把这次行动描述成一次性的调整,而是释放出政策可能继续收紧的信号。市场很快作出反应。摩根士丹利首席美国经济学家迈克尔·加彭会后将预测调整为总计三次加息——包括周三这次——高于此前预计的两次。高盛现预计美联储将在10月再次加息25个基点,成为首批预测美联储将连续加息的华尔街主要银行之一。这一判断扭转了高盛此前的观点。美国银行全球研究是另一家预计美联储采取更激进紧缩路径的主要机构,其预计美联储将在10月和12月分别加息。
沃什亮鹰爪,债市信了:美债收益率曲线趋平,加息押注全面升温。债券市场正释放出越来越强的信心,认为美联储主席凯文·沃什将兑现其遏制通胀的承诺——目前,通胀率已连续五年超过决策者的目标水平。在美联储于周三自2023年以来首次上调借贷成本并预测将进一步收紧货币政策之后,交易员目前预计到明年年中还将有三次加息,比决策公布前的预期多出一次。利率互换显示,首次加息最早可能在下个月到来。这一重新定价推动两年期美国国债收益率升至2024年以来的最高水平,反映出市场认为美联储愿意实施有意义的紧缩政策,以放缓经济并压低通胀。两年期美国国债收益率——对美联储预期最为敏感的期限——从美联储声明前的4.6%攀升至4.74%。对通胀更为敏感的长期国债涨幅落后——这表明投资者预期官员们将采取行动以控制价格压力。与此同时,长期通胀预期大幅下降。
华尔街大多头亚德尼“倒戈”:上调预期一个月后下调标普500目标至7900点,警示经济下行风险上升。华尔街最大多头之一埃德·亚德尼(Ed Yardeni)在上调预期仅一个月后,转而大幅下调标普500指数年底目标,理由未来三至六个月经济下行风险上升。这位Yardeni Research Inc.总裁兼首席投资策略师将标普500年底目标从8400点下调至7900点,而8400点截至上个月仍是华尔街最高预估。新目标在市场调查的20多位策略师中位于中游。亚德尼是本周第二位下调标普500预期的策略师。亚德尼仍预计“经济到本十年末将实现无衰退增长”。他补充称,此前8400点的年底预测现已成为标普500在2027年中期的目标。其2027年每股收益目标425美元维持不变。
供应担忧被放大了!沙特开启“船对船”运油,每日流出400万桶原油。沙特在东西输油管道受损、红海沿岸延布港原油装船暂停后,正通过阿曼苏哈尔港外海的船对船转运向亚洲炼厂提供更多原油。替代出口安排缓解了市场对沙特供应进一步收缩的担忧。新增供应直接改变了市场此前对沙特出口骤降的判断。日产证券投资首席策略师Hiroyuki Kikukawa表示,沙特通过阿曼增加原油运输的消息使供应紧张担忧有所缓解。瑞银分析师Giovanni Staunovo也认为,从波斯湾一侧恢复更多出口,降低了市场对供应中断进一步扩大的预期。国际油价周四延续前一交易日跌势,并进一步跌离本周早些时候触及的约四个月高位。
个股消息
美股科技股盘前普涨。周四美股盘前,截至发稿,英特尔(INTC.US)涨超3%,SK海力士(SKHY.US)、闪迪(SNDK.US)、西部数据(WDC.US)、希捷科技(STX.US)、AMD(AMD.US)、甲骨文(ORCL.US)、高通(QCOM.US)涨超2%,阿斯麦(ASML.US)、SpaceX(SPCX.US)、美光科技(MU.US)涨近2%,博通(AVGO.US)、英伟达(NVDA.US)、台积电(TSM.US)、特斯拉(TSLA.US)、亚马逊(AMZN.US)等涨超1%。光通信股方面,诺基亚(NOK.US)、Credo Technology(CRDO.US)涨超4%,Coherent(COHR.US)、康宁(GLW.US)、Astera Labs(ALAB.US)涨超3%,迈威尔科技(MRVL.US)涨近3%,Lumentum(LITE.US)涨超2%。
500亿目标惨淡落空,赛富时(CRM.US)再画630亿美元“大饼”,能否让华尔街相信“AI 取代论”被夸大。赛富时给出了超出分析师预期的长期销售展望,向投资者表明,面对AI工具带来的竞争,这家软件公司依然能够推动收入增长。该公司首席运营官兼首席财务官罗宾·华盛顿表示,预计在截至2030年1月的财年中,公司销售额将达到630亿美元。这一展望包含了赛富时于去年11月完成的对Informatica的收购带来的收入。而根据汇总的数据,分析师平均预估该数字为614亿美元。但一个绕不开的历史事实是,该公司 2022 年投资者日定下的 2026 财年500亿美元营收目标最终落空(实际415亿美元)。华尔街普遍表示,630亿美元的“军令状”能否兑现,关键看未来12-18个月订阅收入能否重回双位数增长,以及Agentforce的预订量何时转化为实打实的公认会计准则下的收入与利润。
Nebius(NBIS.US)全线提价:GPU租赁最高涨21%。Nebius上调算力服务价格。据公司向客户发出的通知(被Reddit和X用户转发),Nebius自10月1日起上调多项按需计算资源价格,其中最新英伟达GPU涨幅最大。新价格下,H100由3.85美元/GPU小时升至4.50美元/GPU小时,涨幅约17%;H200由4.50美元升至5.40美元,涨幅20%;B200由7.15美元升至8.50美元,涨幅近19%;英伟达B300绝对涨幅最大,由7.85美元升至9.50美元/GPU小时,涨幅约21%。此次提价正值Nebius持续全球扩张AI基础设施。7月,公司获得约7.75亿美元债务融资,以已部署GPU基础设施和已签约客户现金流作为支持。截至发稿,Nebius周四美股盘前涨超9%,其新云同业IREN(IREN.US)与CoreWeave(CRWV.US)盘前分别涨近5%和2%。
给华尔街看涨叙事添薪加柴!GE Vernova(GEV.US)订单储备明年初或突破2000亿美元,CEO称需求“强劲且持久”。电力设备巨头GE Vernova CEO斯科特·斯特拉齐克表示,公司订单储备有望在2027年初突破2000亿美元,这比华尔街此前预期更早。斯特拉齐克表示,二季度末GE Vernova订单储备已经达到1760亿美元。基于第三季度预期中的强劲订单,公司有望“在2027年非常早的时候”触及2000亿美元。对最近被AI交易回调搅得心神不宁的投资者来说,这番表态来得正是时候。截至发稿,GE Vernova周四美股盘前涨超3%。
卖电又“给股”:Generac(GNRC.US)拿下亚马逊24亿美元发电机订单。亚马逊获得了购买备用电源提供商 Generac 价值高达3.4亿美元股票的认股权证。作为协议的一部分,Generac在一份证券备案文件中表示,公司向亚马逊发行了认股权证,后者可按每股200.93美元的价格收购公司最多169万股股票,这笔投资总额最高可达80亿美元。备案文件称,Generac将为亚马逊的数据中心供应备用发电机组,首批交付预计在2027年和2028年,总额24亿美元。截至发稿,Generac周四美股盘前暴涨超29%。
重要经济数据和事件预告
北京时间20:30 美国截至9月12日当周初请失业金人数(万)