


证券之星消息,2026年9月17日开润股份(300577)发布公告称长江证券陈纪豪、华泰柏瑞彭邦泰、富国基金李娜、敦颐资产薛浩州于2026年9月16日调研我司。
具体内容如下:
问:公司的印尼产能主要优势有哪些?
答:印尼身为世界第四大人口国,不仅在劳动力资源方面极具优势,在终端消费市场同样具备极大潜力,全球头部纺织服装品牌正加紧推动在印尼当地的销售布局和供应链布局,促使印尼当下成为纺织行业消费与制造的热土,使得公司的印尼产能受到客户的青睐。同时,近年来,印尼与加拿大、欧盟均签署了贸易协议,随着贸易协议的落地,公司从印尼出口至这些地区时,在关税层面也会获得较大的优势。
2、公司 2026年上半年,利润增速明显超过收入增速的原因是什么?
2026年上半年,公司实现营业收入 254,910.22万元,同比增长5.02%,实现归属于上市公司股东的净利润 21,106.59 万元,同比增长13.06%。这主要得益于公司长期坚持的数字化、精益化管理,内部运营效率持续提升,管理费用、销售费用和财务费用等同比均实现下降。未来公司将继续深化数智化转型和精益运营,不断夯实盈利基础。3、对于分红公司未来有什么打算?
公司在推动自身业务稳步发展的同时,制定了稳定的利润分配政策,积极进行现金分红,与投资者共享企业的发展成果。2026年半年度,公司计划以 239,045,010 股为基数,向全体股东每 10 股派发现金红利人民币 2.65元(含税),合计派发现金红利 63,346,927.65元。未来公司将继续严格落实利润分配政策,统筹好公司发展、业绩增长与股东报的动态平衡,保证股东的合理报,共享公司发展成果。
4、服装产能利用率上升的原因是什么?
2026年上半年,公司服装产能利用率为 60.57%,同比增长 9.84个百分点,主要得益于公司不断深化数字化与精益管理,持续提升全链条运营效率,将开润箱包制造业务中在生产各环节中的自动化、智能化和精益管理优势及经验快速复制到服装的生产经营中,充分发挥优质品牌客户和精益管理的核心竞争优势,落实“同一品类延展客户、同一客户延展品类”的发展战略。
开润股份(300577)主营业务:休闲包袋、旅行箱、商务包袋、服饰及相关配件等产品的研发、设计、生产和销售。
开润股份2026年中报显示,上半年度公司主营收入25.49亿元,同比上升5.02%;归母净利润2.11亿元,同比上升13.06%;扣非净利润2.1亿元,同比上升16.29%;其中2026年第二季度,公司单季度主营收入12.92亿元,同比上升8.21%;单季度归母净利润1.12亿元,同比上升10.82%;单季度扣非净利润1.0亿元,同比上升3.16%;负债率62.18%,投资收益-1052.08万元,财务费用3013.61万元,毛利率23.76%。
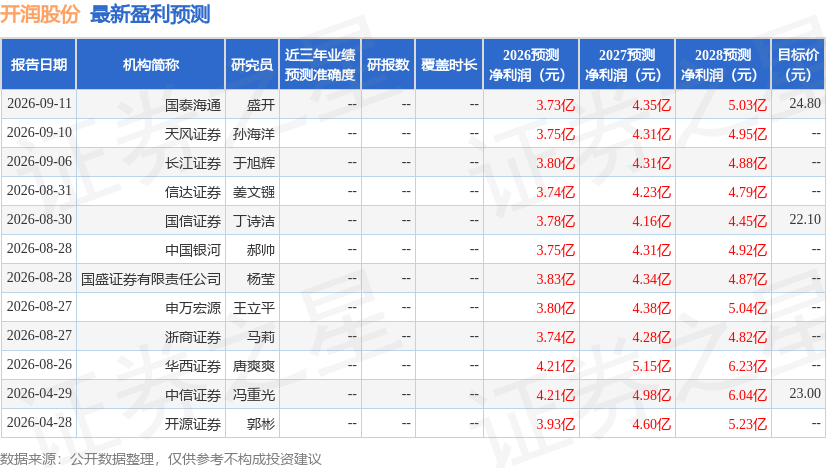
该股最近90天内共有11家机构给出评级,买入评级10家,增持评级1家;过去90天内机构目标均价为26.01。
以下是详细的盈利预测信息:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。