
大家好,我是标叔。
全球通胀浪潮席卷之下,谁能想到,被白宫寄予厚望的美联储新主席,会用一场全员通过的加息决议,颠覆整个全球金融市场的预期?
在全球货币政策普遍摇摆、地缘冲突持续扰动市场的当下,美联储三年首度加息的重磅操作,绝非简单的短期政策调整,而是全球经济格局重构的关键信号。
此次加息不仅打脸美国政坛的降息诉求,更带动全球央行集体收紧货币政策,彻底终结了低利率、低通胀的旧经济周期。
而在这场全球性的经济震荡中,多数国家深陷通胀与增长困境,中国却走出了独立的发展节奏。

逆势加息破政治干预,美国通胀困局根源凸显
美联储新任主席沃什上任后落地首场货币政策决议,打出了超市场预期的重磅操作,以12票全票通过的结果,宣布加息25个基点,将联邦基金利率上调至3.75%-4.00%,这也是美联储三年来首次加息。
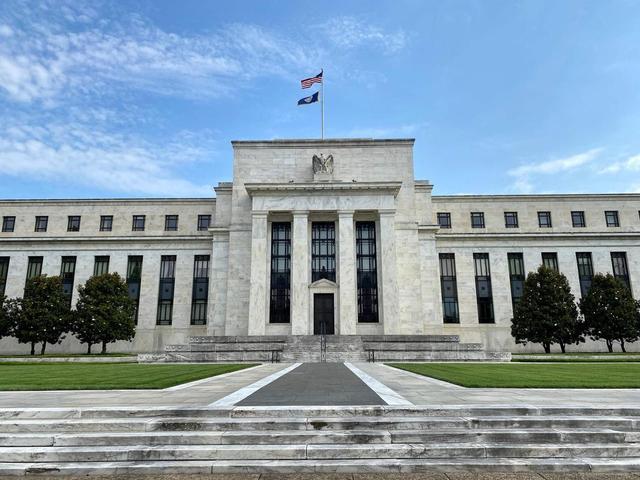
此次决议彻底打破了外界的固有预判,也直接推翻了白宫的政策诉求。
此前,特朗普多次公开喊话,要求美联储推行超低利率政策,试图以宽松货币政策刺激经济,甚至公开抨击主张加息的联储官员。
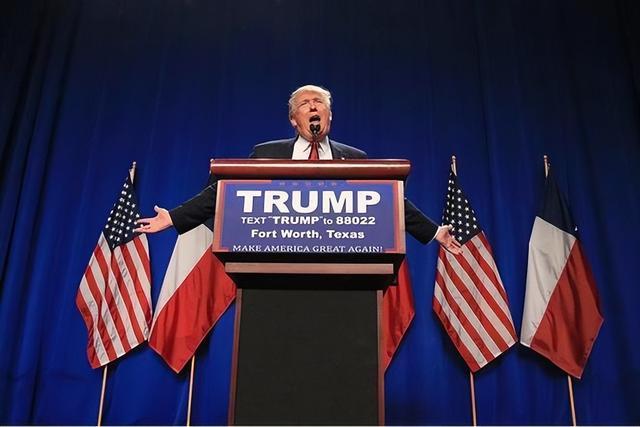
但作为特朗普亲自提名的美联储主席,沃什并未受制于白宫政治诉求,面对媒体关于是否与总统沟通政策的提问,仅以无可奉告回应,彻底彰显了美联储货币政策的独立性。
市场随即给出剧烈反应,美股大幅跳水,单日暴跌631点,十年期美债收益率突破5%,创下2007年以来的最高纪录。
市场波动的背后,是美国持续失控的通胀压力,也是美联储无奈且必然的选择。
早在7月底的议息会议中,美联储内部就出现政策分歧,三名鹰派官员主张立刻加息,但当时多数官员仍选择观望,寄希望于通胀自然回落。
然而后续出炉的一系列经济数据,彻底堵死了宽松政策的退路,倒逼美联储全面转向紧缩。
当前美国通胀呈现全面蔓延态势,个人消费支出价格指数包含的199个商品及服务细分品类中,超半数品类年度涨幅突破3%,远高于疫情前二十年的历史均值。
8月美国CPI环比涨幅大幅攀升,增速达到7月的四倍,PPI同比更是飙升至5.4%,通胀粘性远超市场预期。
白宫曾试图以核心CPI短期回落、AI生产力革新为由辩解,认为通胀压力将快速缓解,但这套逻辑并不贴合实体经济现状。
从经济学规律来看,当下美国正陷入典型的索洛悖论困境。
白宫寄希望于千亿级AI资本投入提升生产效率、压低通胀,但技术革新对全产业链效率的提升存在漫长的滞后性。

现阶段,AI算力基建热潮反而成为全新的通胀推手。
科技巨头大规模布局超级数据中心,引发高压变压器、工业燃气轮机、铜材等工业物资供需失衡,相关设备交货周期大幅拉长,原材料价格持续走高。
算力基建的资源抢夺,不仅没有降低社会生产成本,反而从工业底层持续推高物价,让美国通胀格局愈发固化。
在标叔看来,美联储此次全票加息,绝非单纯的政策调整,而是对美国经济现实的被动兜底。
若美联储迎合政治诉求强行降息,美元信用将遭遇重创,美债收益率、房贷利率会全面失控,最终所有通胀成本都会由普通工薪阶层承担,形成隐形的穷人税。
美联储点阵图明确释放信号,年内大概率再度加息,2026至2027年将维持高利率水平,意味着美国低利率、低通胀的时代已经彻底终结。

全球央行集体加息,海运通胀形成闭环困局
美联储加息并非单一国家的政策动作,而是新一轮全球货币紧缩周期的缩影。
当前全球主要经济体央行同步踩下加息油门,形成了2006年以来首次全面加息格局。
欧洲央行已于9月上旬上调三大关键利率25个基点,日本央行预计再度加息25个基点,政策利率将创下31年新高,韩国、澳大利亚年内已多次加息,持续收紧货币政策。
全球货币政策集体转向,核心诱因只有一个,就是全球性持续通胀。
多数人将通胀上涨归咎于石油、粮食等大宗商品波动,但标叔认为,本轮全球通胀最隐蔽、最核心的推手是海运成本。
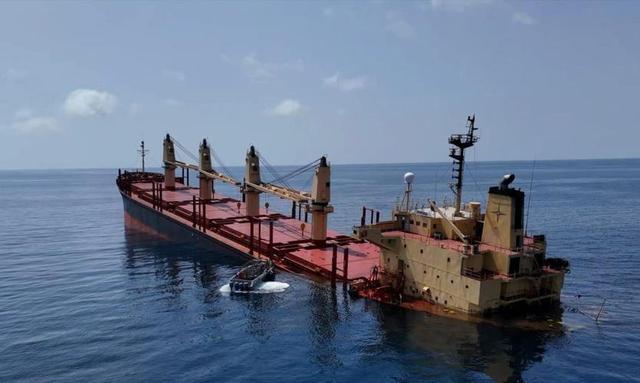
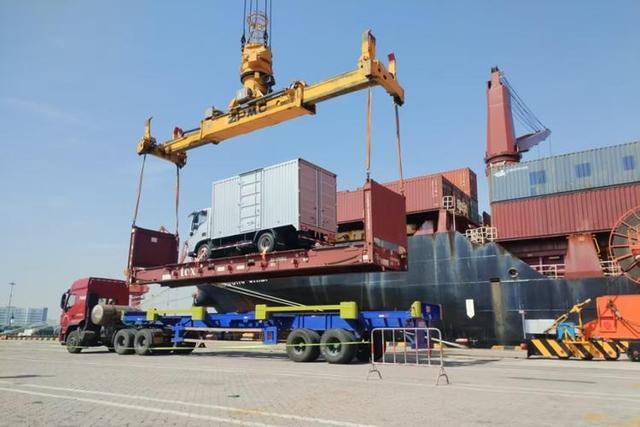
红海地缘危机持续发酵,全球大量货轮被迫放弃最短航线,绕行非洲好望角,单程航程增加3000至3500海里。
航线拉长直接推升了船舶燃油消耗、设备折旧、人工运营等各项成本,单船单次航行新增成本最高可达100万美元。
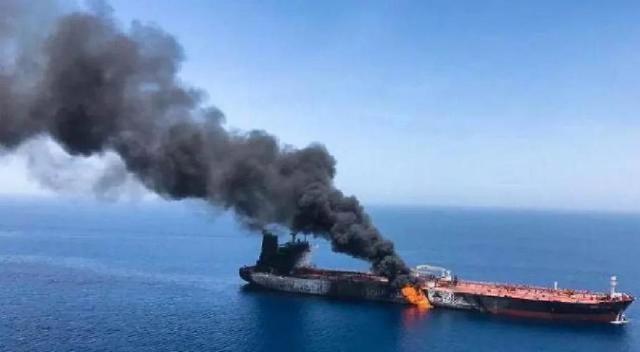
航线调整叠加市场需求回暖,远东至美欧主流海运航线运价大幅上涨,部分航线涨幅接近150%,集运欧线期货年内涨幅超107%。
与此同时,国际海事组织减排新规进入强制落地阶段,老旧船舶被迫降速航行,全球有效海运运力直接缩减3%-8%。
运力收缩、成本上涨、需求稳定三重因素叠加,让海运价格持续高位运行,进而形成一套不可逆的通胀传导闭环。
海运作为全球商品贸易的核心载体,运价上涨会逐级传导至商品出厂、批发、零售全链条,运费居高不下,终端商品价格就难以回落,通胀压力持续存在,各国央行就只能持续加息抑制物价,而高利率又会抬升企业融资成本,进一步压制实体经济活力。
需要注意的是,海运通胀的传导存在明显滞后性,这也是普通民众感知不强烈的核心原因。
海运成本上涨的压力,需要经过船东、货代、批发商多层消化,叠加企业原有库存缓冲,最终传导至商超、零售终端需要半年至一年时间。

目前大众接触到的商品价格,依旧是半年前的低成本定价,真正的涨价浪潮尚未完全落地,后续全球通胀压力仍有持续上行空间。
此前一年多时间,国内能够维持物价稳定、规避全球通胀冲击,核心得益于人民币汇率的强势升值。

今年上半年人民币汇率一度升至6.78,创下2022年以来的新高,强势人民币有效对冲了进口原材料、大宗商品的涨价压力,为国内物价稳定筑牢缓冲屏障。
但随着全球加息潮持续推进,中外利差持续拉大,中美十年期国债利差创下历史新高,人民币升值节奏逐步放缓,外部通胀压力开始持续输入国内。
国内8月PPI数据已经出现明显反转,由跌转涨,意味着输入性通胀的信号已经明确显现。

全球格局重构下,中国逆势蓄力迎来长期机遇
在全球央行集体加息、通胀高企、经济承压的大背景下,各国普遍陷入政策收紧、经济承压的困境,而中国走出了差异化的发展路径,在全球经济洗牌中持续蓄力布局,依托稳健的经济基本面和精准的战略布局,迎来了难得的发展机遇。
其中,持续增持黄金储备、优化全球资产配置,是我国应对全球货币格局变动的核心战略动作。
数据显示,我国央行已连续22个月增持黄金,8月末黄金储备规模达到7673万盎司,单月增持量刷新本轮周期峰值。
不止是中国,全球各国央行都在同步增持黄金,当前黄金在全球官方储备资产中的占比已超越美债,成为全球第一大储备资产。
在标叔看来,全球央行集体减持美元资产、增持黄金,绝非短期避险行为,而是全球货币体系、资产定价逻辑的结构性重构。
长期以来,美元主导全球储备体系,依托美元霸权收割全球经济红利,而如今各国集中去美元化,意味着美元信用红利逐步消退,全球资产底层逻辑正在发生根本性改变。
在全球金融格局动荡的过程中,人民币资产的避险属性和配置价值持续凸显。
人民币国债、金融债凭借稳定的收益、极低的风险,成为全球资本青睐的优质安全资产。
全球经济不确定性越高、国际金融市场波动越大,中国资产的压舱石作用就越突出,持续吸引海外资金流入,进一步夯实国内金融市场的稳定性。
除了金融领域的战略布局,实体经济的硬核优势,是我国在本轮全球变局中站稳脚跟的核心底气。
在全球供应链紊乱、各国生产成本飙升的背景下,中国制造的综合竞争优势持续放大。
今年上半年,我国新能源汽车、锂电池、光伏新三样产品出口总额突破1158.5亿美元,同比增长52.3%,首次实现同期千亿美元突破。
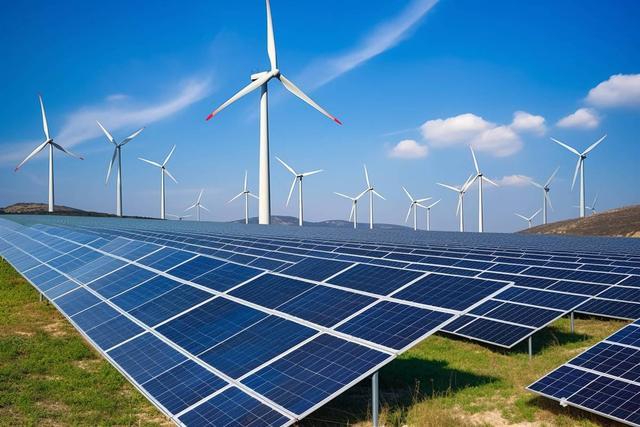
全球供应链混乱、海外通胀高企、生产成本飙升,反而成为中国制造的机遇窗口。
海外企业受制于高利率、高通胀、高成本,产能扩张受限、产品价格偏高,而我国产业链配套完善、产能稳定、成本可控,能够持续向全球输出高性价比产品。
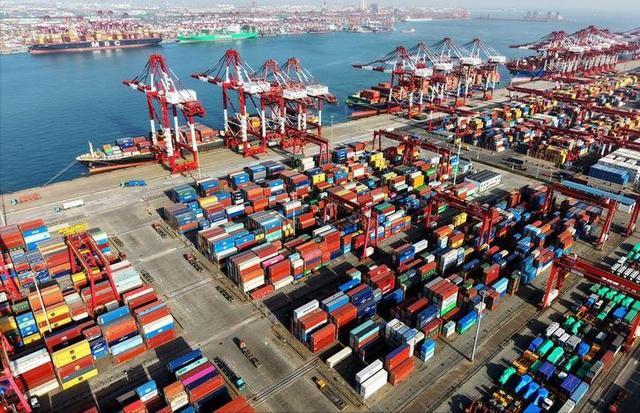
在全球多数国家忙于应对通胀、调整货币政策、化解经济风险的同时,我国持续深耕实体经济、优化出口结构、夯实产业优势,一收一放之间,全球产业定价权和供应链话语权正在逐步向中国倾斜。
站在普通人的视角,本轮全球加息潮和通胀重构,也带来了明确的资产配置启示。
风浪越大,机遇越稀缺、越珍贵,在全球经济深度洗牌的当下,中国凭借稳健的基本面、前瞻的战略布局、硬核的产业实力,已然占据了长期发展的有利位置,未来成长空间值得长期看好。