


证券之星消息,2026年9月17日三联锻造(001282)发布公告称公司于2026年9月17日召开业绩说明会。
具体内容如下:
投资者提出的问题及公司回复情况
公司就投资者在本次说明会中提出的问题进行了回复:问:请贵公司的液冷产品是否为高毛利产品
答:尊敬的投资者,您好!公司液冷业务主要包括分水器、液冷接头等。液冷业务尚处于产能释放的爬坡阶段。感谢您的理解与支持!
问:请贵公司的航空航天业务拓展进度如何?是否已经有样品进行送样验证?
答:尊敬的投资者,您好!公司全资子公司芜湖兆联汽车轻量化技术有限公司投资建设高温合金叶片生产线,主要生产燃气轮机叶片及大型环形锻件、高端设备发动机叶片及大型环形锻件、其他大型环形锻件等产品。目前已取得建设厂房所需的土地,正在进行厂房的建设工作。由于项目投资规模较大,周期长。项目建设过程中,可能存在施工环境、项目建设期及进度变化等不确定因素,导致项目无法按预期实施或不能如期完工等风险。
本项目建成投产时间及投入运营后的经营业绩可能面临国家政策、法律法规、行业宏观环境、市场周期、工程施工周期变化等方面的影响,尚存在不确定性风险。感谢您的理解与支持!
问:请公司主要生产液冷哪些产品,利润率如何
答:尊敬的投资者,您好!公司液冷业务主要包括分水器、液冷接头等。液冷业务尚处于产能释放的爬坡阶段。感谢您的理解与支持!
问:公司的液冷产品订单规模是否稳步增长
答:尊敬的投资者,您好!公司液冷业务部分产品已实现批量交付,截至 2026 年 8月 31 日己实现不含税销售额约 1,400 万元,占截至 2026 年 1-8 月主营业务收入的比不足 1.5%。感谢您的理解与支持!
问:公司的机器人订单是否已经进行小批量供货
答:尊敬的投资者,您好!滚珠丝杠副尚在研发和技术交流过程中,尚未签订量产的销售合同;谐波减速器目前已有样件通过客户试验;关节模组己取得 974.98万元的订单。公司将会根据客户的需求计划,陆续进行产品交付。
由于该行业技术门槛高,研发周期长,投入大,可能存在技术突破不及预期或研发失败的风险;其次,新领域市场竞争激烈,受政策法规和市场环境的影响较大,尚存在不确定性风险。感谢您的理解与支持!
问:人民币持续升值造成对公司的汇兑损失,公司是否采取了妥善的措施积极应对
答:尊敬的投资者,您好!公司将通过①优化合同条款,从源头控制汇兑风险在签订外销合同时积极推进合同中汇率条款的谈判,优先选择以人民币结算;如选择美元或欧元等其他币种进行结算,则约定调价机制,一旦汇率波动超过约定范围,迅速启动价格协商流程,适度调整产品销售价格,确保公司利润率稳定在合理区间。②提高防范意识,加强外汇资金日常管理树立业务与财务人员对外汇风险的识别与防范意识,构建外汇风险应对机制,将外汇风险管控融入公司的全面风险管理体系;结合历史汇率波动和市场预测,根据外汇波动情况和资金使用计划择机结汇,降低汇兑损失风险。
问:请孙董,2026年下半年贵司在人形机器人滚珠丝杠副、谐波减速器和关节模组的订单有无放量的趋势?公司有送样给国外 T公司吗?
答:尊敬的投资者,您好!滚珠丝杠副尚在研发和技术交流过程中,尚未签订量产的销售合同;谐波减速器目前已有样件通过客户试验;关节模组已取得 974.98万元的订单。公司将会根据客户的需求计划,陆续进行产品交付。由于该行业技术门槛高,研发周期长,投入大,可能存在技术突破不及预期或研发失败的风险;其次,新领域市场竞争激烈,受政策法规和市场环境的影响较大,尚存在不确定性风险。感谢您的理解与支持!
问:2026 年下半年,贵司人形机器人零部件滚柱丝杠副、谐波减速器、关节模组三季度交付进展如何?订单有无明显增长?
答:尊敬的投资者,您好!滚珠丝杠副尚在研发和技术交流过程中,尚未签订量产的销售合同;谐波减速器目前已有样件通过客户试验;关节模组已取得 974.98万元的订单。公司将会根据客户的需求计划,陆续进行产品交付。由于该行业技术门槛高,研发周期长,投入大,可能存在技术突破不及预期或研发失败的风险;其次,新领域市场竞争激烈,受政策法规和市场环境的影响较大,尚存在不确定性风险。感谢您的理解与支持!
问:孙董,贵司在半年报表示服务器液冷产品将于 2026年下半年开始取得订单并批量供货,请截至目前,服务器液冷产品开始供货了吗?
答:尊敬的投资者,您好!公司液冷业务部分产品已实现批量交付,截至 2026 年 8月 31 日已实现不含税销售额约 1,400 万元,占截至 2026 年 1-8 月主营业务收入的比不足 1.5%。感谢您的理解与支持!
问:贵司在半年报表示,预计服务器液冷订单将于 2026年下半年逐步取得订单并开始批量供货。请截至目前,服务器液冷产品是否已开始批量供货?
答:尊敬的投资者,您好!公司液冷业务部分产品已实现批量交付,截至 2026 年 8月 31 日已实现不含税销售额约 1,400 万元,占截至 2026 年 1-8 月主营业务收入的比不足 1.5%。感谢您的理解与支持!
问:请公司液冷相关配件订单情况如何?
答:尊敬的投资者,您好!公司液冷业务部分产品已实现批量交付,截至 2026 年 8月 31 日已实现不含税销售额约 1,400 万元,占截至 2026 年 1-8 月主营业务收入的比不足 1.5%。感谢您的理解与支持!
问:董事长您好,请贵公司的液冷业务是否已经取得批量订单
答:尊敬的投资者,您好!公司液冷业务部分产品已实现批量交付,截至 2026 年 8月 31 日已实现不含税销售额约 1,400 万元,占截至 2026 年 1-8 月主营业务收入的比不足 1.5%。感谢您的理解与支持!
问:董秘你好,请贵公司的机器人业务拓展是否顺利
答:尊敬的投资者,您好!机器人业务是公司战略布局方向之一,目前相关业务拓展工作正按照既定计划有序开展,研发、产品验证、客户对接等环节均在稳步推进。公司将持续关注行业趋势和市场需求,积极把握发展机会。有关业务的具体进展,请以公司在巨潮资讯网披露的公告为准。由于该行业技术门槛高,研发周期长,投入大,可能存在技术突破不及预期或研发失败的风险;其次,新领域市场竞争激烈,受政策法规和市场环境的影响较大,尚存在不确定性风险。感谢您的理解与支持!
问:贵公司的第三季度盈利水平相比第二季度,能否得到改善
答:尊敬的投资者,您好!公司 2026年第三季度经营情况请以公司后续在巨潮资讯网发布的第三季度报告为准。公司将持续做好经营管理,具体业绩数据敬请关注定期报告。感谢您的理解与支持!
问:公司收入和利润同步下降,请公司还有必要发行可转债扩大规模吗?做的越多亏损越大!公司有何考虑?
答:尊敬的投资者,您好!2026 年半年度,公司实现营业收入77,118.78万元,较上年同期下降 0.51%;实现归属于上市公司股东的净利润 3,941.66万元,较上年同期下降 44.74%;净利润下降主要受毛利率波动、汇兑损失导致财务费用增加以及存货跌价准备计提增加影响。
汽车零部件行业遵循预留产能换取订单的发展逻辑,公司发行可转债核心源于公司实际扩产需求及客户需求的匹配。公司属于重资产行业,项目建设周期较长,订单饱和后再扩容极易错失市场机遇,提前扩建还可依托规模效应摊薄生产成本,提升接单竞争力,形成产能、成本、订单协同增长的良性循环。感谢您的理解与支持!
三联锻造(001282)主营业务:汽车锻造零部件的研发、生产和销售。
三联锻造2026年中报显示,上半年度公司主营收入7.71亿元,同比下降0.51%;归母净利润3941.66万元,同比下降44.74%;扣非净利润3766.25万元,同比下降45.51%;其中2026年第二季度,公司单季度主营收入3.75亿元,同比下降2.6%;单季度归母净利润1204.41万元,同比下降70.88%;单季度扣非净利润1126.33万元,同比下降72.37%;负债率41.14%,投资收益169.41万元,财务费用1229.44万元,毛利率19.7%。
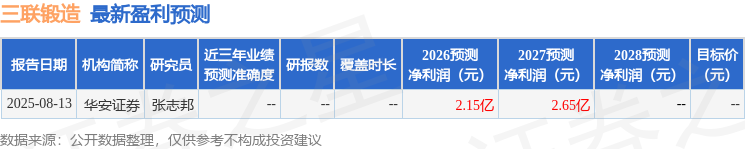
该股最近90天内共有1家机构给出评级,买入评级1家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出4527.84万,融资余额减少;融券净流入3.46万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。