

加息这只“靴子”悬在半空的这段时间,市场给出了最典型的反应:量能收缩,方向模糊,资金不太敢押注任何一种风格。
加息之所以牵动市场神经,是因为它会改变各类资产的相对吸引力。利率一旦上行,那些靠“远期故事”支撑估值的成长股会首先承压;而分红稳定、估值便宜的红利资产,和价格已经跌到低位的微盘股,受利率的影响相对小一些。资金因此会从高位方向,慢慢流向这些更“抗利率”的方向。
这就导致为什么此前高景气一直领先,但是随着加息“靴子”一直不落地,市场不确定性增强,景气风格开始回落,红利和微盘开始走强,市场风格经历了从分化到收敛的过程。
如今加息结果已定,这场不同市场风格之间的“赛跑”结果会不会发生改变?
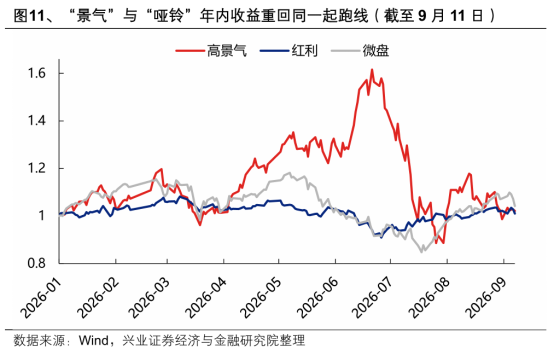
“景气”与“哑铃”年内收益重回同一起跑线
1、领跑者把涨幅还了回去,落后者把差距追了上来
让我们先来看看市场上几种风格目前的“赛况”如何。
今年上半年,AI主线带动景气因子一骑绝尘,资金的“跷跷板”效应之下,红利和微盘明显跑输。但今年7月以来,微观资金面出现扰动,市场风险偏好收缩,产业主线又处于缺位状态,资金转而涌入红利与微盘躲避。景气因子的收益逐渐后继乏力,被红利、微盘两个风格一步步赶上。
目前,据兴业证券统计,Wind数据显示,截至9月11日,衡量高景气行业龙头股表现的“高景气指数”年内收益由60%以上的高位转负,“景气”与“哑铃”年内收益重回同一起跑线。
图片发布日期:2026年9月13日
兴业证券认为,此前市场极致轮动的过程当中,市场选择通过三条思路应对。
一是转向“微盘+红利”的“哑铃”配置,通过极致的风格来应对行业结构的轮动;
二是寻求此前低位行业的“补涨”,追求赔率的确定性;
三是在热点、概念之间快速切换(例如厄尔尼诺、AI应用),通过获取短期弹性获得超额收益。
目前,“景气”与“哑铃”重回同一起跑线,说明今年上半年的市场分化已经趋于收敛。领涨的渐渐回落,落后的一方则把差距追了上来。当然,这不代表哪种风格更好或更坏了,而是说明市场落入了不知道“选什么好”的迷茫中,暂时失去了共识。
2、为什么会这样
原因要从市场此前的状态说起,背后可能有三重因素叠加。
一是宏观环境的不确定性。中东冲突推高油价,油价抬升通胀预期,通胀预期又推升加息交易,几者之间形成了循环,美债利率反复冲高,风险偏好随之收缩。
二是产业叙事的空窗期。能够再次打开全球资本开支上修预期的爆款应用和场景尚未出现,产业链高频数据大多处于高位放缓或回落的状态,新的主线共识需要时间才能凝聚。
三是增量资金的结构性分化。8月以来加仓的资金主要是两类,一类是追求相对收益的公募,一类是追求绝对收益的险资,两者的投资风格差别很大,各按各的节奏操作,市场因此难以形成合力。
在这样一个缺乏主线的环境里,坚持押注景气这一单一风格的资金,很容易出现刚买入的方向还没走出行情,热点就已经换了地方的情况,收益往往容易被不断消耗。
因此,兴业证券认为,此前市场频繁轮动的情况下,越来越多的资金转向了“微盘+红利”的哑铃配置。通过配置两种相关度较低的不同风格,来降低对于单一风格的依赖,不去预测哪一个行业会赢,只要求无论轮到哪个方向,组合里都有一部分能够接得住。
从结果来看,当市场处于迷茫的阶段时,“哑铃”策略反而默默蓄力,迎头赶上,跑出了自己的风采。
“红利+小微盘”的哑铃策略为什么能“追平”?
1、轮动越极致,哑铃越有效
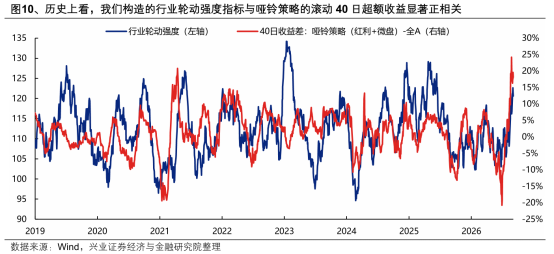
兴业证券构造了一个行业轮动强度指标,用来衡量市场换方向的速度。把这个指标与哑铃策略的滚动40日超额收益放在一起看,两者呈现显著的正相关。
图片发布日期:2026年9月13日
当市场频繁换方向时,任何单一方向的持有时间都很短,收益还没来得及兑现就被切换掉了;而哑铃两端同时在场,无论轮到哪一边,组合里总有一头在承接。轮动越快,这种“总有一头在场”的优势就越明显。
2、为什么偏偏是“红利+微盘”
哑铃的两端并不是随便挑的,它需要二者之间的相关性很低。比较有代表性的就是“红利”+“微盘”的组合,二者之间相关性极低甚至有时为负。
原因在于,这两端各自的驱动完全不同:红利资产靠的是分红和现金流,价格波动相对温和,市场恐慌的时候反而有人愿意持有;微盘股靠的是低位和低关注度,弹性大,市场情绪回暖的时候涨得快。一个偏防守,一个偏进攻,很少同时失效。
而它们恰好也契合当下的环境。在企业盈利承压、货币政策维持宽松、微观流动性需要承接的存量博弈格局下,估值贵、拥挤度高的方向容易被抛售,而那些“性价比高”的和此前“被忽视”的,如红利和微盘,在这种环境里,反而有了机会。
“两端都有”不是和稀泥,而是用配置解决难题
1、用结构去应对不确定性,而不是用判断去赌不确定性
很多人第一反应会觉得,两端都配是一种没有观点的做法,甚至是逃避选择。但从今年的实际情况看,它更像是一种承认自己能力边界的诚实。
就拿本周的加息来说,同一个事件,加息或不加息,以及后续会不会继续加息、力度如何、频率如何,都会衍生出很多不同的分支情况,对市场影响完全不同,很难全都准确猜中。
那么此时,把组合构建成“哑铃”形态,有攻有守,用结构去应对不确定性,而不是用判断去赌不确定性,是一种不依赖猜中结果的做法。虽然牺牲了一部分潜在的收益上限,换来的是无论结果落在哪一边,我们都不至于被轻易打乱节奏。
2、具体怎么搭
第一块:防御的那一端
低利率时代下,想要获得“无风险收益”的难度在上升,单靠存款和纯债,收益空间越来越有限。这时候,“固收+”产品就成了防御端常见的选择:它以债券打底、提供相对稳定的票息,再用一小部分权益仓位争取弹性,整体波动相较于比纯股票基金会更缓和,正好对应哑铃里“稳”的那一端。
第二块:进攻的那一端
进攻端对应的是“哑铃”中负责组合弹性的部分。比如上面提到的“微盘”风格,这类标的数量多、单只市值小,但是相对来说信息较少,研究难度较大,且通常需要分散选择来获取收益,而不是押注某一只股票。
参考文献:
1、《迎接关键时刻》兴业证券,尧望后势,张启尧、胡思雨、张倩婷、程鲁尧、张勋、陈禹豪,2026年9月13日
2、《极致轮动如何收敛:探讨几个契机》兴业证券,尧望后势,张启尧、胡思雨、张倩婷、程鲁尧、张勋、陈禹豪,2026年9月6日
3、《哑铃策略回归能持续多久?》东吴证券,芦哲团队,2026年9月11日
文章来源:诺安理财狮
风险提示:基金有风险,投资须谨慎。本观点仅代表当时观点,今后可能发生改变,仅供参考,不构成投资建议或保证,亦不作为任何法律文件。基金的净值表现与市场波动密切相关,短期内可能因市场表现、持仓资产价格波动等因素出现阶段性较大波动。投资者需要了解基金投资存在可能导致本金亏损的情形。