


美联储加息落地,全球利率中枢正在经历2023年以来最剧烈的一次重定价。
今天上午,日本央行议息结果即将公布。市场定价加息概率97%,OIS隐含利率变动+0.245%,几乎完全定价。
同样是加息,市场交易的却未必是同一个故事。Wind Alice「债券利率走势研判」从五个维度拆解两大央行加息叙事,找到全球紧缩共振下最容易被忽略的分化。
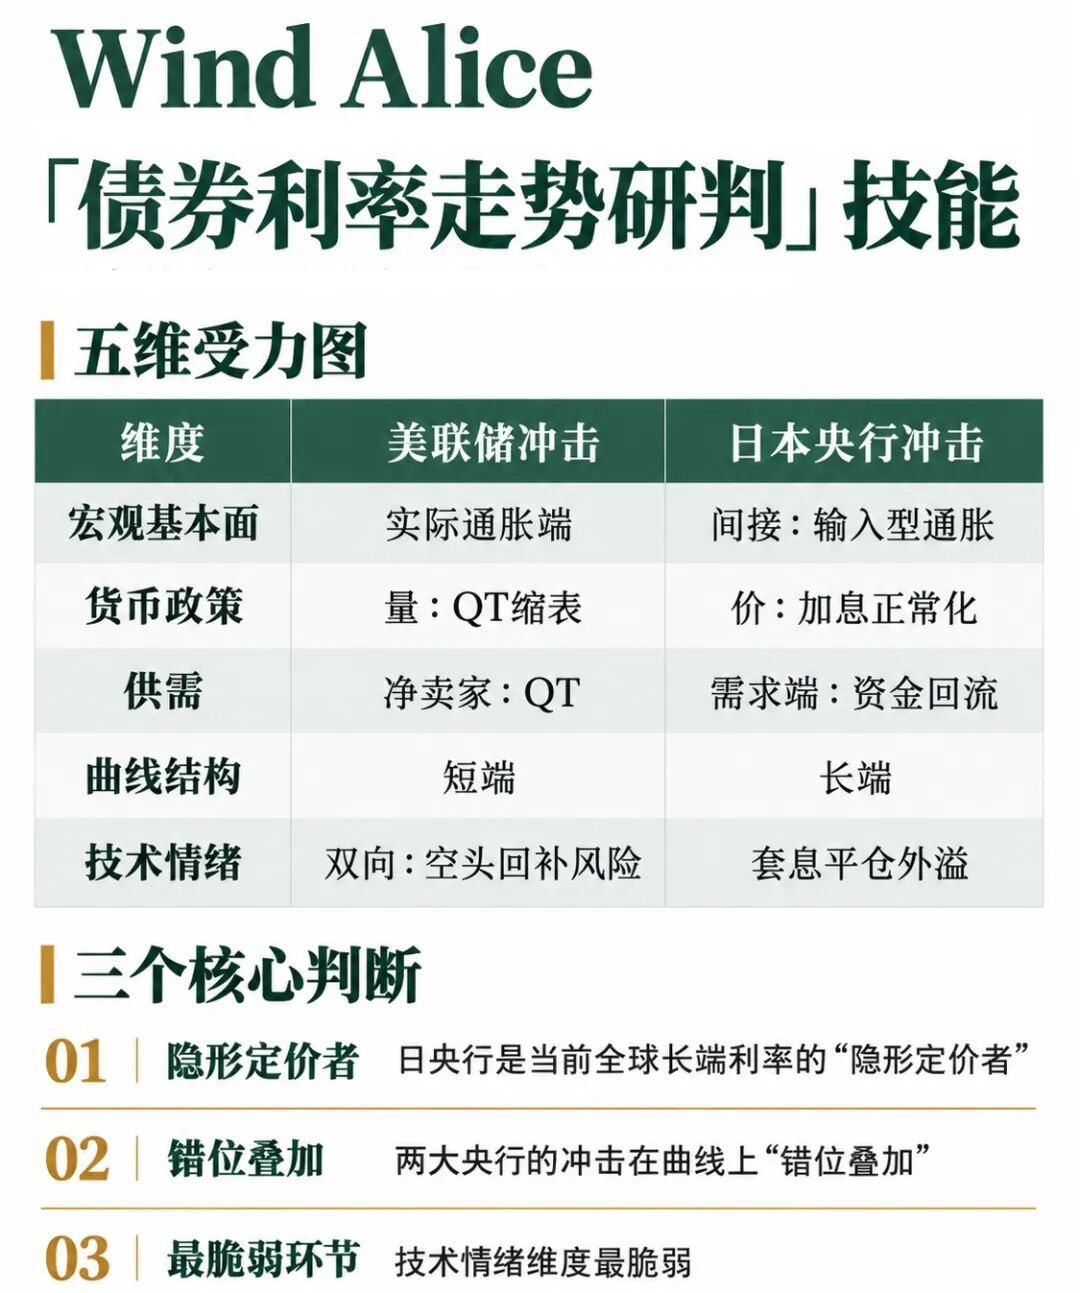
(Wind Alice技能解析,alice.wind.com.cn)
日本央行议息最大的看点
用Wind Alice「债券利率走势研判」技能,一次提问看清日本央行加息的不同之处:
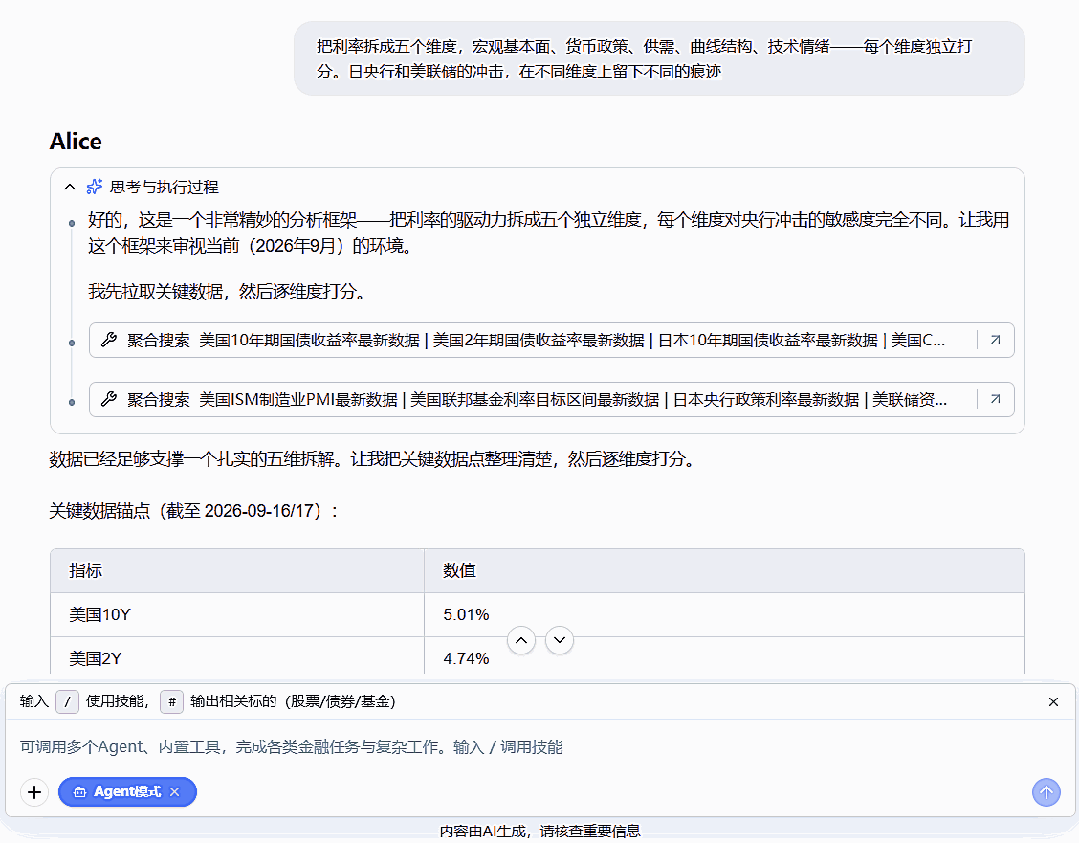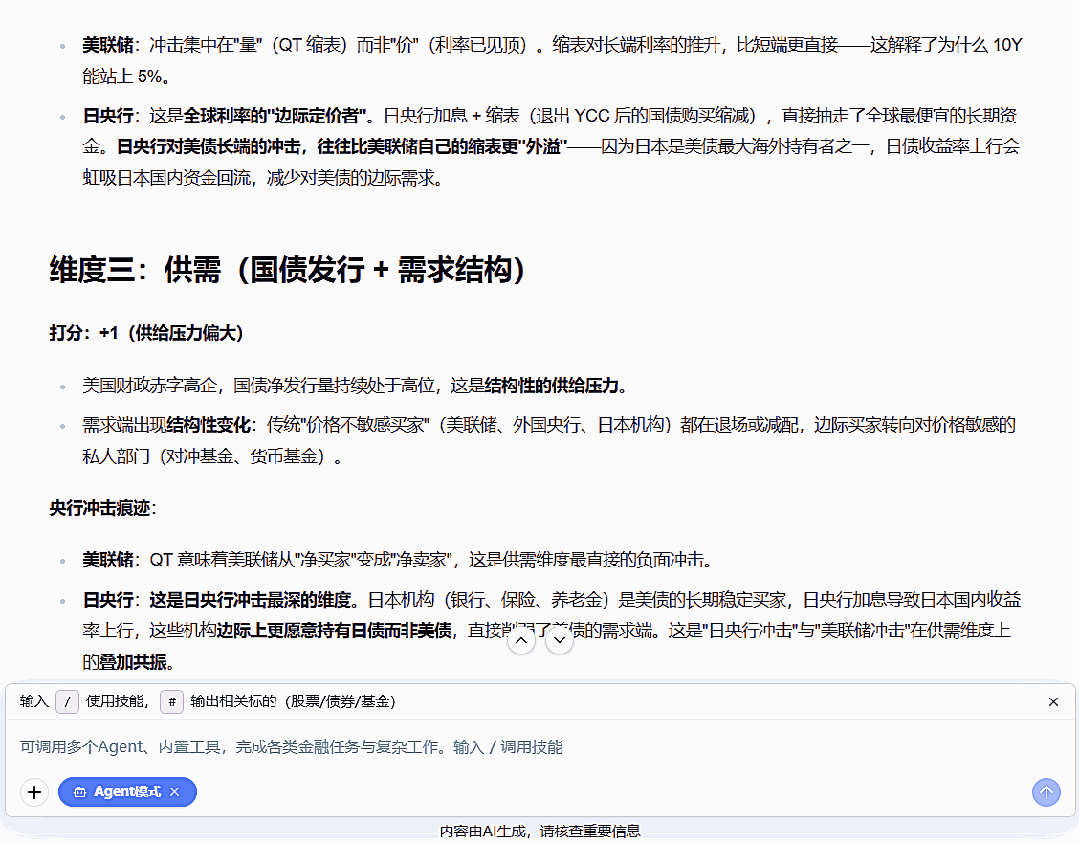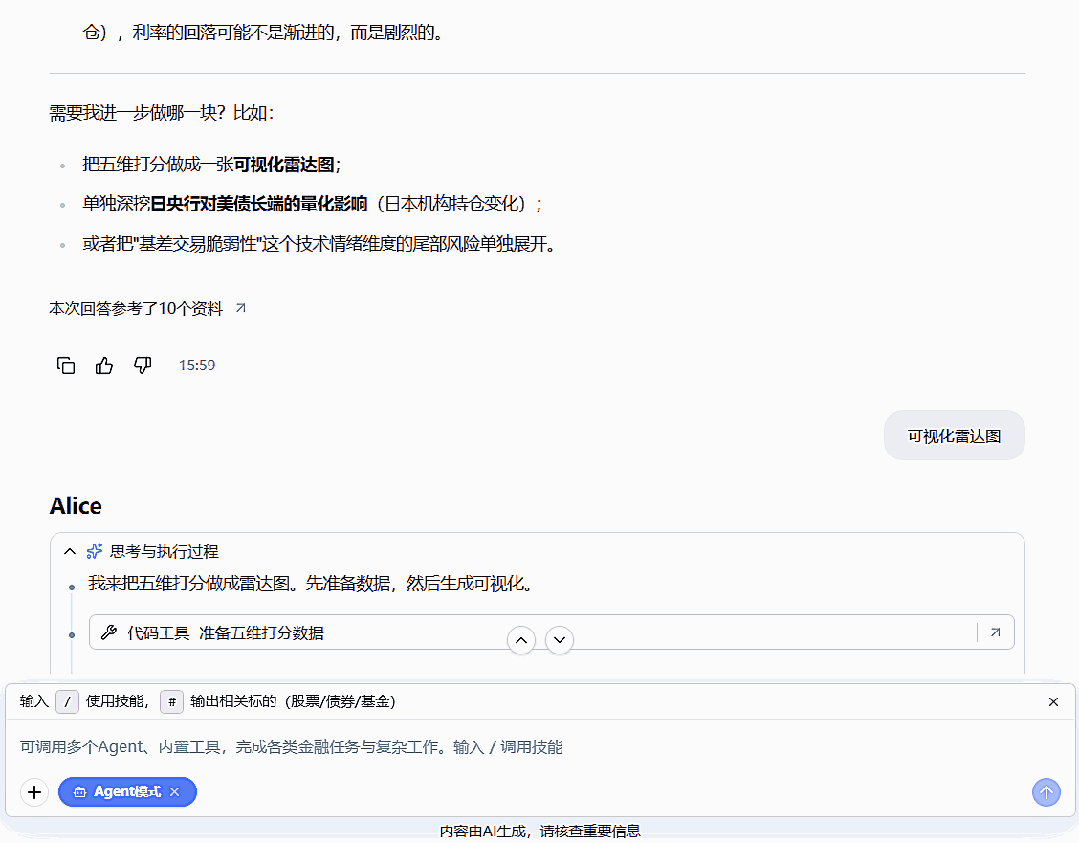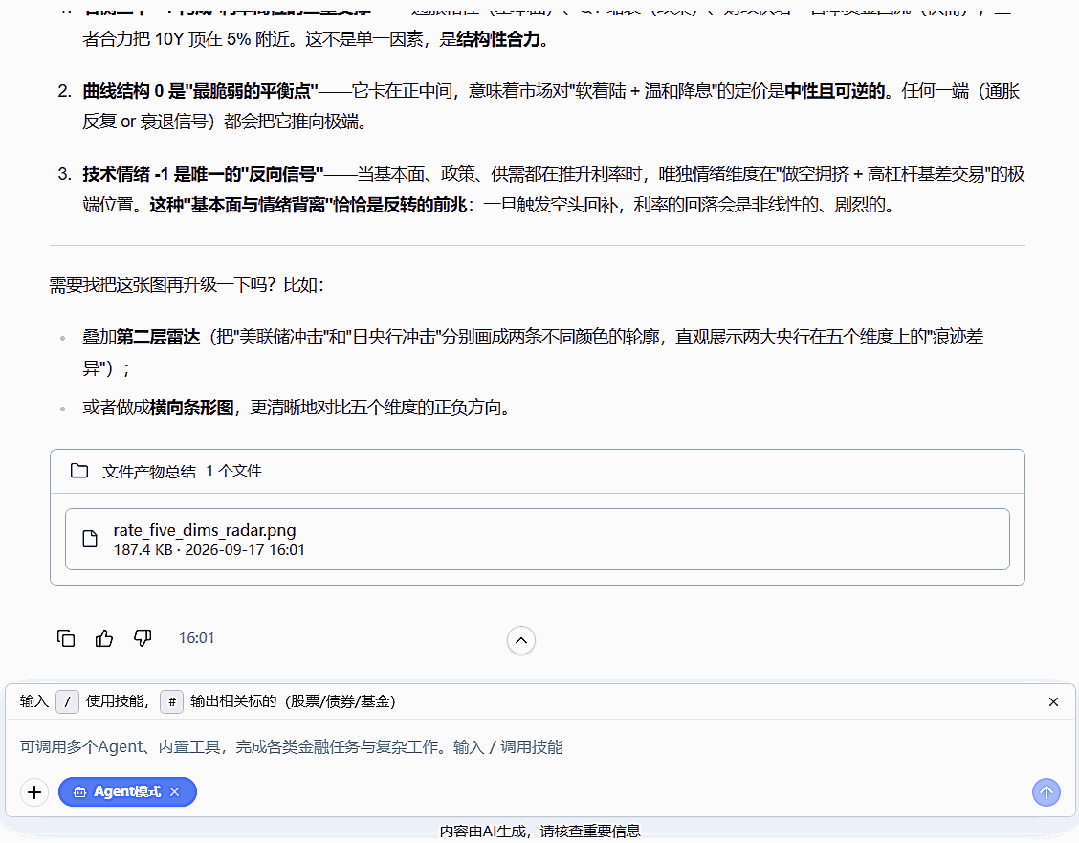
把利率拆成五个维度,宏观基本面、货币政策、供需、曲线结构、技术情绪——每个维度独立打分。日央行和美联储的冲击,在不同维度上留下不同的痕迹
首先,日本央行加息路径与欧美央行不同。
OIS市场定价显示,市场预期日本政策利率从当前的1.0%一路加到2027年中达到2.0%。中金、野村等机构的预测与此接近,终点利率区间在1.75%-2.5%。
当前日本政策利率在6月刚加息至1.0%左右,若市场定价的2%路径兑现,9月25bp加息后,仍对应约3次加息空间。
其次,日本央行加息的节奏,与其他欧美主要经济体的央行也大不相同。
日本央行过去是每半年加息一次。
但9月初,日本央行审议委员高田创明确表示"不应再拘泥于半年一次的节奏",另一位委员增一行强调"应尽快改善实际利率持续为负的状态"。OIS市场已经开始定价每季度加息一次。
最后,日本国内的基本面也具有独特性。
日本核心CPI在2025年四季度一度触及3%,2026年以来回落至1.8%左右,仍高于日本央行1%的政策利率;按通胀预期衡量,实际政策利率仍偏低。 加息不是"收紧",是"追赶"。
三个信号指向同一个结论:全球最后一个低利率锚正在系统性上移。
全球利率中枢向上
日本央行加息影响的是日元利率,但全球资本流动的定价中枢在美债。美日央行同时紧缩,冲击最终汇聚在10年期美债收益率这个焦点。
目前,10年期美债收益率徘徊在5%左右。
打开 Wind Alice「债券利率走势研判」技能,把利率拆成五个维度,即宏观基本面、货币政策与流动性、供需、曲线结构、技术情绪,每个维度独立打分,最后加权合成一个综合评分和方向判断。
直接看结论:未来1-3个月美债利率大概率维持高位震荡、中枢仍有上行压力,10年期美债收益率在5%关口附近反复拉锯,核心矛盾是财政赤字失控与长端供给结构性过剩,而非货币紧缩本身。
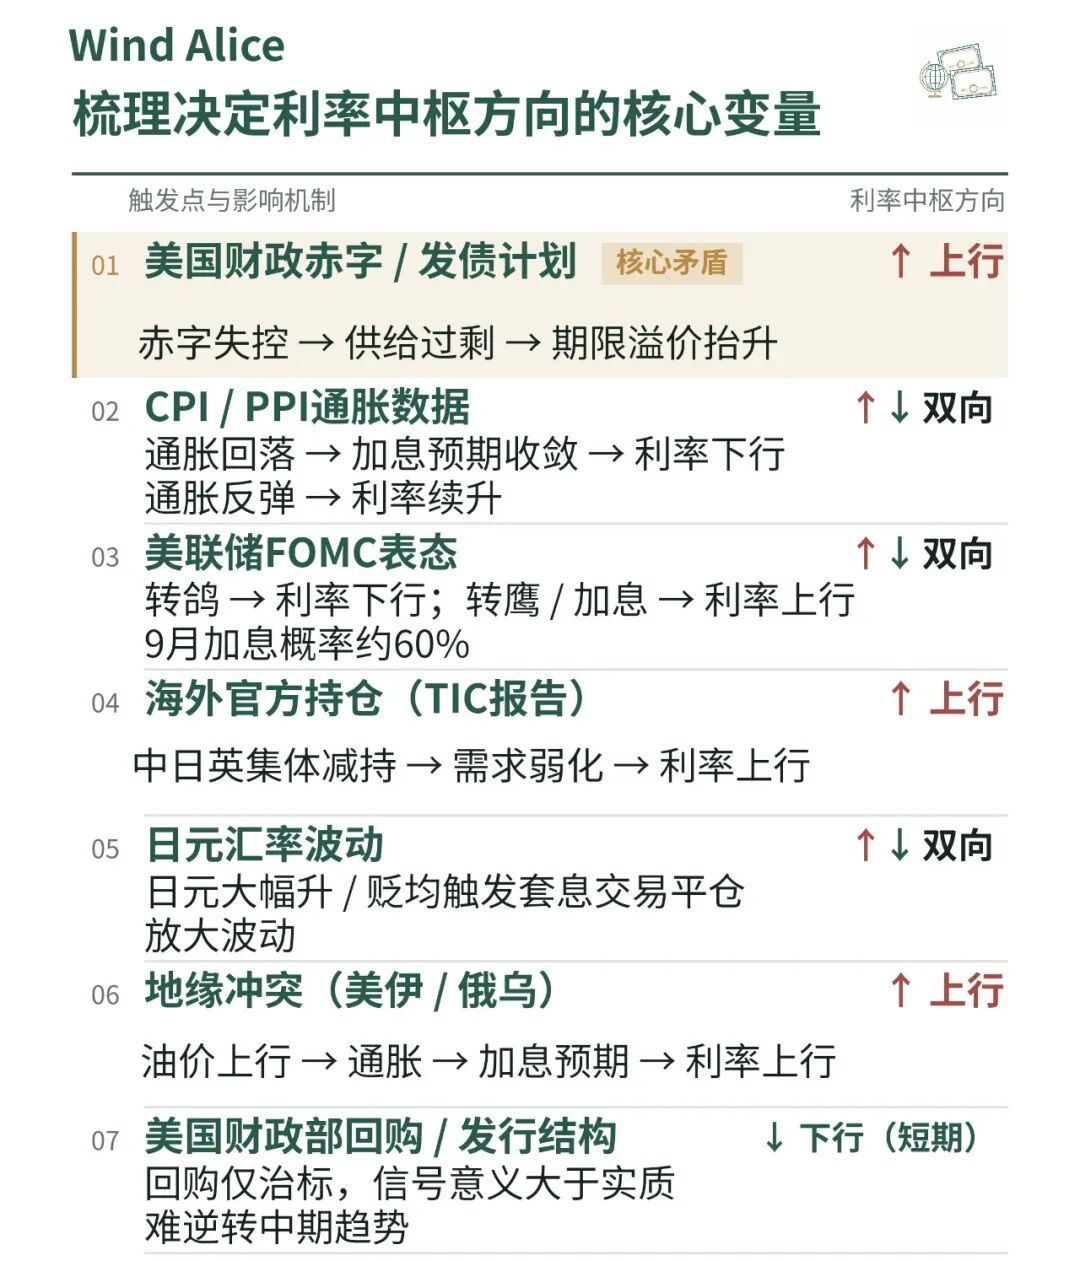
(Wind Alice拆解利率中枢上移,alice.wind.com.cn)
谁最痛?
美联储决定短端,推高美元融资成本,压估值。日央行决定资金流向,若利率正常化加速,套息交易平仓、日本资金回流将推升美债期限溢价。美国财政、供给和油价决定长端,10年期美债在5%附近。
水位变了,所有船都得重新找平衡。
具体而言,日本央行加息有以下七大影响:
第一、套息交易首当其冲。日元是全球最重要的廉价融资货币。过去几十年,借入低息日元、兑换成美元去配置美债、美股、新兴市场资产,是全球流动性最核心的供给模式之一。即使日本央行加息至1.25%,美日名义利差仍高达约300-345bp,套息交易基本盘尚未动摇
截至2026年3月,根据投资银行杰富瑞(Jefferies)对国际清算银行 (BIS) 数据的分析,全球跨境日元借贷规模确实已攀升至创纪录的约360万亿日元,折合约2万亿美元,相当于日本GDP的60%,为近30年最高。
2024年8月,日本央行超预期加息叠加美国非农走弱触发"萨姆法则",套息交易集中逆转,日元5个交易日升值5.6%,日经225单日暴跌12.4%,标普500下跌6.1%。
这一次的差别在于,套息头寸的拥挤度已经提前释放。本轮直接触发集中踩踏的概率偏低,但尾部风险并未消失。只要"超预期暴力加息+日元快速升值+全球风险偏好同步恶化"三者共振,2024年8月的剧本就可能重演。
第二,美债收益率承压。日本是全球最大美债海外持有国。日本持有美债约1.14万亿美元,是全球最大海外持有者。无论日元升值还是贬值,美债都面临抛售压力:日元升值由加息驱动,套息资金撤退会抛售美债;日元贬值,日本政府又会抛售美债换美元干预汇率。
更关键的是,日本10年期国债收益率已突破3%,创近30年新高,货币对冲后已超过日本投资者从10年期美债获得的回报。
第三,全球风险资产承压。套息交易平仓会推升波动率、引发资金抛售,压制风险偏好。折现率从"迟早要降"变成"短期内不会降",估值倍数就要重新算,对利率敏感的科技股压力最大。历史上,套息逆转曾引发冰岛股债汇三杀、接近国家破产的极端案例。
第四,新兴市场可能面临外资撤退压力。当美债提供5%的无风险收益、日元融资成本又在抬升时,资金从新兴市场流出的动力在增强。
第五,日元汇率。加息未必会导致日元必然升值。6月加息后日元反而从160贬向162,因市场充分定价+同时宣布暂停缩债释放宽松信号。
关键变量是后续加息频率和幅度,而非加息本身。另外,日本受制于1,300万亿日元+债务压力无法激进加息,宽财政基调压制日元升值空间
第六,对A股影响有限,间接扰动。港股估值承压。中国实体部门对日元融资依赖度低,借入日元配置A股的资金占比极小主要通过风险偏好、离岸人民币、外资渠道间接扰动,多为脉冲式震荡。市场关注点更应在美联储政策而非日本加息本身。
港股对外资与全球利率敏感,海外无风险利率上行周期通常压制估值,科技、地产板块承压较大;高股息防御板块(电讯、公用事业)相对抗跌。
第七,对黄金与大宗商品影响比较复杂。央行加息若导致日元升值,那么美元指数下压,则利好黄金;但套息平仓引发风险资产去杠杆,又利空黄金。整体而言,若触发系统性套息平仓,全球风险资产去杠杆将拖累大宗商品。
接下来看什么?
重点不是加息本身,重点是植田对后续加息速率和终点利率的指引。
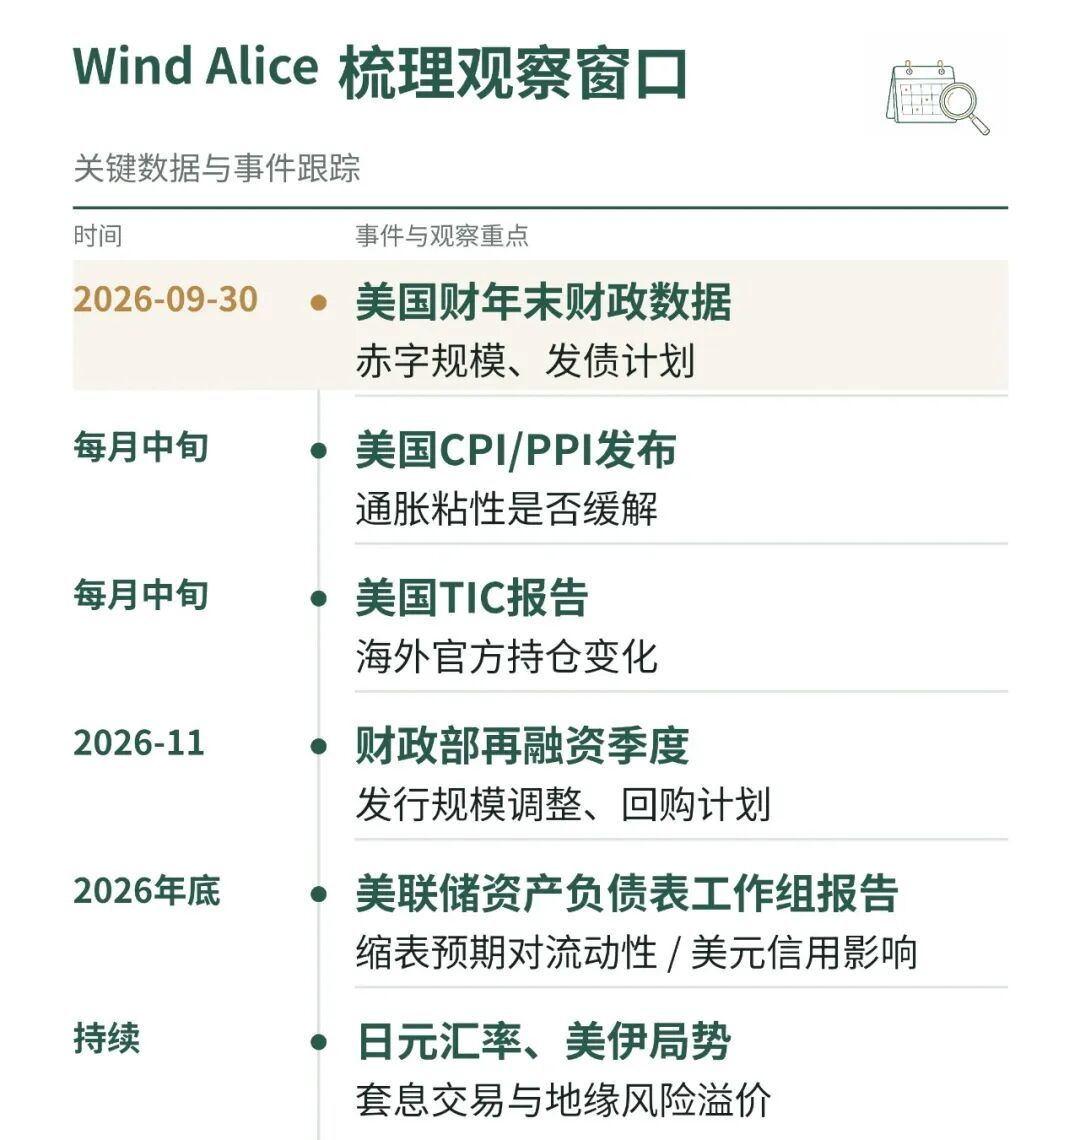
(Wind Alice梳理后期观察窗口,alice.wind.com.cn)
植田和男记者会。美联储加息后,日元跌破156,ACCM研究总监Glenn Yin直言"日本面临巨大压力,既要加息又要释放鹰派信号"。如果植田暗示逐季加息,新周期的判断就进一步确认。如果措辞偏鸽,美日利差压力下,158甚至160并非不可能。
10月,美联储议息和美国非农数据。 点阵图指向年内再加一次,但市场定价和官员表态之间还有差距。就业和通胀数据决定这个差距往哪边收。
油价。中东局势决定能源成本,能源成本决定通胀路径,通胀路径决定央行还有多少紧缩空间。
央行决议周、非农夜、通胀数据发布日、油价异动……,都可以用「债券利率走势研判」的五维框架快速拆解驱动力权重和方向。