


证券之星消息,2026年9月17日金禾实业(002597)发布公告称公司于2026年9月17日接受机构调研。
具体内容如下:
问:应用饲料的三氯蔗糖有没有实质的成交?
答:您好,公司围绕健康甜味剂主业持续拓展下游应用边界,报告期内已在饲料添加剂新领域取得资质突破,相关新应用的市场导入工作正按计划稳步推进。公司坚持在合规前提下稳健拓展产品应用场景,具体业务进展与经营数据请以公司定期报告披露的信息为准。感谢您的关注。
问:三氯蔗糖的价格走势预计如何?
答:您好,三氯蔗糖产品价格受行业供需格局、原材料成本及下游需求等多重因素影响,波动存在不确定性。公司依托产能规模与一体化成本优势,持续通过工艺优化提升收率、降低单耗以巩固竞争力。敬请投资者关注产品价格波动风险。感谢您的关注。
问:三季度的业绩环比二季度如何?是增是减?
答:您好,公司经营业绩受主要产品价格、原材料成本、市场需求等多重因素影响,相关三季度经营数据请以公司后续披露的定期报告为准,敬请投资者理性判断,注意投资风险。感谢您的关注。
问:贵司披露信息里面及的用于半导体的某产品性能优于日本进口产品,这个具体是什么产品?
答:您好,公司在电子化学品领域布局持续深化,年产8 万吨电子级双氧水及年产7.1万吨湿电子化学品升级项目均已投产,部分产品已完成客户验证并进入批量供应阶段,处于市场导入与产能释放期。公司始终对标行业先进水平推进产品品质管控,最新进展请以公司相关公告为准。感谢您的关注。
问:三氯蔗糖行业因产能过剩,产品价格处于低位区间有很长一段时间了。请现在三氯蔗糖行业去产能有进展吗?有多少产能永久退出了?请详细解答一下,谢谢!
答:5、三氯蔗糖行业因产能过剩,产品价格处于低位区间有很长一段时间了。请问现在三氯蔗糖行业去产能有进展吗?有多少产能永久退出了?请详细解一下,谢谢!
您好,三氯蔗糖行业格局持续优化,有利于企业巩固竞争优势、改善盈利环境。公司将依托一体化产业链优势,持续做好生产经营与成本管控,积极应对行业周期压力,相关经营信息请以公司定期报告为准,敬请注意投资风险。感谢您的关注。
问:三氯蔗糖:下半年价格怎么走?行业有没有协同价的动作?
答:您好,三氯蔗糖产品价格由市场供需决定,下半年价格受行业产能、开工水平、原材料成本、下游需求等多重因素影响,公司将依托产业链一体化优势做好生产经营,产品价格变动对业绩的影响,请以公司定期报告为准,敬请投资者理性判断,注意投资风险。感谢您的关注。
问:安赛蜜:6万多的价格能撑多久?Q3业绩能不能继续环比改善?
答:您好,安赛蜜价格自年内低点以来已企稳升,为公司食品添加剂业务盈利改善奠定了基础,相关情况请参见公司2026年半年度报告。后续价格仍受行业供需、成本及下游需求影响存在波动,敬请关注相关风险。感谢您的关注。
问:新业务:电子化学品、合成生物学,Q4有没有实质收入贡献?
答:您好,公司新业务总体仍处于市场导入与产能释放阶段。电子化学品方面,相关产品已进入批量供应阶段,上半年该业务实现收入6,736.70万元,同比增长159.85%,但目前占公司总营收比例仍较低;合成生物学方面,酶改甜菊糖苷等产品已稳定投产并产生经济效益,圆柚酮、红没药醇等完成产业化转化与市场导入。新业务客户认证周期较长、放量节奏存在不确定性,相关业绩情况请以公司后续披露的定期报告为准。感谢您的关注。
金禾实业(002597)主营业务:主要从事食品添加剂、大宗化学品、中间体及材料等产品的研发、生产和销售。
金禾实业2026年中报显示,上半年度公司主营收入30.37亿元,同比上升24.29%;归母净利润2.56亿元,同比下降23.51%;扣非净利润2.37亿元,同比下降30.06%;其中2026年第二季度,公司单季度主营收入15.22亿元,同比上升33.22%;单季度归母净利润1.6亿元,同比上升73.06%;单季度扣非净利润1.31亿元,同比上升18.22%;负债率27.73%,投资收益4078.48万元,财务费用1096.2万元,毛利率19.6%。
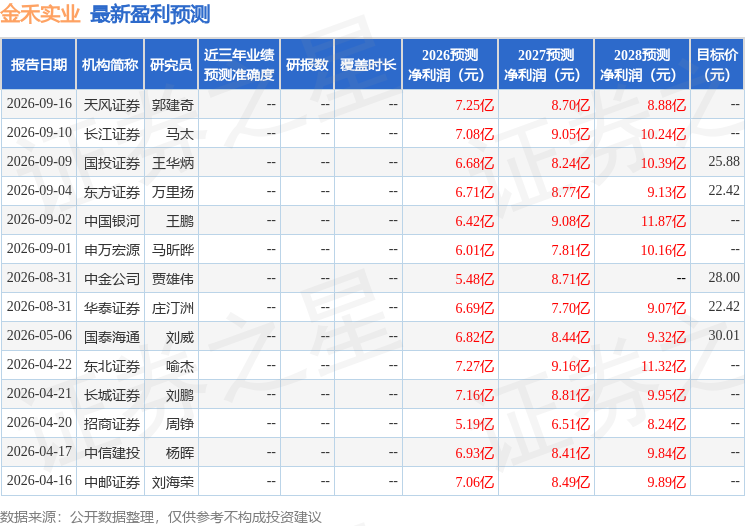
该股最近90天内共有8家机构给出评级,买入评级7家,增持评级1家;过去90天内机构目标均价为23.57。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出6205.86万,融资余额减少;融券净流出28.76万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。