

9月中下旬,A股进入“中报分红密集落地”与“存量高低切换”交织的窗口。Wind数据显示,截至8月末,A股共867家公司推出2026年中期分红方案,数量创历史同期新高,拟派现总额超7166亿元。
截至9月17日,已经有超200家公司完成中期分红派息,累计派息总额超6680亿元。分红正从头部公司的“选择性动作”,演变为全行业的“制度化安排”。
与此同时,红利的定价逻辑也在同步升级。兴业证券在今年三季度的红利策略中明确提出,红利选股正“从高股息走向高质量”。优质红利的本质,不再是静态的股息率高低,而是“稳定且可持续的分红能力”。
该机构从三个维度重新审视红利——分红可持续性(当期每股股息不显著低于自身历史分红中枢)、盈利现金流质量(以自由现金流与每股股息的比值衡量现金流对分红的真实覆盖)、估值性价比。
这一升级,在近期的资金行为中已能找到印证。9月中旬以来,A股存量资金高低切换明显,前期涨幅较高的科技硬件方向出现获利兑现,资金转而寻找具备确定性的方向。市场代表性的中证红利ETF招商(515080)已连续6日获资金净申购,合计净流入5.93亿元,反映市场对“确定性现金流”标签的认可正在增强。
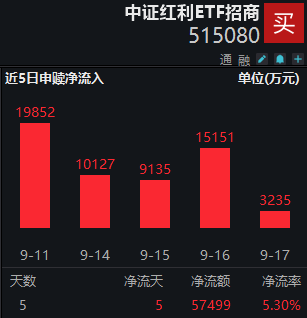
落到底层资产端,中证红利ETF招商(515080)跟踪中证红利指数,主要选取两市现金股息率高、分红连续性在三年及以上、同时具有一定规模及流动性的100只股票为成份股,采用股息率加权。其“分红连续性三年及以上”的编制门槛,本身已内置了“可持续分红”的筛选逻辑;叠加该ETF的季度评估分红模式(年内第三次分红已于9月15日完成权益登记,每十份分红0.15元),把“分红确定性”进一步落到了持基体验上。
在低利率与存量博弈的环境下,红利的长期价值不在于某一年股息率的高低,而在于能否相对持续地分红、并具备再投入的价值,也正因此,这类资产或正成为组合中值得长期关注的“类债”底仓。
展望后市,浙商证券认为四季度风格排序为周期>金融>稳定>消费>成长,市值风格大盘>小盘,估值风格价值>成长,本质是广义价值再平衡。研报明确判断——美债高利率波动背景下风格转向短久期与强现金流标的,红利风格友好度企稳抬升,基本面环境好于 2025 年,Q4 起红利关注度将持续提升,中期重点关注能源、金融、电力的红利资产。
国泰海通认为,未来 1-2个季度无大涨新高、也无大跌新低预期,大盘横盘震荡(3800-4200,底部区域 3700-3800);市场担心的微观结构问题仅在局部少数标的,整体与宽基指数问题不大。在增量资金不足条件下,投资着重兼顾"微观结构健康+预期可上修",机会在自主可控的科技与材料、黄金与安全需求提升的战略资源、大金融与高分红。
风险提示:以上内容仅供参考,不构成任何投资建议。基金有风险,投资须谨慎。公开募集证券投资基金(以下简称“基金”)是一种长期投资工具,其主要功能是分散投资,降低投资单一证券所带来的个别风险。基金不同于银行储蓄等能够提供固定收益预期的金融工具,当您购买基金产品时,既可能按持有份额分享基金投资所产生的收益,也可能承担基金投资所带来的损失。