

近日,在原本风平浪静的港股市场,STERLING GP(01825)却突然上演了一场“天地板”式行情。
智通财经APP了解到,该股于9月16日当日高开于12.65港元,盘中一度触及12.83港元,随后快速跳水,最低跌至7港元,最终收跌36.88%,成交额约6135.5万港元。
9月17日早盘跌势进一步失控,盘中最低下探1.33港元,最终收报1.95港元,单日大跌75.58%;以两日盘中极值计算,股价累计最大跌幅已接近90%。
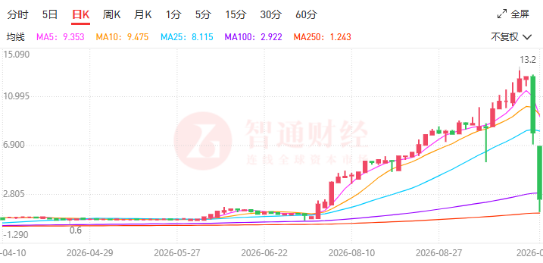
更值得注意的是,在这场暴跌发生之前,STERLING GP已经经历了一轮高歌猛进的上涨。其中,公司8月中旬股价仍在5港元附近,随后一路走高,9月14日最高触及13.20港元。短短一个月左右,股价完成从低位横盘到暴涨,再到两日连续闪崩的剧烈切换。
问题也随之而来:一家2026财年收入同比下降31.4%、净亏损扩大至6228万港元、净资产为负的服装制造企业,为何能够在基本面并未出现同步反转的情况下,走出如此极端的行情?而密集出现的转仓、存仓以及配售动作,又意味着什么?
沉寂多年后突然暴涨,股价为何“变脸”?
今年6月以来,STERLING GP的行情可以用“加速上行、冲高、急跌”概括。
智通财经APP了解到,STERLING GP于2018年10月登陆港交所主板,每股发行价0.4港元,公开发售阶段获18.43倍超购。上市初期,公司依托稳定的欧美服装品牌客户订单,业绩保持平稳。
但伴随全球服装消费景气下行、供应链成本波动等外部因素冲击,公司营收承压,股价逐步进入长期低迷通道,多数时间处于破发状态,日均成交量长期处于低位,成为港股市场典型的冷门小盘股。
2026年1月,公司建议实施股份合并方案,以每10股合并为1股的基准进行股本调整,同时配套股本削减与股份拆细,每手买卖单位也由2500股调整为2000股,合并后股份为4147.2万股,每股面值降至0.01港元。
就在并股完成后的上半年,该股股价仍处于低位震荡状态,2026年5月时股价仍徘徊在0.7港元附近,日均成交额不足百万港元,流动性极度匮乏。
但从6月开始,该股逐步脱离底部区间,8月初进入加速拉升阶段,短短数个交易日内股价从不足2港元快速冲高,至9月中旬触及52周高点13.2港元,期间成交量同步显著放大,换手率持续提升,与此前长期交投冷清的状态形成鲜明反差。
在股价快速拉升的过程中,公司股权的券商仓单也出现了频繁的大额异动。自8月14日起的一个月内,该股连续出现多笔大额转仓操作,单比转仓占比最高达16.54%,涉及卓锐证券、永丰金证券、元大证券等多个券商席位。
大额筹码在不同券商间快速转移,且单笔占比多次突破 5%。在港股市场的历史案例中,这种大规模、高频次的筹码跨席位调度,常被市场视作大资金分仓布局、为后续筹码派发做准备的潜在盘面信号;而结合后续行情,这也为市场审视该股高位派发与股价闪崩提供了重要观察线索。
9月4日,尚处在高位区间的STERLING GP发布配售公告,拟以每股6.8港元的价格配售最多829.44万股股份,较当日收盘价8.45港元折让约19.53%,预计募资净额约5590万港元,所得资金拟用于服装业务拓展及一般营运资金补充。
配售公告发布后,股价并未立刻出现大幅调整,反而在随后几个交易日维持高位震荡,市场情绪仍处于相对乐观状态。直至9月16日尾盘,该股突发闪崩行情,单日收跌37%;9月17日早盘股价进一步下挫,盘中最低触及1.33港元,两日累计跌幅接近九成,此前数月积累的涨幅几乎全部回吐,高位追入的投资者承受巨大亏损。
股价与基本面背离,资金博弈特征凸显
从基本面维度看,STERLING GP的业绩支撑难以解释近期涨幅,截至2026年3月31日止年度,公司实现收入约3.28亿港元,同比下降31.38%;毛利约5597万港元,毛利率由18.3%降至17.1%;经营亏损扩大至3177万港元,最终净亏损达到6228万港元,而上年同期净亏损仅614万港元,亏损幅度同比扩大约9.14倍。
与此同时,公司期末现金约2605万港元,归属于股东的净负债约2580万港元,流动负债也高于流动资产,期末每股净资产为-0.62港元,账面净资产已经转负。
在主营业务持续萎缩、亏损大幅扩大的背景下,公司股价却走出十余倍的夸张涨幅,显然无法用基本面改善或行业景气度提升来解释,至少从已经披露的财务数据来看,STERLING GP并不存在一个足以直接支撑股价短期上涨数倍的业绩反转逻辑,其本质更偏向由资金所推动的行情。
实际上,结合港股庄股的典型运作模式来看,STERLING GP多项盘面与经营特征和市场总结的庄股风险特征存在较高相似度。首先,公司基本面质地较差,业务持续下滑且亏损不断扩大,净资产已为负值,从财报角度看并不具备突出的长期投资逻辑;这类公司机构覆盖相对有限,流通盘规模较小,股价更容易受到资金进出的影响,因此容易成为投机资金博弈的对象。
其次,该股属于典型微盘股,闪崩前夕高位阶段总市值约5.47亿港元,总股本4147.2万股,且行情启动前日常成交量长期低迷,从盘面上看,较少规模的资金便容易对股价形成较大影响。
从筹码变动的维度观察,股价拉升之前长期处于底部缩量震荡,具备资金悄悄吸筹的时间窗口,拉升过程中伴随频繁的大额转仓。值得强调的是,转仓仅代表股份托管席位变更,无法证实背后交易目的,但该系列筹码变动,与市场总结的庄股“低位收集筹码—中途调度分仓—高位拉高出货”的操作链条的外在表现可以形成参照。
事实上,从港股市场部分小市值、低流动性股票的历史案例来看,市场上确实存在“并股—拉升—配售—暴跌”等资本运作与股价异动交织出现的情况。部分港股庄股还可能通过“并股—拉升—配售—暴跌”的循环反复影响股价,股价暴跌后还可能通过拆股、再并股、多次配售等方式持续稀释股东权益,形成所谓“向下炒”的长期模式,普通投资者若抱着抄底心态介入,往往可能陷入越抄越亏的困境。
从目前公开信息来看,还没有足够证据证明相关账户存在一致行动、实际控制或者人为操纵股价的行为。因此,与其急于给STERLING GP贴上“庄股”标签,不如将其定义为一只资金博弈特征突出、筹码变化值得关注、股价与基本面存在较大背离的高风险小盘股。
但从13.20港元到盘中2港元,STERLING GP仅用了数个交易日便完成从极端上涨到极端下跌的反转。这也再次说明,对于港股小盘股而言,单纯观察K线涨跌远远不够。当基本面、融资、筹码和价格走势出现明显错位时,真正需要研究的不是“还能涨多少”,而是这轮行情的资金来源、筹码结构以及上涨逻辑究竟是什么。