


9月11日,康宁宣布在全球范围内对日元计价的显示玻璃基板产品提价15%及以上,新价格从2026年第四季度生效。给出的理由是日元汇率持续走弱,关键原材料、贵金属、能源和物流成本一起上行,内部已经消化不掉。
9月10日,TCL华星率先向下游客户发出电视面板涨价函,把原因直接指向上游原材料成本。
京东方随后发出产品价格调整通知函,提到关键物料采购成本持续上行,拟对显示系列产品调价,同样自四季度生效,惠科也向客户发出了调价通知。三星、LG和索尼都已经收到函件。
昨日玻璃基板概念就直线拉升,沃格光电最高触及涨停,三峡新材封住涨停。今天盘中部分股票回吐,沃格光电盘中一度跌超4%,三峡新材跌2.35%,京东方和帝尔激光分别涨1.39%、1.68%。
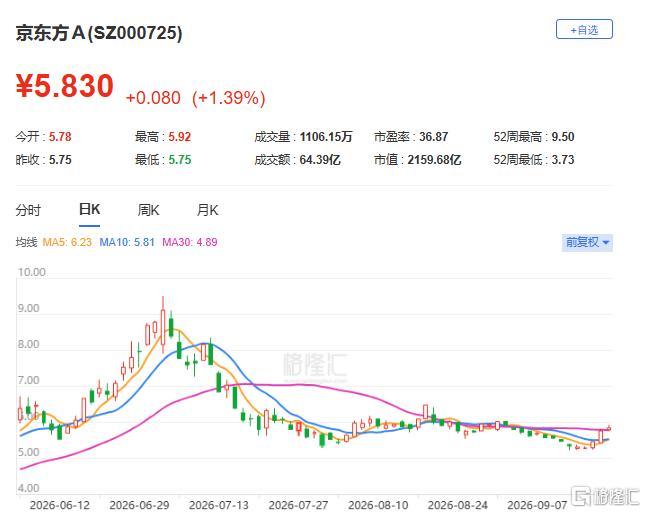
(京东方股价走势;格隆汇)
涨价的利好在股价上已经先走了一段,近五个交易日沃格光电涨9.44%,京东方近三日涨10.82%。
康宁是全球显示玻璃基板的主要供应方,与旭硝子、电气硝子一起占住市场,这次调价按产品类别和世代尺寸区分执行。
三季度京东方、TCL华星、惠科三家头部电视面板厂平均稼动率维持在90%高位,大尺寸化又在消耗产能,今年上半年京东方电视面板出货片数下降1.1%,出货面积反而增长4.5%。三家合计占全球液晶电视面板七成份额,韩系台系厂商退出后,定价权已转到大陆厂商手里。
涨价能兑现多少还要看四季度,品牌端采购才是决定变量,这轮函件更接近一次对价格主动权的试探。
玻璃基板这条线分成两块,显示领域是成熟环节的再定价,半导体领域是刚起步的新赛道,驱动力不一样。
芯片封装用的玻璃,逻辑完全不同。AI芯片面积越做越大,有机载板热膨胀系数高,尺寸一大就翘曲,硅中介层又压不下成本。玻璃的热膨胀系数约3.2ppm,能和硅片对上,表面平整度到纳米级,信号损耗比硅低两到三个数量级,还能用面板级工艺一次成型大尺寸基板。
台积电、英特尔、三星都在推进各自方案,产业节奏大致是2026年建成中试线,2027到2028年小批量商用,2030年渗透率摸到三成。玻璃基板市场规模2024年90.3亿美元,机构预计2032年达到168.1亿美元。
产业链的卡位分三层,越往上游壁垒越高。玻璃原片仍由康宁、肖特、旭硝子主导,国内凯盛科技在做适配TGV的低介电高硼硅玻璃配方,旗滨集团通过定增扩芯片封装玻璃产能,彩虹股份9月10日刚成立半导体子公司,注册资本1.4亿元,向半导体玻璃材料延伸。
中游载板制造投入最重,京东方2020年启动预研、累计投入14亿元,9月8日玻璃基封装载板试验线全自动化通线,设计产能每月1000片,已经跑通高深宽比开孔、深孔填铜和多层压合,做出20层大尺寸样品,还与康宁签了三年合作备忘,沃格光电建成TGV产线并小批量供货。
设备环节离订单最近,帝尔激光的TGV激光微孔设备在面板级和晶圆级都有批量出货,国内市占约四成,德龙激光、大族数控、利元亨也在跟进。
不过,这些公司的玻璃基板业务大多停在送样验证或中试阶段,业绩贡献很小。产业方向已经清楚,从样品到订单再到收入,中间还横着客户认证和良率两道坎。
赛道潜在市场空间广阔,但场预期通常领先于基本面。方向判断只提供胜率,仓位与上车节奏才决定赔率。能把“看对”转化为“扛得住且加得上”,比单纯看对方向更重要。