

事件:北京时间9月17日凌晨2点,美联储公布9月议息会议决议。决议将基准利率从3.50%-3.75%上调至3.75%-4.00%,加息25bps,符合市场预期;会议以12-0的票比通过利率决定。
核心观点:尽管面临中期选举和特朗普的压力,但鉴于“通货膨胀太高了、并且已经持续了太长时间”,沃什将本次重启加息描述为“撤回部分宽松政策”,可谓做了一次独立性测试、有助于挽回联储信誉。往后看,需紧盯后续加息的空间与节奏,结合三大视角(历史周期、中性利率、货币政策规则),以及点阵图指引、联邦基金利率期货预期、分析师预期等信息,我们倾向于认为:本轮更可能是一轮温和、间歇式的加息,而非传统意义上的连续大幅紧缩周期,预计年内大概率最多再加一次;空间看,当前数据支撑的累计加息理论上限区间在50-75bps左右;节奏看,中期选举压力之下,10月大概率不加,若美伊短期能达成新的协议、油价显著回落,12月大概率也不会加。
1、本次会议有4大信号:1)声明最大变化是指出本次加息将支持通胀“更及时地”回到2%,通胀趋势的重要性得到进一步确认;2)点阵图中值指向年内还有1次加息,且多数官员支持再加(4人支持再+2次、12人支持再+1次);3)经济预测对增长更乐观、对通胀更担忧,中性利率上调;4)发布会时长缩短,沃什表态偏鹰,关注重点仍在通胀持久度和广度、数据趋势而非单点。
2、会议过后,市场对美联储加息的预期小幅升温,定价年内100%再加1次、到2027年6月累计加息3次,美债利率、美元走强,美股、黄金下跌。
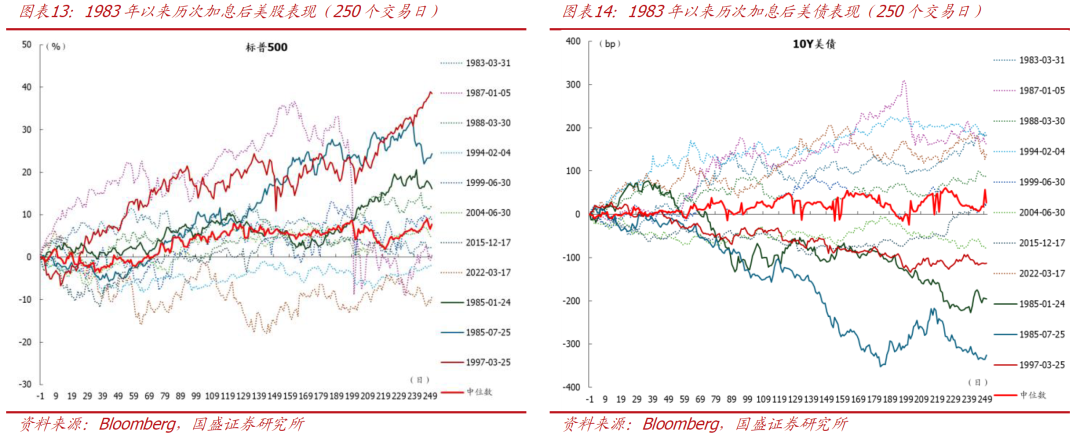
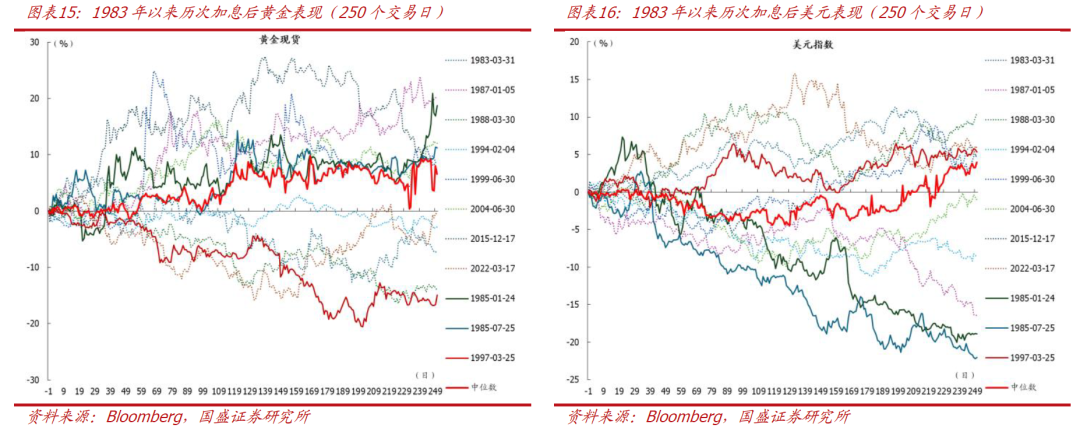
3、对资产,1983年以来的历史中位数显示:美股短期偏弱,一个季度后明显转强;美债短期方向不一,中长期收益率偏上行;黄金短期承压,中期表现明显改善;美元季度至半年偏弱,1年后修复。
4、继续提示:鉴于本轮AI驱动的科技行情具备较强的产业趋势和业绩支撑,叠加美联储事实上较难连续且大幅加息,科技股调整过后、应是再次布局的机会。
5、短期关注4点:1)美伊局势演变和油价变化;2)9/18日央行议息会议;3)9月非农(10/2)与9月CPI(10/14);4)9/30 8月PCE通胀,届时美国经济分析局(BEA)将对PCE进行年度修正,此举可能会技术性压低8月和历史数据读数。
正文如下:
1、加息“靴子落地”,鹰派点阵图指向年内还有1次加息、2027年不动。
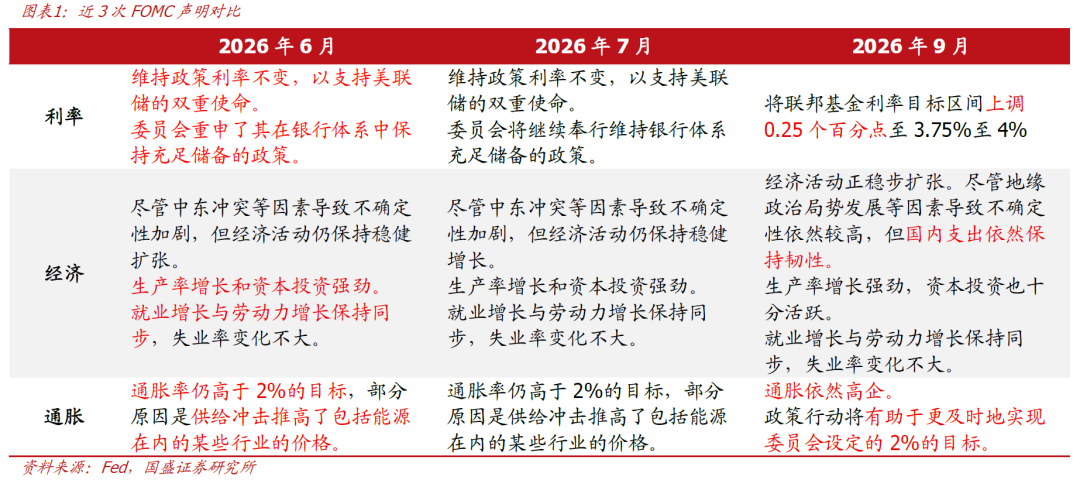
>声明:美联储以12:0全票加息25bps,将基准利率从3.50%-3.75%上调至3.75%-4.00%,符合市场预期。会议声明有3大变化:1)删除“供给冲击”解释,仅强调通胀高企;2)更强调通胀回归目标的速度,指出本次行动将支持通胀“更及时地”(timelier return)回到2%;3)新增国内支出(domestic spending)保持韧性的表述,对经济更加乐观。
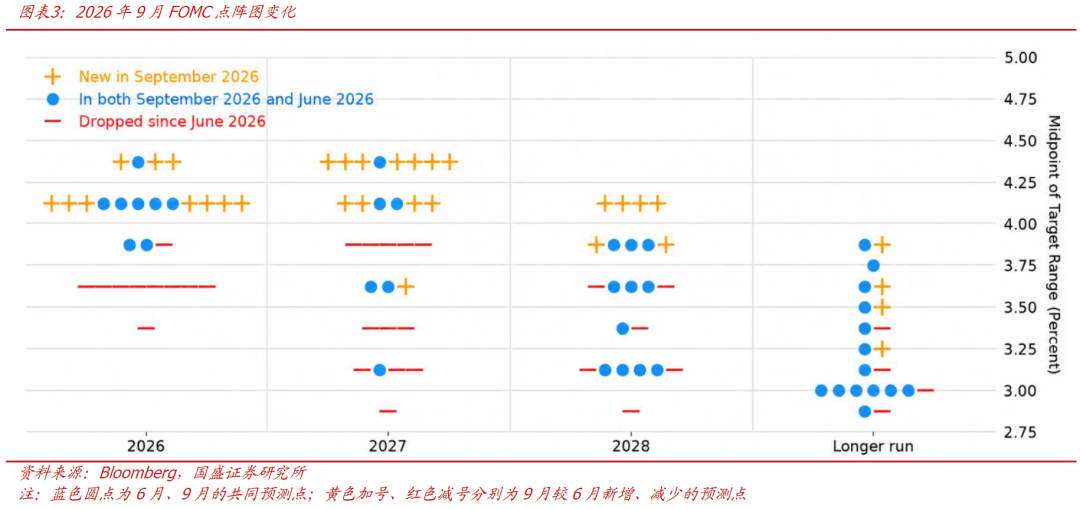
>点阵图:相比2026年6月,9月点阵图明显偏鹰。点阵图中值指向2026年还有1次加息。在18名提交预测的官员中,16人预计2026年仍需加息(4人预期再加息2次、12人预期再加息1次);其余2人预期本次加息后暂停。2026年后,点阵图中值指向2027年维持利率不变、2028年降息25bps、2029年再降25bps,长期利率预期由3.1%上修至3.2%。另外,本次点阵图仍然少一“点”,主席沃什仍未提交预测。
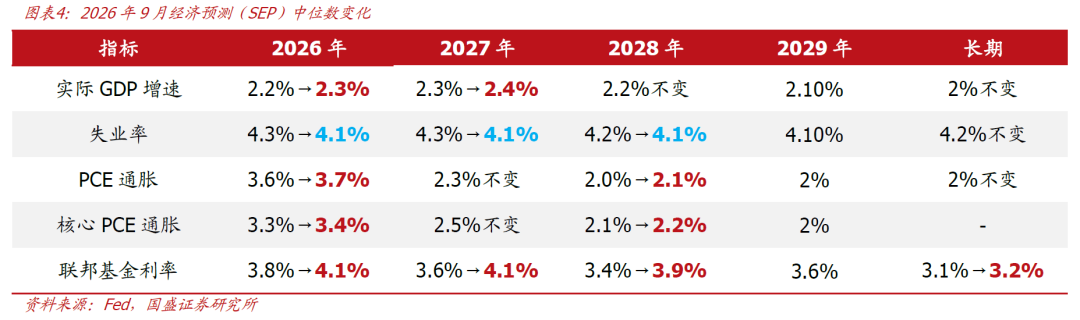
>经济预测:相比2026年6月,9月SEP对美国经济增长与劳动市场的看法更加乐观,但预计通胀降温进程将更加缓慢。具体而言,1)通胀看,2026年PCE通胀中值预测由3.6%上修至3.7%、核心PCE通胀由3.3%上修至3.4%,2027年预测不变,2028年分别由2%、2.1%上修至2.1%、2.2%;2)增长看,2026年实际GDP增速中值由2.2%上修至2.3%,2027年由2.3%上修至2.4%,2028年维持2.2%不变;3)就业看,2026年、2027年、2028年失业率中值分别由4.3%、4.3%、4.2%共同下修至4.1%。4)新增2029年预测,9月SEP对2029年PCE通胀、核心PCE通胀、实际GDP增速、失业率的中值预测分别为2%、2%、2.1%、4.1%。
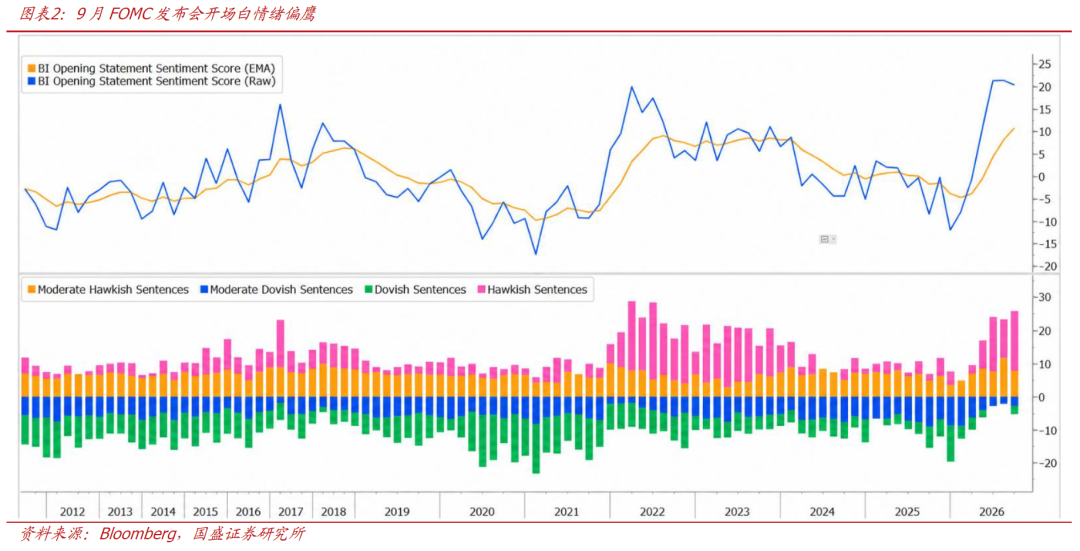
>发布会:本次发布会时长缩短至仅约30分钟,有5大关注点:1)关于利率,沃什将本次加息描述为撤回部分宽松政策(remove some accommodation),认为当前金融条件并不具有限制性,不认为必须损害劳动力市场才能实现目标。此外,他还指出中性利率不会对政策决定产生实际操作影响;2)关于通胀,沃什认为通胀过高且持续时间已太长,太多商品价格在6个月和12个月维度上涨幅超3%。美联储无法阻止石油等供给冲击,但可以遏制价格冲击的“二阶、三阶效应”;3)关于经济,沃什认为美国经济具有韧性,失业率仍然较低,基本上达到充分就业状态;3)关于美债,沃什将近期美债收益率上升归因于经济强劲、资本竞争、地缘政治3大因素;4)关于AI,沃什表示他关心AI的发展及其对供需的影响;5)关于数据,沃什强调趋势的重要性,认为单个数据点存在噪音,不会依赖单一数据点来作判断。
2、会议过后,美债利率、美元走强,美股、黄金下跌,加息预期升温。
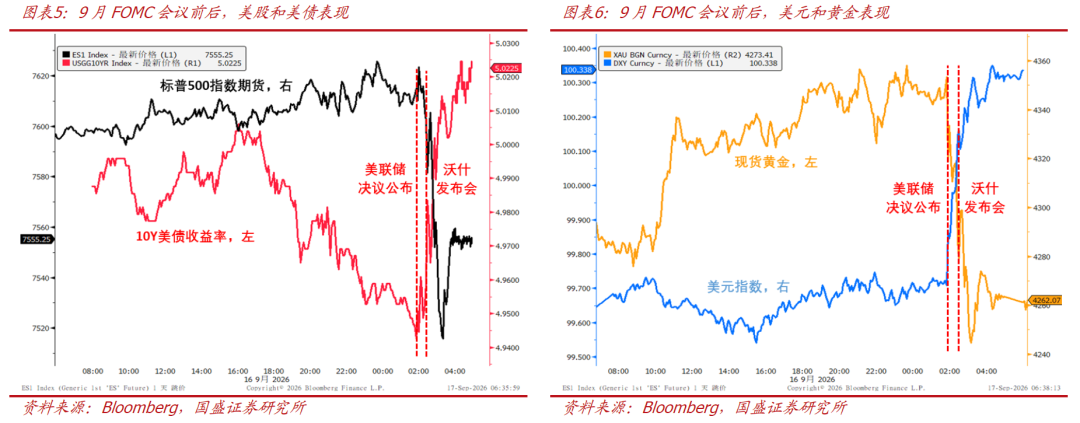
>资产价格表现:会议过后,美债利率、美元走强,美股、黄金下跌。截至9/16收盘,标普500、纳斯达克、道琼斯指数分别跌0.45%、0.01%、1.21%;10Y美债收益率上行2.48bp至5.02%,美元指数上涨0.7%至100.33,现货黄金下跌0.69%至4263.53美元/盎司。
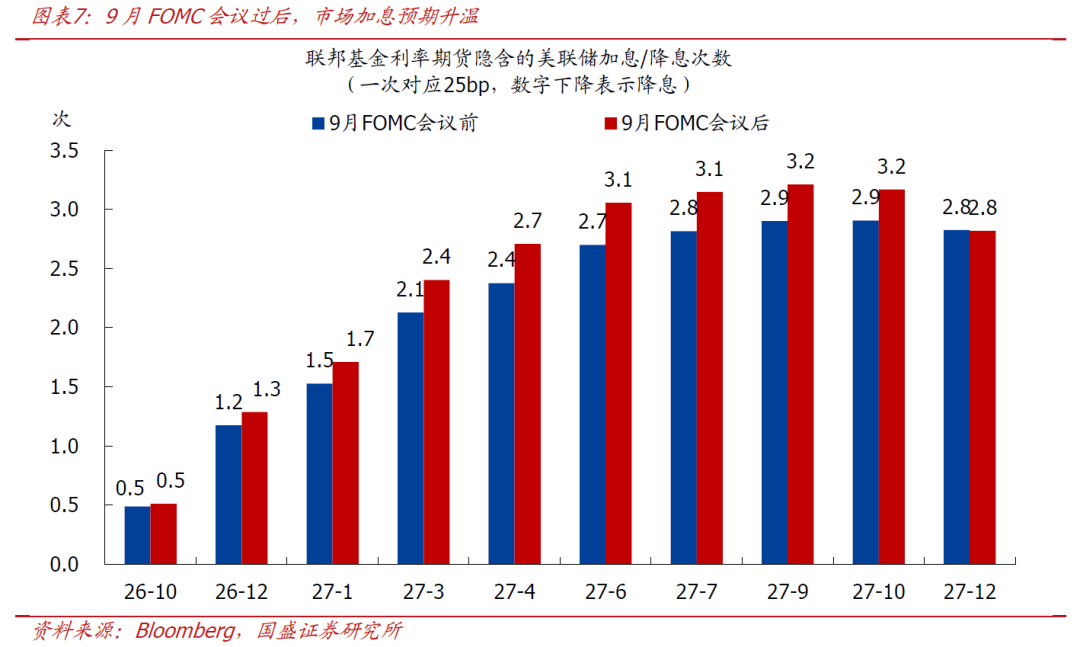
>降息预期变化:会议过后,市场对美联储加息的预期小幅升温。截至9/16收盘,利率期货隐含的2026年12月加息次数由1.2次升至1.3次,即定价年内100%再加1次;到2027年6月累计加息3次。
3、如何看待美联储后续加息空间与节奏?
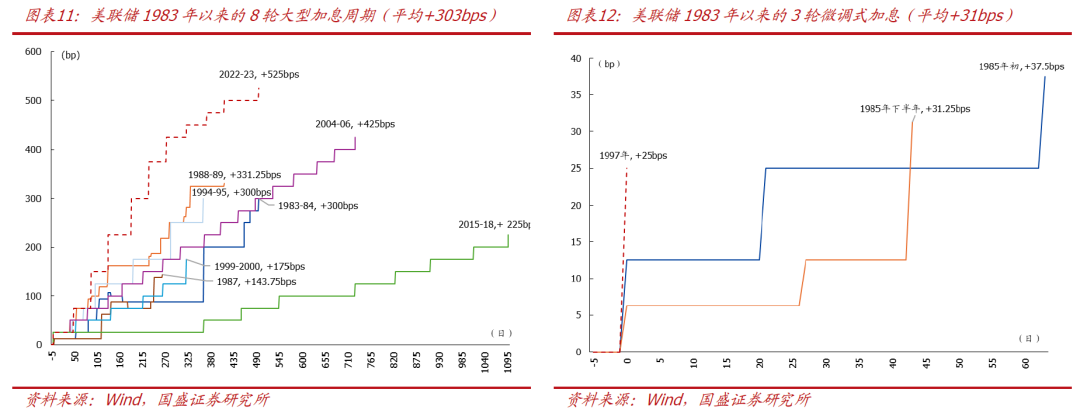
1)历史周期视角:2025年美联储三次降息的核心逻辑,是随着劳动力市场持续降温、就业下行风险上升,双重使命的风险平衡发生变化,因此通过降息向中性利率靠拢,以降低劳动力市场进一步恶化的风险。2026年以来,美国劳动力市场表现稳健,沃什也认为其接近“充分就业”状态;正因如此,9月加息被沃什定义为“撤回部分宽松政策”。从这个角度看,美联储还有2次降息可以“撤回”,对应本轮加息空间≤75bps、加息次数不超3次。因此,本轮加息大概率介于1983年以来的3次微调式加息(平均+31bps)和8轮大型加息周期(平均+303bps)之间,整体空间较小。
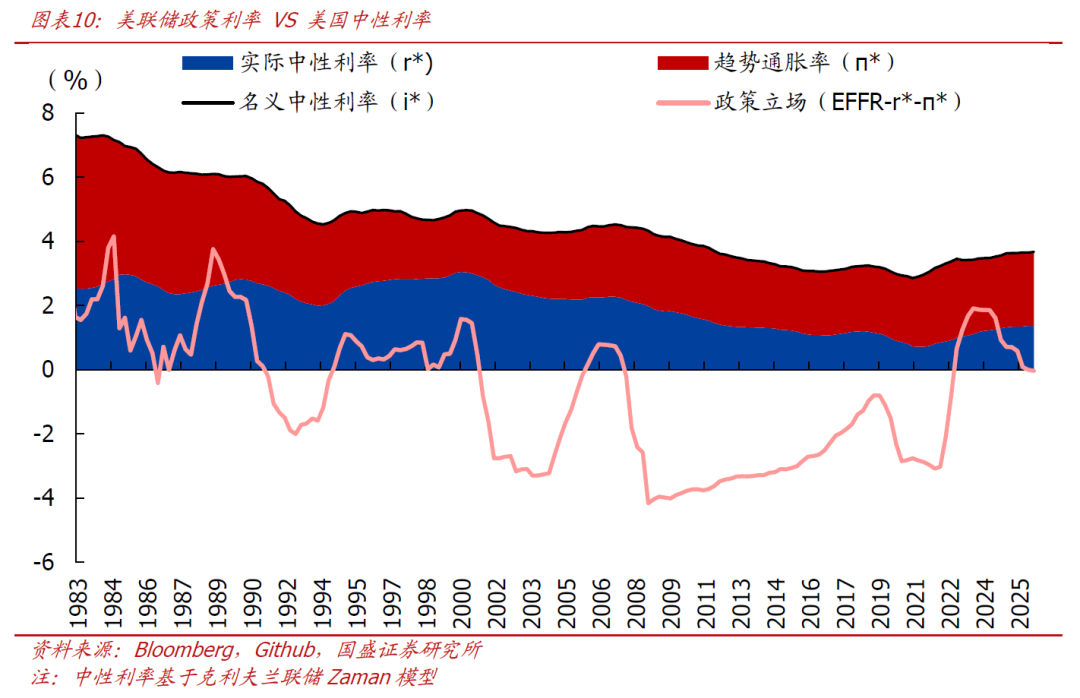
2)中性利率视角:克利夫兰联储Zaman模型计算的中性利率显示,截至26Q2,美国名义中性利率(实际中性利率+趋势通胀率)为3.67%,而季均有效联邦基金利率(EFFR)为3.63%,这意味着政策利率处在“松”和“紧”的边缘。随着9月SEP上调长期利率预期,对应美国26Q3中性利率(r*)可能已进一步上升,那么政策利率的上调也是“顺势而为”。往后看,政策立场需要收至多紧,取决于名义中性利率的回升速度和高度。
3)货币政策规则视角:包括泰勒规则(Taylor Rule)在内的简单货币政策规则也是美联储调节政策利率的重要参考,但规则只是政策反应函数的一种参照值,美联储不会照公式执行,尤其是在r*和供给冲击不确定性较高的时候,但其可以提供一个较量化的上限区间。基于7条货币政策规则、3类经济数据预测以及美联储9月SEP,中位结果指向到27Q4的理论加息空间还剩62-101bps、剩余加息次数在2.5次-4次左右。
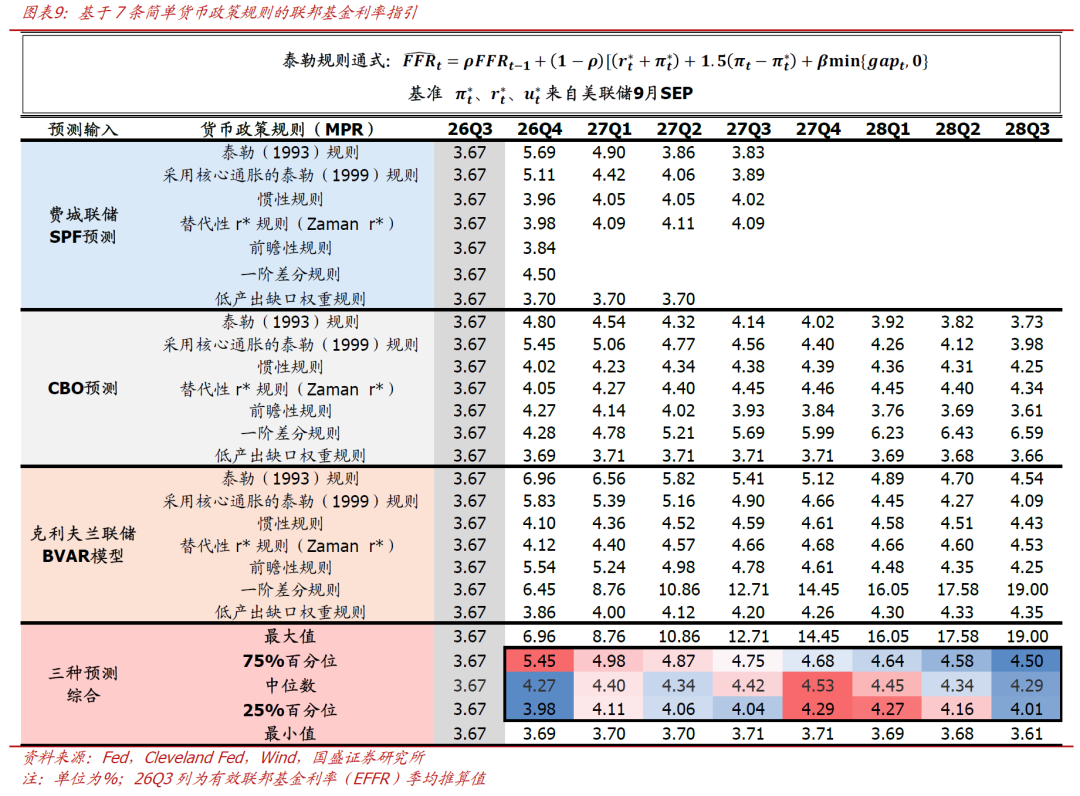
综合看,结合上述三大视角,以及点阵图指引、联邦基金利率期货预期、分析师预期等信息,我们预计本轮更可能是一轮温和、间歇式的加息,而非传统意义上的连续大幅紧缩周期。空间看,当前数据支撑的累计加息理论上限区间在50-75bps左右;节奏看,中期选举压力之下,10月大概率暂停、12月加息概率较大;但若美伊短期能达成新的协议,则12月也可能不加;2027年基准情形为按兵不动、不确定性较大。
3、美联储加息如何影响大类资产价格?
1983年以来,美联储加息启动后大类资产表现具有较明显的阶段性。我们统计11次加息样本,分别考察加息后5、20、60、120和250个交易日,即约1周、1个月、1季度、半年和1年内的资产表现:
1)美股:短期偏弱,一个季度后明显转强。加息后20、60个交易日,标普500涨跌幅中位数分别为-0.8%、-2.2%;120、250个交易日则升至+5.1%、+7.7%,上涨概率均为83%。
2)美债:短期方向不一,中长期收益率偏上行。10年期美债收益率在加息后60个交易日变化中位数为-9.1bp,但120、250个交易日分别升至+40.8bp、+27.5bp,显示长端利率上行更多体现在半年以后。
3)黄金:短期承压,中期表现明显改善。加息后20个交易日黄金涨跌幅中位数为-0.6%,但60、120、250个交易日分别升至+2.7%、+8.4%、+6.6%,半年附近表现最强。
4)美元:季度至半年偏弱,1年后修复。加息后60、120个交易日美元指数涨跌幅中位数分别为-2.0%、-3.4%,但250个交易日重新升至+4.0%,显示美元并不存在加息后持续走强的规律。
>短期关注:1)美伊局势演变和油价变化;2)9/18日央行议息会议;3)9月非农(10/2)与9月CPI(10/14);4)9/30 8月PCE通胀,届时美国经济分析局(BEA)将对PCE进行年度修正,此举可能会技术性压低8月和历史数据读数。