

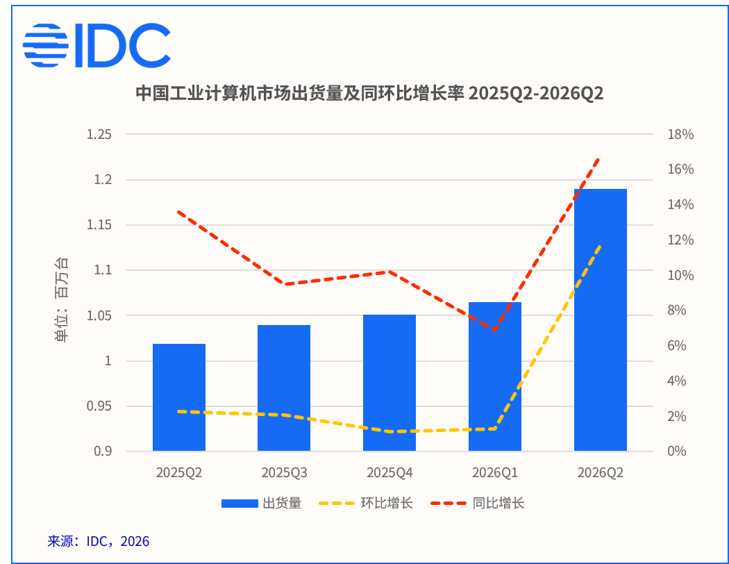
智通财经APP获悉,国际数据公司(IDC)最新数据显示,2026年第二季度,中国工业PC市场出货量同比增长16.8%,增速创下近五个季度新高。但亮眼数据背后,市场参与者正面临更复杂的周期挑战:本轮增长同时包含 AI 转型带来的真实增量,与短期供需波动催生的前置需求,无法通过简单线性外推判断未来走势。厂商需穿透数据表象调整经营策略,从追求规模增速转向订单质量与产品竞争力的提升。
Q2市场复盘:16.8% 高增速的双重增长构成
2026年Q2中国工业PC市场出货118.9万台,同比增长16.8%;上半年累计225.4万台,同比增长11.9%,呈现同环比双高增的态势。
IDC认为,本轮增长由双重性质完全不同的动力共同驱动,也决定了市场增长的结构稳定性不足:
首先是AI 边缘算力带来的真实增量,具备长期可持续性。伴随产业加速进入以智能体为核心的新阶段,边缘侧算力缺口持续扩大;工业 PC 凭借高稳定性优势,可支撑多步骤、长时间运行的本地化AI 任务,为制造等核心场景提供可靠端侧算力。产业智能化转型的长期趋势,为工业 PC 市场带来了坚实的底层增量。
其次是涨价预期下的需求前置,需要警惕的短期变量。面对核心元器件价格上行与交期不确定性,下游客户集中提前锁货,导致部分订单实质是对 2027 年需求的提前支取。整体来看,2026年上半年的高增长由多重因素叠加促成,厂商制定 2027 年经营计划时,不宜直接用当前增速做线性外推。
周期深层解析:三重因素主导行业增长节奏分化
第二季度的高增长由短期与长期双重动力共同支撑,但拉长全年乃至三年周期来看,行业增长节奏并非线性延续。供需格局、产业链供给与下游资本开支的三重变化,正在重塑工业 PC 市场的周期逻辑。
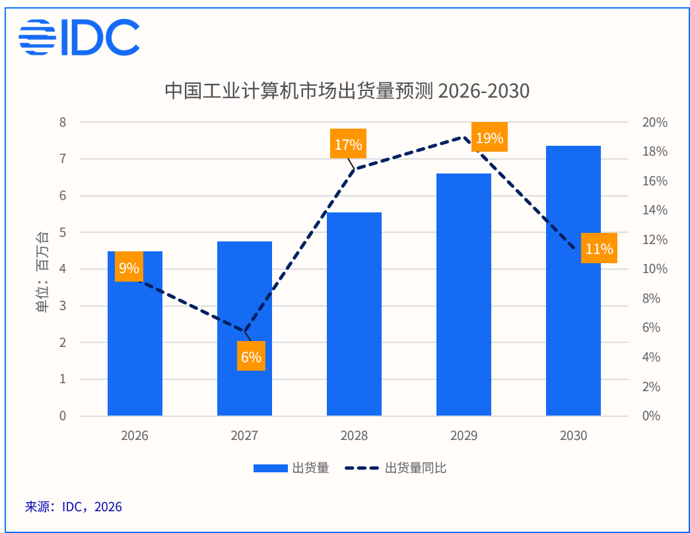
IDC 预测,2026 年中国工业 PC 市场出货量预计达448.9 万台,市场规模约 120.0 亿元;2026–2030 年复合增长率 13.1%,2030年将达 735.5 万台。其中 2026 年下半年预计出货约 223.5 万台,相较上半年环比微降 0.8%,增长动能已出现边际走平的迹象。CPU、PCB、Power IC 供给紧张是增长放缓的核心原因,头部厂商交期已拉长至半年;积压订单虽将递延至2027 年释放,但订单动能已经边际走弱,头部厂商中国区订单出货比降至 1.21,为全球主要区域最低水平。
具体来看,三重因素共同影响了工业计算机市场的增长节奏:
上半年高增长掺杂显著的前置需求,透支后续增长动能。存储芯片涨价、交付周期拉长,促使客户提前备货,实质上透支了后续年度的市场需求,2027 年市场需要消化这部分提前释放的订单。背后的深层原因是全球存储行业正处于AI 超级周期下的结构性供需失衡:三大原厂持续将晶圆产能转向高毛利 HBM,而HBM 单片晶圆消耗量约为通用 DRAM 的三倍,持续挤压成熟制程产能,本轮涨价周期预计将延续至2027 年底。
供给瓶颈持续时长超出预期,订单大规模向后递延。CPU、PCB、功率 IC 等核心物料紧缺,头部厂商产能饱和、订单交期长达半年。2026–2027 年全球成熟制程处于旧产能已满、新产线尚未投产的瓶颈阶段,新增产能要到 2028 年才会形成有效产出,大量订单因此向后递延。
制造业资本开支节奏切换,中长期增长动力换档。2026 上半年自动化市场呈现 OEM 领跑、流程行业承压的结构性分化。设备更新资金集中在年内释放后,2027–2028 年缺少同等规模新增资本开支接续,项目型市场增长动力随之回落。
IDC行动建议:三大维度重构经营策略
综合来看,前置需求透支、供给瓶颈延期、资本开支换挡三重因素叠加,意味着行业高增长难以简单线性延续。厂商需要跳出传统的年度规划思路,从经营规划、产品价值、业务结构三个维度针对性调整,以应对周期波动。
重构年度经营规划,摒弃线性推演逻辑:针对需求前置带来的周期错配风险,首要动作是打破传统规划惯性。摒弃以年度出货量、积压订单线性外推来年业绩的传统模式,对2026年上半年在手订单进行结构化拆分,分为AI真实刚需、常规设备更新、涨价前置备货三大类型,针对各类订单分别搭建独立的测算假设与经营模型。避免将本年度高出货、高积压订单直接作为2027年业绩基本盘,充分预留行业周期回落的缓冲空间。预判2027年上半年行业同比增速大概率承压,需提前制定排产、物料采购、库存管控的应急预案,实现主动风控,避免订单下滑后被动减产、调仓的滞后操作。
依托边缘AI场景,筑牢产品溢价能力:面对产业链成本上行与供给约束的长期压力,企业需要跳出硬件堆砌的内卷,打造差异化价值。高端高性能机型需跳出单纯硬件配置堆砌的竞争逻辑,聚焦边缘AI核心赛道打造差异化价值。通过优化算力配置、深耕细分场景适配、完善配套软件栈,打造设备本地化长流程AI稳定运行的核心能力,形成客户认可的差异化价值支撑,以此实现合理产品溢价。
同时依托落地场景案例、软件配套服务收入,持续验证产品溢价的真实性与可持续性,摆脱低价同质化竞争。
均衡产品结构,强化跨周期对冲能力:为了对冲行业周期波动与单一业务的经营风险,均衡化的产品结构是跨周期发展的核心支撑。避免单一产品线重仓押注的经营风险,构建多元化、抗周期的产品组合体系。依托标准化通用机型的规模优势,通过有序成本传导稳定市场份额,不盲目跟风涨价;充分利用项目型定制订单与AI场景业务、传统设备更新业务的周期错配特性,实现业务互补对冲。
最优经营结构为:AI高性能机型贡献核心毛利增量,标准化机型保障业务规模与稳定现金流,搭配灵活的新品迭代节奏,对冲当前设备更新周期拉长带来的行业增长压力,提升企业整体经营稳定性。