

美东时间周三,美联储结束货币政策会议,宣布将联邦基金利率目标区间上调25个基点至3.75%-4.00%,该决议以12票全票赞成获得通过。这是自2023年7月以来美联储首次提高基准利率,也是新任主席沃什上任后的首次加息调整。
美股方面,三大指数盘初上涨,利率决议公布后出现回落。截至收盘,道指跌1.21%,创6月中旬以来收盘新低;标普500指数跌0.45%,纳指微跌0.01%,费城半导体指数逆势收涨0.63%。
图:道琼斯工业平均指数走势
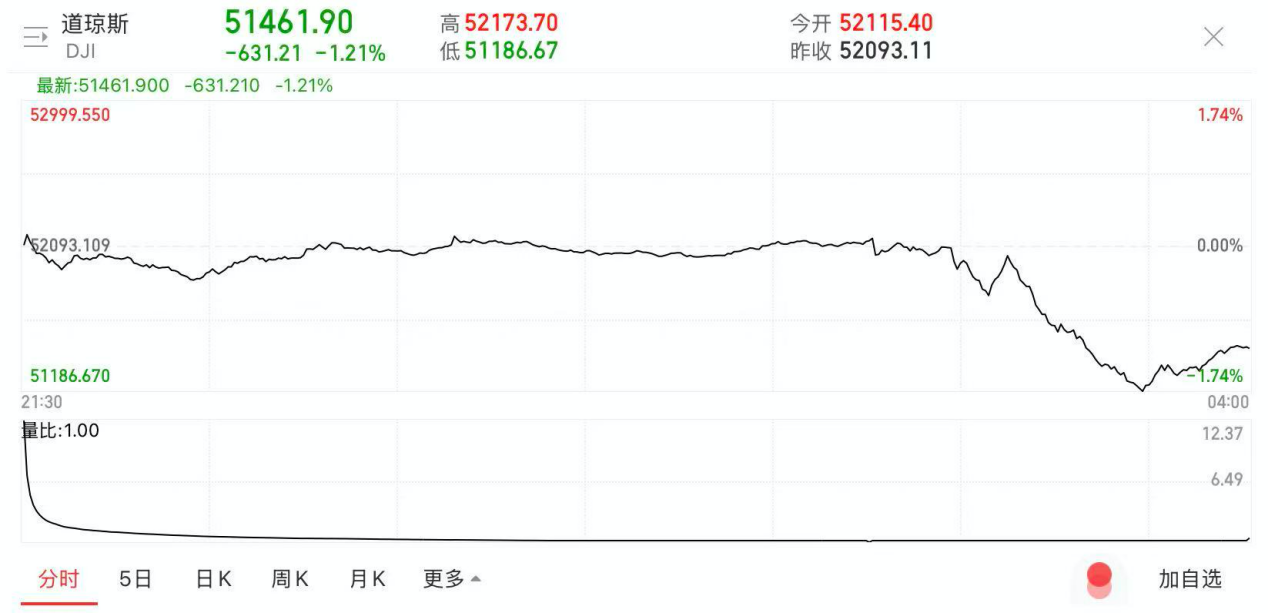
本次利率决议公布后,美股各指数表现呈现分化特征。从结构上看,货币政策收紧的传导效应在不同行业与资产类别之间存在差异,市场资金根据宏观利率环境对不同板块进行重新定价。
传导机制:本轮货币紧缩的结构性特征
理解本轮加息对美股市场的影响,关键在于识别其传导链条。与以往由短端政策利率主导的紧缩周期不同,当前金融条件收紧的压力更多体现于长端利率水平。1. 收益率曲线与实体融资成本
10年期美债收益率近期一度触及5.041%,创下 2007 年以来的高位。同时,期限溢价明显抬升,30年期美债收益率升至5.2%,30年期实际收益率接近3%,均处于近年高位水平。
图:美国10年期国债收益率走势
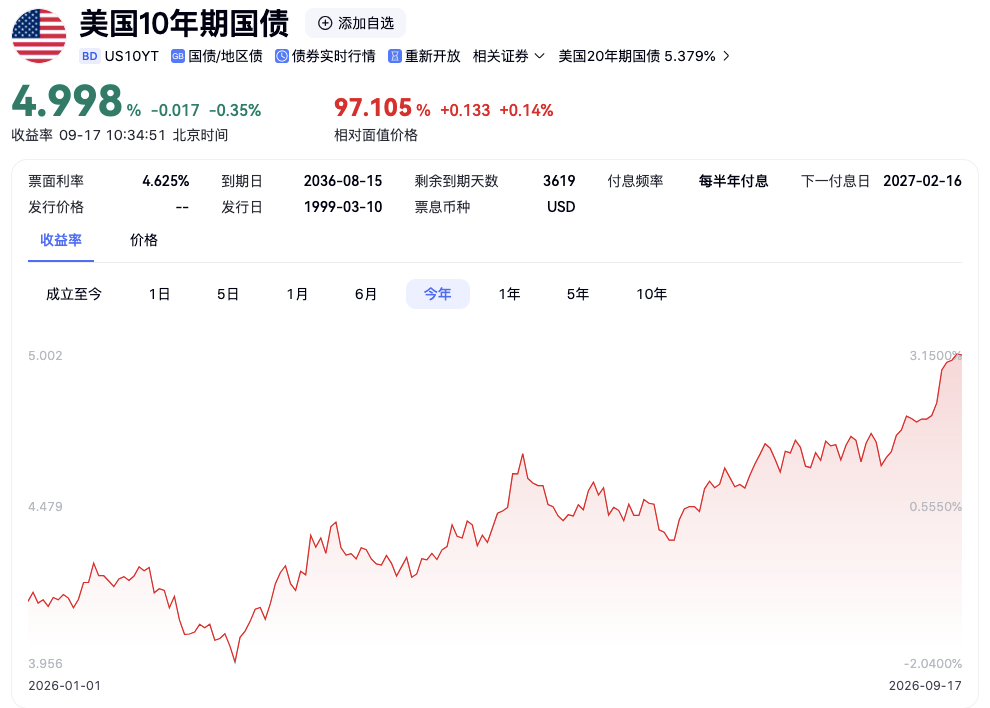
长端利率直接决定实体经济中的长期借贷成本。相比联邦基金利率,美国住房抵押贷款利率与企业长期融资成本对10年期美债收益率具有更高的敏感度。即使政策利率此前保持稳定,长期融资成本在市场机制作用下已呈现收紧态势。
2. 流动性环境与准备金管理
在流动性层面,美联储在9月联邦公开市场委员会(FOMC)声明中重申“维持银行体系充裕准备金” 的政策目标。纽约联储确认,在截至10月14日的月度周期内未开展储备管理购债操作,仅执行约 156 亿美元的到期再投资。
此前,美联储于 2025 年底停止资产负债表缩减(QT),转而通过购买一年内到期的短期国债向金融体系补充准备金。截至9月9日,银行准备金规模为3.04万亿美元,高于去年年底的2.85万亿美元。公开市场操作的阶段性暂停,表明美联储认为当前准备金水平符合充裕标准,并非流动性政策的进一步转向。
3. 市场影响与资产重估
上述机制表明,本轮加息对企业端的影响并非表现为银行信贷供给的直接中断,而是长期资金成本的系统性重估。对于依赖资本市场进行长期融资的企业而言,主要的市场变量在于债券投资者对信用风险及利率风险所要求的收益率补偿。
板块分化:金融股遭重创,部分科技股走强
本次利率决议公布后,美股不同行业板块呈现出明显的表现差异,其中金融板块整体回调,而科技及半导体板块表现则呈现分化。
在传统认知中,利率上行有助于扩大银行的净息差。但在本次决议后,主要金融机构股票价格出现回调:
高盛 下跌 3.91%
富国银行 下跌 2.95%
美国银行 下跌 2.74%
花旗集团 下跌 2.36%
摩根大通 下跌 0.97%
金融板块的走势反映出市场对其综合资产负债结构的重新评估。一方面,基准利率抬升增加了银行的负债端成本;另一方面,市场关注借贷成本上升对实体信贷需求的潜在抑制作用。同时,收益率曲线形态的变化也对银行净息差的改善空间构成一定限制。
科技板块内部表现分化,其中半导体行业个股表现相对较强:
费城半导体指数 上涨 0.63%
英特尔 上涨超过 4%
迈威尔科技 上涨超过 3%
AMD 上涨超过 1%
科技股分化的核心逻辑在于利率敏感度的差异。对依赖远期现金流折现的高估值成长股而言,利率上升本应构成估值压力。但当前科技巨头的资本开支更多由AI算力需求这一产业逻辑驱动,而非短期利率套利。
更重要的是,费城半导体指数在此前数周已累计下跌超过5%,部分个股如光通信板块在9月14日单日下跌逾12%,本身已消化了相当程度的利率压力。随着政策决议明确,部分前期调整较为充分的板块在市场定位调整中出现了阶段性的技术修复。
政策指引:利率路径预期与官方表述
市场普遍认为,加息 25 个基点已在此前的资产价格中得到消化。会后公布的经济预测摘要(SEP)以及美联储主席沃什(Kevin Warsh)在新闻发布会上的表述,成为市场评估后续政策路径的重要参照。
美联储最新点阵图显示,在 19 位参与预测的官员中:
16位 官员预计年内政策利率将进一步抬升(其中 12 位预计年内再加息 1 次,4 位预计再加息 2 次)。
2官员预计本轮加息周期将在本次决议后暂告一段落。
美联储主席沃什在会后发布会上指出,当前通胀水平依然高于政策目标且持续时间较长。他引用近期发布的消费价格指数(CPI)和生产者价格指数(PPI)数据说明,价格上涨压力在多个子项中仍具韧性。
针对后续政策指引,沃什重申了基于数据驱动(Data-dependent)的决策机制,并表示如果通胀回落进度不及预期,货币政策将保持适度调整的灵活性。关于金融体系状况,他补充说明当前整体金融条件尚未表现出过度收紧,本次政策调整意在使货币政策环境与价格稳定目标保持一致。后续核心 PCE(个人消费支出)等通胀指标的变化,将继续影响市场对下一阶段利率路径的定价。
在宏观政策及市场环境演变的背景下,投资者可借助衍生品市场工具对冲资产组合的波幅敞口。芝商所提供的微型E-迷你期货(Micro E-mini Futures)进行对冲与风险管理来对冲风险,其合约规模仅为经典E-迷你期货的1/10。主要特点包括,资金门槛低,用较少资本就能参与美股市场;精准度高,能更细致地调整投资组合的风险敞口;灵活性强,可与经典E-迷你期货按10:1比例无缝转换。免责声明:本内容仅供市场教育与参考,不构成买卖任何衍生品或参与特定交易策略的推荐或投资建议。