

智通财经APP获悉,策略师们对欧洲股市给出了 2018 年以来最乐观的 9 月预测。据调查,16 位策略师对斯托克欧洲 600 指数(STOXX Europe 600)的年底目标中值为 670 点——这是自2018年以来最乐观的一份中值。强势的企业盈利增长,正在帮助市场消化高能源价格与债券收益率上行的双重冲击。
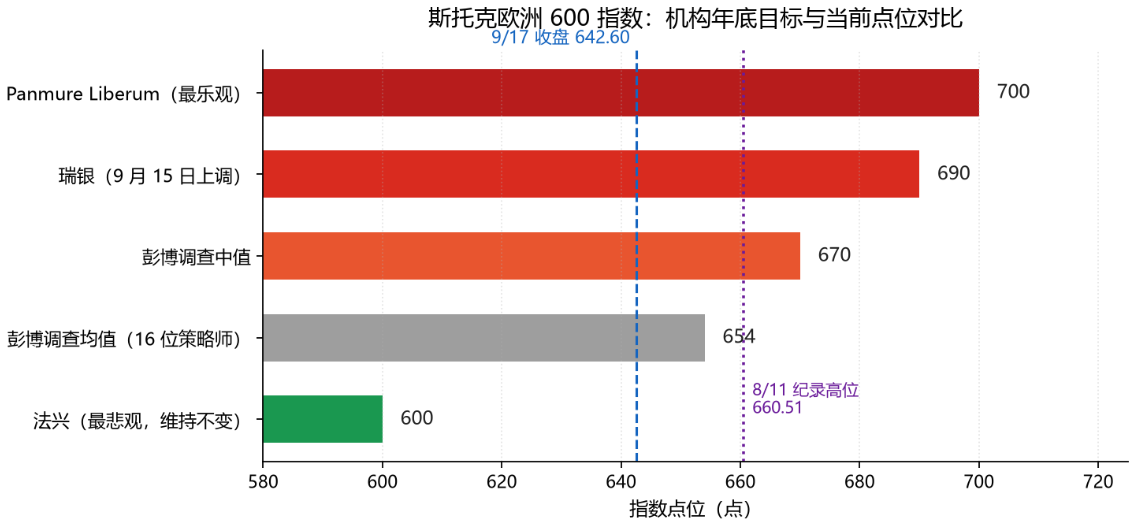
这份调查的内部结构同样值得玩味。Panmure Liberum 继续稳坐"最大多头"位置,预测该基准指数年底前还能上涨 10%(按 9 月 16 日收盘价折算约 700 点);Deka Bank上调了目标,且没有任何机构下调。最悲观的是法国兴业银行,维持 600 点的预测不变。值得注意的是,调查均值只有 654 点,低于中值——低位的离群值在把均值往下拽,多空的分歧并不小。
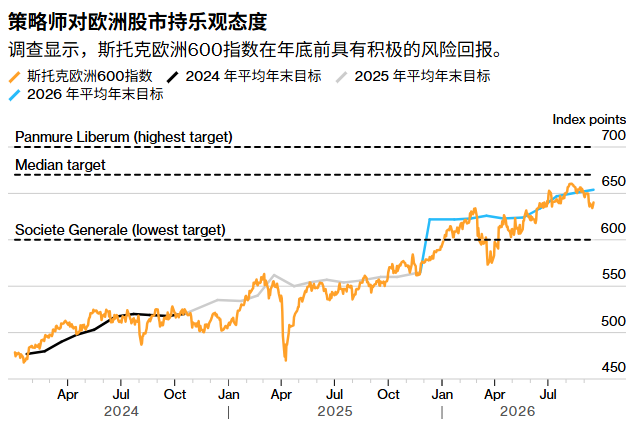
汇丰多资产策略师 Duncan Toms 属于坚定阵营,其 670 点目标自 1 月以来从未动摇。"能源价格回落对欧洲股市将是受欢迎的解脱,但还有其他潜在的正向催化剂,"他表示,并列举了持续改善的宏观经济数据及其积极含义。"如果这一势头延续,叠加又一个强劲的三季报季,该地区到年底可以再度表现良好。"
逆风:油价、债市与"转鹰"的央行
过去一个月,欧洲股市确实被压得不轻。伊朗战争悬而未决推升油气价格,斯托克 600 指数已较 8 月峰值回落 2.7%——据道琼斯市场数据,该指数 8 月 11 日创下 660.51 点的纪录收盘高位,9 月 15 日一度跌至 634.17 点的三个月低点,霍尔木兹海峡仍处于实质关闭状态,冲突的再度升级持续打击情绪。
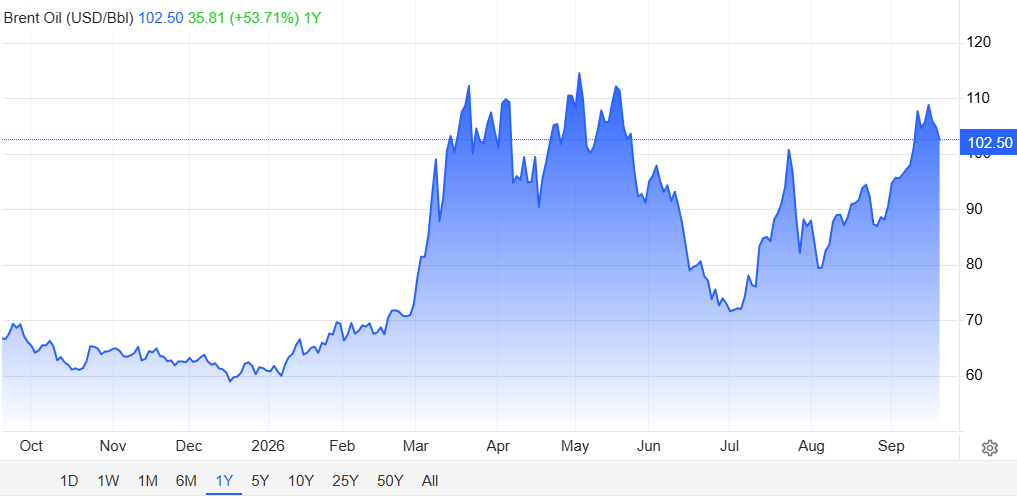
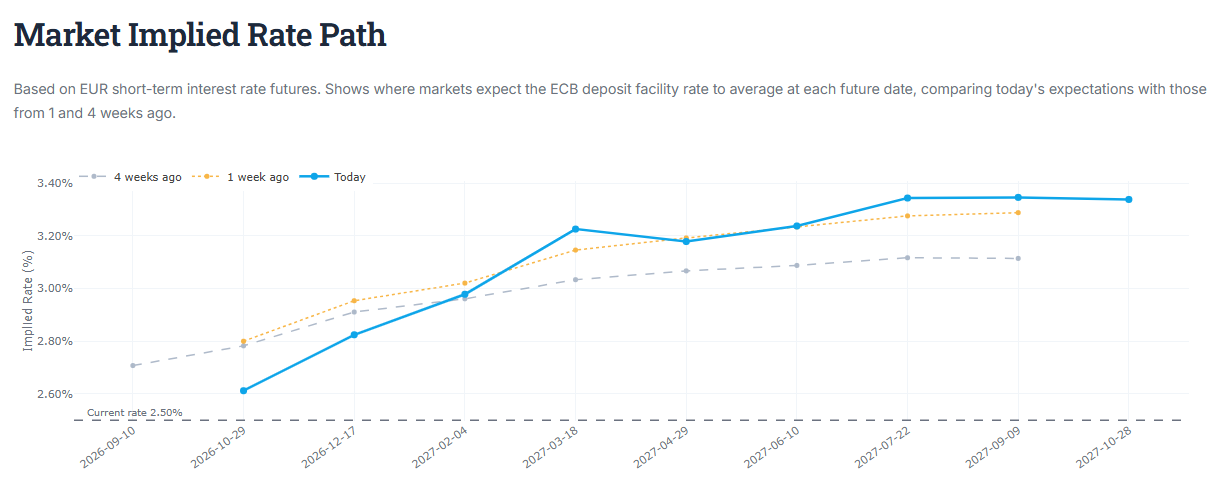
利率端同样不省心。布伦特原油在 9 月 15 日盘中升破 108 美元后连跌两日,但 9 月 17 日仍收于每桶 100 美元上方,通胀焦虑未消。欧洲央行 9 月 10 日加息 25 个基点、将存款利率上调至 2.50% 后立场明显转鹰,掉期市场预期到明年 6 月还有三次加息;据 FXStreet 统计,利率掉期市场已定价约 88 个基点的额外紧缩,紧缩峰值出现在 2027 年 9 月。
英国央行 9 月 17 日连续第六次会议按兵不动(维持 3.75%),但市场对其未来一年加息的定价已然拉满——到明年 7 月加息四次的预期几乎被完全定价。债市方面,德国 10 年期国债收益率 9 月 10 日决议日升至 3.512%(据腾讯财经转引),9 月 17 日回落至 3.474%。
法兴策略师 Roland Kaloyan 把风险清单列得很直白:"其他风险包括 AI 交易中拥挤仓位的平仓、美国中期选举、再度紧张的关税局势,以及库存偏低的欧洲天然气。这些因素叠加,可能推动股票风险溢价进一步上升。"
大西洋对岸:信心也在松动
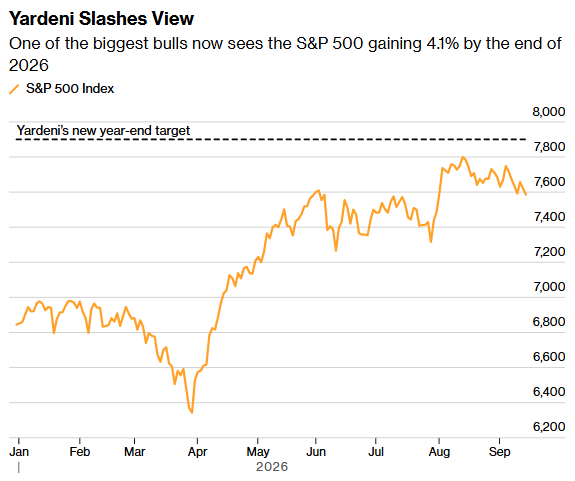
欧美策略圈的温差正在拉大。富国银行与 Yardeni Research 本周双双下调标普 500 指数年底目标:Yardeni 的 Ed Yardeni 周二将目标从 8400 点砍至 7900 点,理由是债券收益率上行与中东局势,并把未来三到六个月的衰退概率从 20% 上调至 30%;富国银行分析师 Ohsung Kwon 团队则从 7950 点下调至 7700 点,认为盈利周期进入后段、指数上行空间有限。美国银行小幅上调至 7400 点,仍是华尔街最低目标。不过 Citadel Securities 的 Scott Rubner 周四表态,自己对股票"愈发具有建设性"(increasingly constructive)。
资金面的信号则更微妙一些。据美国银行本周发布的基金经理调查,预计欧洲股市未来数月上涨的净比例降至 39%,低于 8 月的净 53%;但同一批受访者对未来 12 个月该地区股票回报的预期升至平均 6.3%,43% 的投资者认为未来一年欧洲与美国股市表现将大体相当。绝大多数投资者把"盈利上调"列为欧洲股市进一步上涨的最可能原因——看多情绪降温,但看多的理由没有变。
底气:四年最快的盈利增长
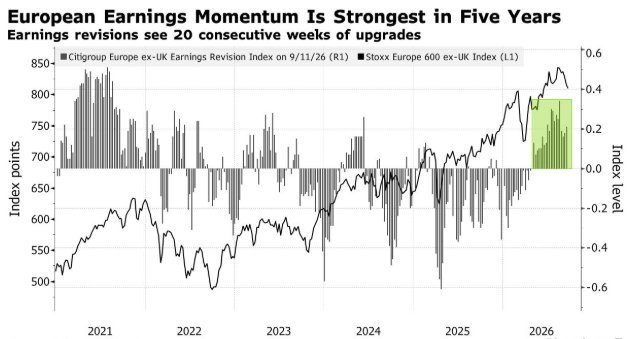
这份乐观的真正底气在盈利端。据嘉信理财援引 LSEG I/B/E/S 数据(截至 9 月 3 日),斯托克 600 成分股 2026 年二季度盈利同比增长 23.9%,一季度为 11.8%,远超此前两年的个位数增长;2026 年全年盈利增速的市场共识预期已从年初的 9.4% 一路上修至 8 月 25 日的 16.2%。数据显示,斯托克 600 公司 2026 年盈利预计跳增 15%,为四年来最高,2027 年再增 9.7%。花旗编制的该地区盈利修正指标已连续 20 周处于正值区间,为五年来最长连涨纪录。
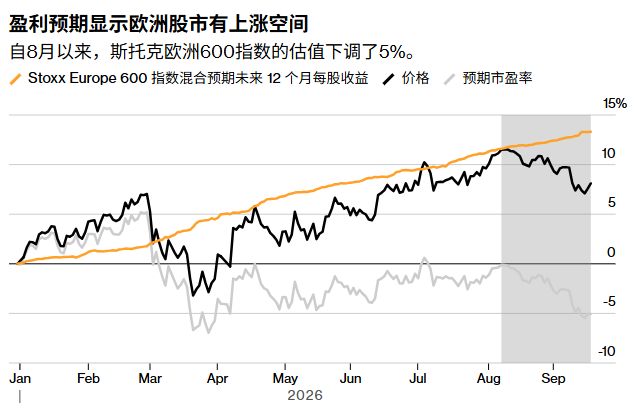
上行空间也获得了更激进的背书。瑞银策略师 Gerry Fowler 与 Sutanya Chedda在9 月 15 日将该指数 2026 年底目标从 630 点上调至 690 点、2027 年目标上调至 760 点,理由是 AI 相关盈利上调持续扩散、银行盈利修正依然为正,且防御板块不再拖累指数,估值有望升破 16 倍。二人强调,这不是"欢呼的号召",而是"减少谨慎的号召"。
估值落差是多头反复引用的另一张牌:据MSCI 数据(截至 9 月 9 日至 10 日),欧洲股票未来 12 个月市盈率约 14.7 倍、自由现金流收益率 5.5%,而美国分别为 19.6 倍和 2.9%。
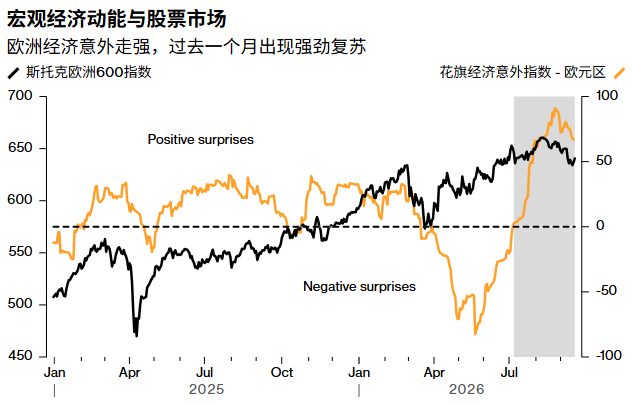
宏观与财政的配合也在改善。欧元区 8 月通胀终值被下修至同比 3.2%;该地区及全球宏观背景依然强劲,经济意外指数为正、制造业活动扩张,以德国为代表的财政刺激也已开始发力。瑞银并在上述报告中提示,西班牙、意大利、葡萄牙的信贷与消费韧性明显好于德、法、英。
市场的即时反应给了这份乐观一个注脚:9 月 17 日,斯托克 600 收涨 0.86% 至 642.60 点,创 7 月 2 日以来最大单日涨幅(道琼斯市场数据),矿业股大涨 2.1%、汽车股涨 1.7%,英国富时 100 指数涨 1.19%,创两个多月最大单日涨幅。个股层面冷热分明——西班牙电商 Allegro 上调全年指引后大涨 9.5%,德国工业服务商 Bilfinger 因年内第二次下调 2026 年展望暴跌 21.4%、创上市以来最大单日跌幅,奥地利 Raiffeisen Bank International 因 Grizzly Research 披露做空头寸下跌 6%。
"基于稳健的每股收益增长,我们对欧洲股市到 2027 年年中的建设性观点保持不变,同时承认地缘政治与利率给宏观经济和盈利趋势的周期性改善带来的风险正在上升,"花旗欧洲股票策略主管 Beata Manthey 总结道。这或许就是当下欧股多空双方的公约数:分歧在于风险,共识在于盈利。