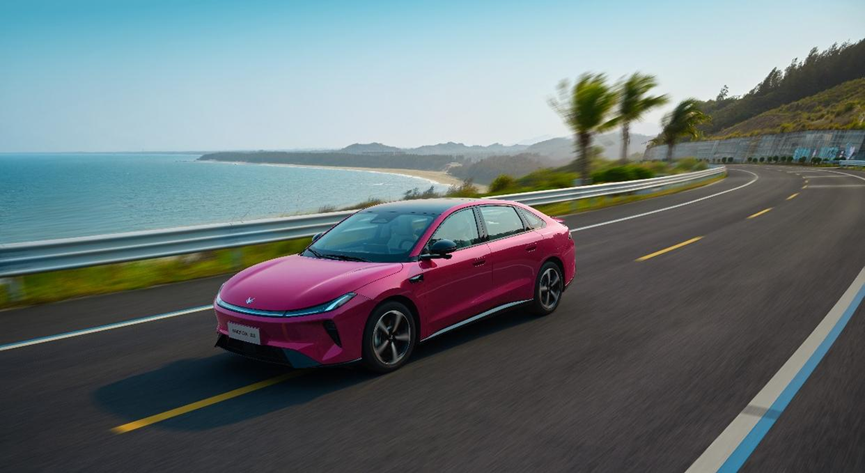
卖得更多,挣得更少。
2026年,中国汽车行业整车制造环节的利润率已经跌至1.5%左右。在这个背景下,北汽蓝谷上半年19.38亿元的亏损,似乎并不令人意外。
但真正值得追问的是另一面:8月终端交付同比增长近七成,极狐阿尔法T7预售订单突破6万辆——当这些数字接连出现时,为什么“量”的扩张,依旧没有换来“利”的改善?
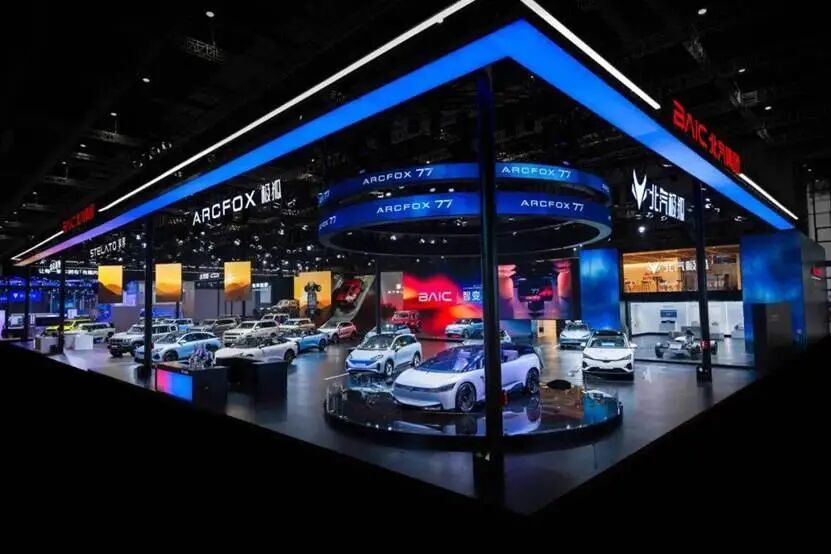
“我们经过这几年的调整,可以说,已经重新回到了新能源汽车主流竞争的牌桌。”
从近期的表现看,北汽新能源确实有资格说“回到牌桌”:8月终端交付1.87万辆,同比增长67.78%,1—8月累计交付14.54万辆,同比增长80.1%。上险量数据同样扎实,1—8月累计上险14.63万辆,同比增长82.3%,增速在主流车企中位居前列。
新车的订单表现更为热闹。极狐阿尔法T7预售21天订单突破6万辆,9月16日上市后1小时大定锁单再超3万辆。享界G9预售72小时订单突破1.5万辆,90%的订单选择了高配版本。从终端交付到新车订单,这家车企正在经历一轮久违的产品与销量共振。
而热闹的背后,理由也很直白:极狐守主流,享界攻高端,双品牌把价格带从8万铺到50万;L3准入和Robotaxi量产把技术标签做实;换电合作和渠道扩张把订单转化成交付。产品、技术、渠道拧成一股力,订单才不只是热闹,而是变成了终端交付和上险量同步走高的真实增长。
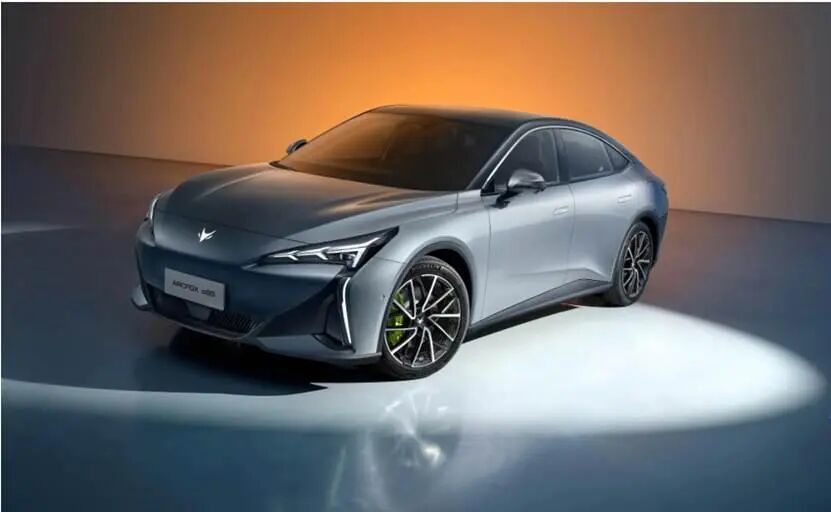
然而,热闹只是留在了终端,翻开半年报,另一组数字摆在那里:增量不增利。
根据财报数据显示,上半年北汽蓝谷营收115.97亿元,同比增长21.86%;归母净利润亏损19.38亿元;毛利率4.21%,虽然较去年同期的-5.47%实现了转正,但绝对值在整车行业中依然很低。
销量往上走,亏损没刹住,北汽新能源缘何陷入越卖越亏的怪圈?
最直观的问题,在于结构性错位:走量的不赚钱,赚钱的走不了量。拆开销量成绩单,极狐扛着近八成的销量,主攻8万—25万的主流价格带。这个区间恰恰是2026年新能源竞争最残酷的地带,产品同质化严重,价格战一轮接一轮,用户对价格极度敏感。极狐为了守住份额,定价上没有太多腾挪空间,单车毛利被压得很薄。卖得越多,规模是上去了,但每辆车能留下的利润实在有限。
而真正能赚钱的享界,定位30万以上高端市场,单车均价和毛利都远高于极狐,上半年用两成出头的销量贡献了超过六成的营收。可享界的量一直没起来,月均交付体量偏低,专属渠道、品牌建设的固定成本全压在这有限的销量上,摊不薄。
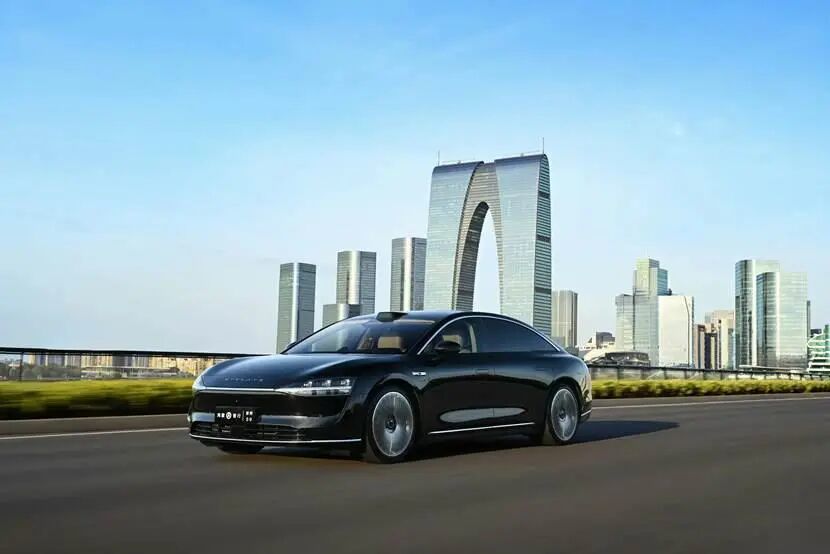
不过,面对尴尬的处境,北汽新能源也意识到了问题所在,并给出了自己的打法:极狐要“把主流市场的基本盘做厚”,享界要“把高端市场的高度做出来”。落地路径也迅速且直接:一方面,让享界真正上量,G9和V8相继入市,完成轿车、SUV、MPV的全品类布局,把高端市场的规模做起来,用更高的单车毛利去修复整体盈利结构;另一方面,让极狐在产品结构上往上走,阿尔法T7切入15万级中大型SUV市场,不再只靠12万以下车型撑销量。同时,依托北汽集团的集中采购、研发端的冗余削减、以及人员效率的提升,从体系层面把成本往下压。
回到牌桌,但怎样坐稳牌桌?北汽新能源这轮起量是真的,终端交付和订单都摆在那里。但量起来之后,利润没有跟着起来。规模越大,要摊的成本盘子越大,价格战里每多卖一辆,都是在给这套体系加压。起量只是第一步,把量变成利,才是真正难的那一步。北汽新能源的考验,仍在继续。

极狐+享界,能扛起北汽的野心吗?