



财联社9月18日讯(编辑 胡家荣)本周港股三大指数呈现“前抑后扬”的震荡修复走势。前半周受海外通胀韧性、紧缩预期强化,三大指数连日寻底;今日在半导体芯片与AI产业链全线爆发带动下,市场放量反弹。
截至本周收盘,恒生指数累计跌0.22%,报24750.78点;科技指数累计涨1.97%,报4405.50点;国企指数累计跌0.25%,报收8225.40点。
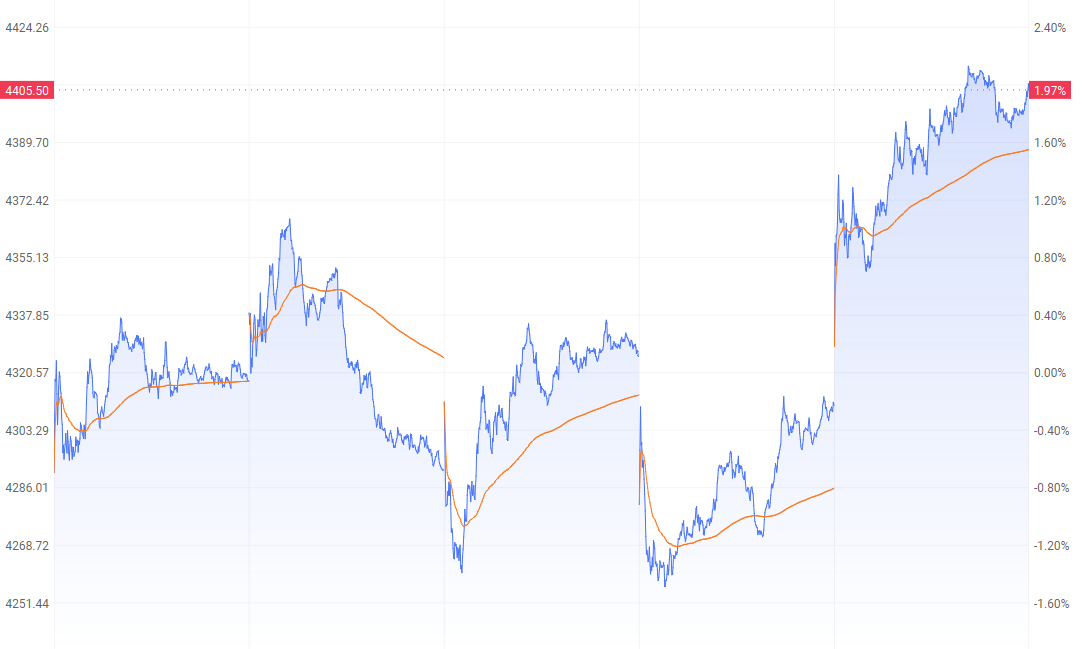
注:科技指数周内表现
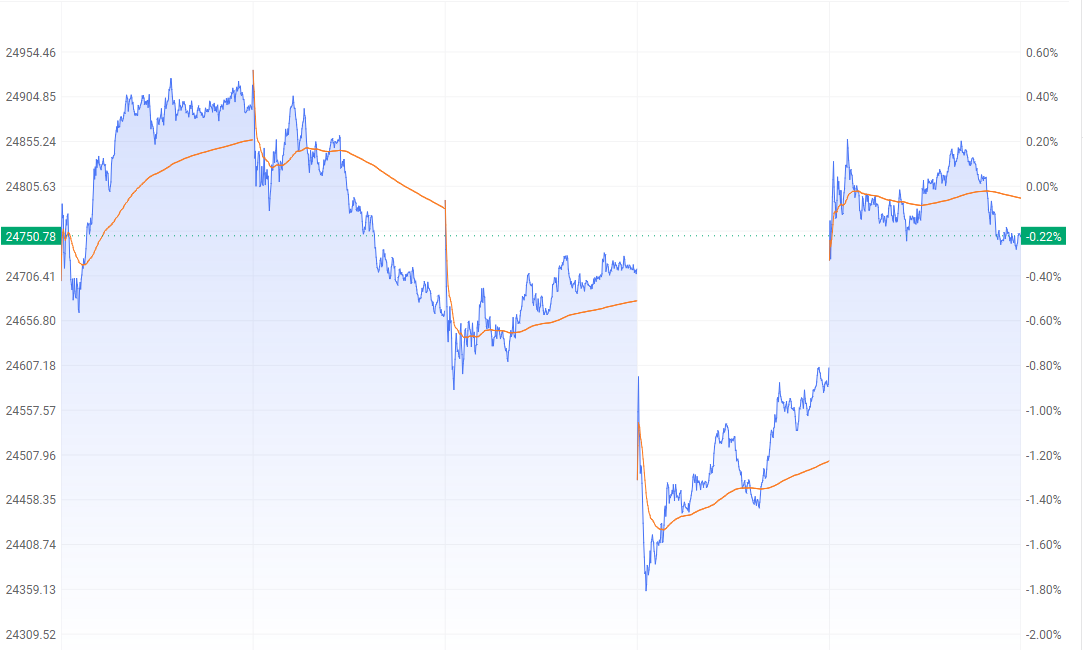
注:恒生指数周内表现
本周人工智能相关个股表现居前
本周领涨个股主要受指数成份股调整、港股通资金涌入、官方政策背书及AI/具身智能产业链催化;领跌标的则主要受困于财务恶化、大幅折价供股带来的股权稀释,以及线下消费持续疲软。
领涨个股:核心催化与流动性溢价
海清智元(01392.HK)本周累计上涨95.59%。公司于9月7日正式获纳入恒生综合指数及港股通标的,南向资金持续净流入,流动性溢价加速显现;自研“智元起源大模型”入选深圳市工信局2026年模型服务机构拟新增入库名单,多光谱感知与落地能力获官方背书。
翼菲科技(01392.HK)本周累计上涨34.93%。受益于全球具身智能商业化落地提速,公司加速推进具身智能在工业产线的部署,叠加机器人出海拓展预期,供应链估值迎来系统性重塑。
天数智芯(09903.HK)本周累计上涨35.27%。作为恒生科技指数中首个且唯一的国产GPU标的,其成份股调整于9月7日正式生效,被动跟踪资金与ETF配置盘集中入场,推高股价中枢。
领跌个股:流动性折价与业绩暴雷
融信中国(03301.HK)本周累计下跌15.58%。2026年上半年营收同比骤降62.35%至7.99亿元,归母净亏损达15.65亿元,流动性承压且存量债务处置尚未出现实质性拐点。
飞天云动(06610.HK)本周累计下跌12.50%。此前公布按“1供4”基准进行大比例供股,供股价较市价深度折让约24%。随着9月中旬股东表决临近,市场对每股收益稀释与抽水效应高度担忧,资金离场。
海伦司(09869.HK)本周累计下跌11.76%。上半年归母净利润同比下滑72.7%至1372万元,线下单店翻台率与客单价双双走弱,消费承压下营收规模加速收缩。
今日市场
正如开头所提及的本周五反弹,截至收盘,恒生指数涨0.60%;科技指数涨2.20%;国企指数涨0.61%。
人工智能与半导体产业链全线反弹 MINIMAX领涨
截至收盘,MINIMAX-W(00100.HK)涨18.92%,英矽智能(03696.HK)涨13.12%、壁仞科技(06082.HK)涨12.05%。
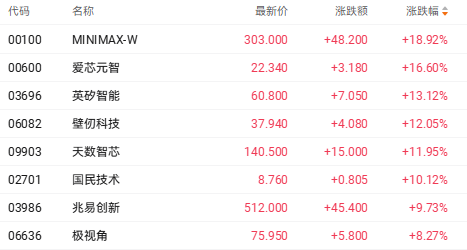
消息方面,隔夜大型科技股普涨,英伟达涨2.54%,特斯拉涨2.27%,亚马逊涨2.13%,微软涨1.52%,Meta涨1.34%,苹果涨1.38%,谷歌涨1.3%。进而提振港股成长板块风险偏好。
MINIMAX表现居前。消息方面,9月16日,新加坡技能与劳动力发展局(SWDA)推出200多门AI课程,并向符合条件的学员提供6个月高级AI工具免费订阅。MiniMax旗下MiniMax Agent、海螺AI和MiniMax Audio三款产品通过Singtel AI Pass纳入这一计划,为当地公众学习和使用AI提供配套工具。
同样受益美股科技股反弹,港股存储芯片、光通信股均出现上涨。
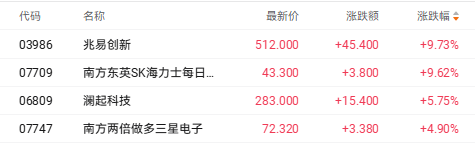
截至收盘,兆易创新(03986.HK)涨9.73%,澜起科技(06809.HK)涨5.75%。
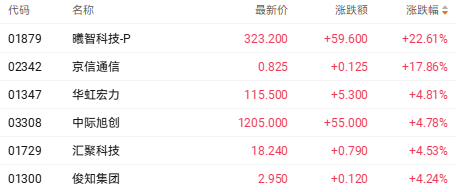
截至收盘,曦智科技-P(01879.HK)涨22.61%,京信通信(02342.HK)涨17.86%,俊知集团(01300.HK)涨4.24%。
大摩大幅上调机器人出货预期 云迹涨近22%
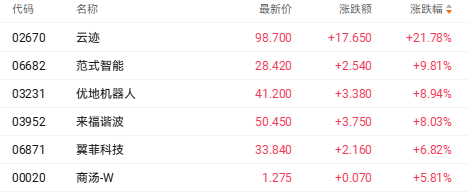
截至收盘,云迹(02670.HK)涨21.78%,来福谐波(03952.HK)涨8.03%,卧安机器人(06600.HK)涨5.62%。
消息方面,摩根士丹利最新发布的行业研报显示,2026年上半年,全球人形机器人产业步入爆发式增长轨道,相关市场规模按年激增272%。在这轮放量浪潮中,中国产业链展现先发优势与制造壁垒:2026年上半年,中国供应商占全球人形机器人出货量的比例超过97%;从需求侧来看,中国本土应用场景与客户需求占据了全球总需求的85%以上。
基于制造端供应链的高效协同与下游客商导入提速,摩根士丹利中国工业团队近期大幅修正了行业增长曲线:将2026年中国人形机器人出货量预测由此前的2.8万台显著上调至5万台,上调幅度接近80%。
该行进一步预测,到2030年,中国人形机器人出货量将攀升至44.6万台。机构测算表明,行业正快速从小批量概念验证PoC阶段迈向规模化量产与产业化变现拐点。
煤炭和石油股同步走弱 易大宗跌超4%
截至收盘,易大宗(01733.HK)跌4.14%,兖煤澳大利亚(03668.HK)跌3.16%,兖矿资源(01171.HK)跌2.67%。
消息方面,国家能源局最新数据显示,截至今年7月底,全国光伏发电装机规模达12.86亿千瓦,首次超越了煤电12.85亿千瓦的装机规模。此外,今年上半年,全国煤电发电量占比首次跌破50%。
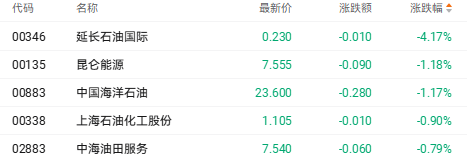
截至收盘,延长石油国际(00346.HK)跌4.17%,昆仑能源(00135.HK)跌1.18%,中国海洋石油(00883.HK)跌1.17%。
消息方面,外盘WTI原油自周二的100美元上方大幅回撤至95美元附近,商品端跌势直接压制上游油气开采标的估值。
个股异动
中国软件国际涨近6% 斥资9.44亿元入主经纬股份
中国软件国际(00354.HK)涨5.99%,报收3.89港元。消息方面,该公司宣布,拟以9.44亿元现金收购经纬股份29.68%的股份,成为其控股股东。
联想控股盘中创下历史新高 公司盈利修复趋势有望延续
联想控股(03396.HK)涨11.73%,报收22.10港元。消息方面,市场对联想集团AI基础设施业务增长前景的关注持续升温,该公司股价今日创下历史新高。机构此前指出,展望后续,联想集团仍是联想控股利润的主要来源,联泓新科处于产能释放期,产业投资板块则受益于资本市场回暖和被投项目上市,预计公司盈利修复趋势有望延续。